




 Portekize taşın

 Portekize taşın


Avrupa’ya Çevrim İçi Nasıl Para Gönderilir
Vaktiniz mi az? Makaleyi seçtiğiniz yapay zekâyla özetleyin:
Portekiz’e ya da İspanya’ya taşınmak genellikle sınır ötesi para yönetimi konusunda bilgi sahibi olmayı gerektirir. ABD’den, Birleşik Krallık’tan, Kanada’dan, Brezilya’dan ya da başka bir ülkeden maaş ya da emekli maaşı almanız gerekebilir. Ailenizin yurtdışındaki üyelerine para göndermeniz gerekebilir. Ayrıca kira, ikamet, vergiler ya da mülk satın alma için tasarruflarınızı Portekiz ya da İspanya’daki bir banka hesabına aktarmanız gerekebilir.
İşte tam da bu noktada çevrimiçi para transferi hizmetleri devreye giriyor.
Günümüzde göçmenlerin elinde geleneksel banka havalelerinden daha fazla seçenek bulunuyor. Bankaları, fintek hesaplarını, uzman döviz sağlayıcılarını, havale şirketlerini, banka kartlarını, kredi kartlarını, mobil cüzdanları ya da nakit çekme ağlarını kullanabilirsiniz. Asıl zorluk para transferi yapmanın bir yolunu bulmak değil. Zorluk, en güvenli, en şeffaf ve en uygun maliyetli yöntemi seçmektir.
Bu rehberde parayı Avrupa’ya nasıl transfer edeceğinizi, çevrimiçi para nasıl göndereceğinizi, transfer ücretlerini nasıl karşılaştıracağınızı, döviz kurlarını nasıl kontrol edeceğinizi ve uluslararası para gönderirken pahalı hatalardan nasıl kaçınacağınızı öğreneceksiniz.
İçindekiler26
- Avrupa’ya para nasıl aktarılır?
- İnternetten para nasıl gönderilir
- Para göndermek için en iyi hizmetler hangileridir?
- Para transfer ücretleri ne kadar?
- USD - EUR döviz kuru nedir?
- Hangi ödeme yöntemlerini kullanabilirim?
- Para gönderirken gizli ücretlerden nasıl kaçınılır
- Para göndermenin en hızlı yolu nedir?
- Uluslararası para nasıl gönderilir
- Para transferências de dinheiro, qual é a melhor aplicação?
- Para transferi nasıl takip edilir
- Portekiz ve İspanya’ya taşınmadan önce daha büyük miktarlar göndermek isteyen göçmenlerin bilmesi gerekenler
- Çevrim içi para transferi yapmadan önce hızlı kontrol listesi
- Avrupa’ya para nasıl aktarılır?
- İnternetten nasıl para gönderilir
- Para göndermek için en iyi hizmetler hangileridir?
- Para transfer etmenin ücretleri nelerdir?
- USD/EUR döviz kuru nedir?
- Hangi ödeme yöntemlerini kullanabilirim?
- Para gönderirken gizli ücretlerden nasıl kaçınılır
- Para para en hızlı şekilde gönderilmesi nasıl mümkün olur?
- Uluslararası para gönderme yöntemleri
- Para transferi için en iyi uygulama hangisidir?
- Para transferinizi nasıl takip edersiniz
- Portekiz ve İspanya'ya taşınmadan önce göçmenlerin bilmesi gerekenler
- Online para transfer etmeden önce hızlı kontrol listesi
Avrupa'da TaşınmaÜcretsiz
Taşınma planınız hakkında bizimle konuşun
- Önce planlarınızı bize anlatın
- Taşınma planınıza özel tavsiyeler
- Size uygun bir saat seçin
4,8/51.500+ değerlendirme
Avrupa’ya para nasıl aktarılır?
Avrupa’ya para aktarmak için üç şeye ihtiyacınız vardır: İhtiyacınız olan para birimi güzergâhını destekleyen bir gönderici hesap, alım yöntemi ve hizmet sağlayıcı.
Portekiz veya İspanya’ya taşınan kişiler için nihai varış noktası genellikle bir euro hesabıdır. Bu, Portekiz banka hesabınız, İspanya banka hesabınız, Avrupa IBAN’ı olan bir finans teknolojisi hesabı veya Avrupa’daki başka bir kişinin hesabı olabilir.
Transferin amacını belirleyerek başlayın
Para göndermenin en iyi yolu, bunu neden gönderdiğinize bağlıdır.
Maaş, emekli maaşı veya serbest çalışma gelirleri için
Yurt dışından gelir elde ediyorsanız, bir finans teknolojisi hesabı parayı bir para biriminde alıp yerel banka hesabınıza göndermeden önce euroya çevirmenize yardımcı olabilir.
Örneğin, Portekiz’de yaşarken USD cinsinden kazanç elde eden biri, yerel USD hesap bilgileri sağlayan bir hizmet sağlayıcı kullanabilir. Para, ABD içinde yerel bir ödeme olarak ulaşabilir; ardından euroya çevrilerek Portekiz’deki bir hesaba aktarılabilir.
Kira, faturalar ve günlük yaşam için
Yerel bir Portekiz veya İspanya banka hesabı; kira, faturalar, otomatik ödemeler, vergi iadeleri ve idari işlemlerde belge sunmak için çoğu zaman kullanışlıdır. Finans teknolojisi uygulamalarını kullansanız bile, ev sahipleriyle, kamu hizmetleriyle veya geleneksel kurumlarla işlem yaparken yerel bir hesap hayatınızı kolaylaştırabilir.
Aileye destek için
Banka hesabı kullanmayan aile üyelerine para göndermeniz gerekiyorsa, nakit teslim alma veya mobil cüzdan seçenekleri sunan para transferi sağlayıcıları banka havalesinden daha kullanışlı olabilir.
Yüksek tutarlı transferler için (20K üzeri)
Birikimlerinizi taşıyor, mülk satın alıyor veya işletme fonlarını transfer ediyorsanız, izlenebilir bir sağlayıcı kullanın ve paranın kaynağını gösteren belgeleri saklayın. Yüksek tutarlı transferler, bankaların veya ödeme sağlayıcılarının ek kontroller yapmasına neden olabilir.
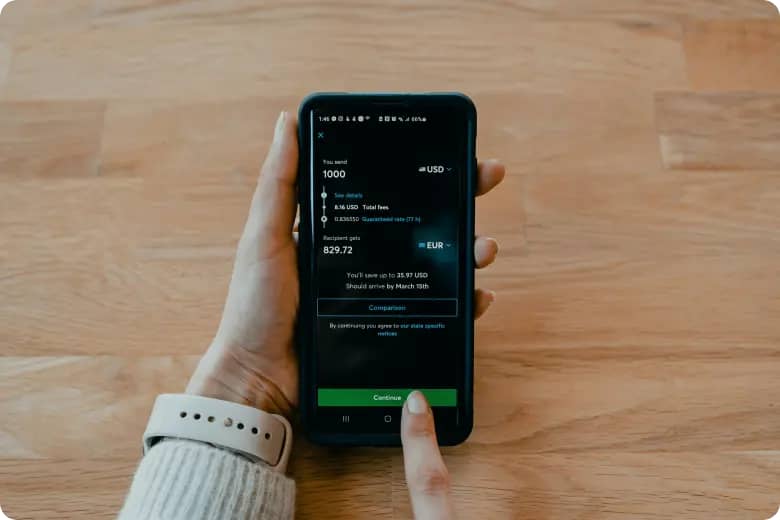
Avrupa'ya para göndermenin temel adımları
Adım 1: Varış noktasını seçin
Paranın banka hesabına, mobil cüzdana, nakit teslim alma noktasına veya finans teknolojisi hizmetindeki bakiyeye ulaşmasını isteyip istemediğinize karar verin.
Adım 2: Hizmet sağlayıcıları karşılaştırın
Transfer ücretine, döviz kuruna, teslim süresine, ödeme yöntemine ve alıcının eline geçecek son tutara bakın.
Adım 3: Alıcının bilgilerini doğrulayın
Portekiz veya İspanya'ya para gönderirken genellikle alıcının tam adına ve IBAN'ına ihtiyacınız olur. Avrupa dışındaki ülkelere yapılan transferlerde, ülkeye bağlı olarak farklı banka bilgileri gerekebilir.
Adım 4: Kimlik doğrulamasını tamamlayın
Çoğu hizmet sağlayıcı, özellikle yüksek tutarlı uluslararası para transferlerinde kimlik doğrulaması ister. Pasaport, oturum kartı, vergi numarası, adres kanıtı veya paranın kaynağına ilişkin belgeler sunmanız gerekebilir.
Adım 5: Makbuzu saklayın
Transfer onayını, takip numarasını, döviz kurunu, ücret dökümünü ve hizmet sağlayıcının makbuzunu saklayın. Bu kayıtlar vergi, bankacılık, göçmenlik veya mülkle ilgili konularda işinize yarayabilir.
İnternetten para nasıl gönderilir
İnternetten para göndermek genellikle kolaydır, ancak ayrıntılar önemlidir. En ucuz seçenek her zaman görünen ücreti en düşük olan seçenek değildir.
Hesabınızı oluşturun
Bir banka, finans teknolojisi şirketi, para transferi uygulaması veya havale hizmeti sağlayıcısı üzerinden hesap açın. Yasal adınızı kimliğinizde göründüğü şekliyle aynen kullanın. Bu, doğrulama sürecindeki gecikmeleri önlemeye yardımcı olur.
Alıcıyı ekleyin
Alıcının tam adını ve ödeme bilgilerini girin. Kendi hesabınıza para gönderiyorsanız, özellikle yüksek tutarlı transferlerde hesabın kendi adınıza olduğundan emin olun.
Tutarı ve para birimini seçin
Genellikle göndermek istediğiniz tutarı veya alıcının alması gereken tutarı seçebilirsiniz.
Örneğin, 1.000 USD göndermeyi seçip sağlayıcının avro karşılığını hesaplamasını sağlayabilirsiniz. Ya da alıcının tam olarak 900 EUR almasını seçebilirsiniz.
Ödeme yöntemini seçin
Ödeme yöntemi, transferin maliyetini ve hızını değiştirebilir. Banka hesabından yapılan transferler genellikle daha ucuzdur. Banka kartıyla ödemeler daha hızlı olabilir. Kredi kartları kullanışlı olabilir, ancak genellikle daha maliyetlidir.
Onaylamadan önce toplam tutarı gözden geçirin
İnternetten para göndermeden önce şunları kontrol edin:
- Transfer ücreti
- Döviz kuru
- Alıcının eline geçecek nihai tutar
- Tahmini ulaşma süresi
- Alıcı bilgileri
- Para iadesi koşulları
- Takip seçenekleri
En önemli rakam, alıcının eline geçecek nihai tutardır.
Para göndermek için en iyi hizmetler hangileridir?
Her durum için geçerli tek bir en iyi uluslararası para transferi sağlayıcısı yoktur. En iyi hizmet; ülkeye, para birimine, tutara, işlem hızına ve ödeme yöntemine bağlıdır.
Duruma göre para göndermenin en iyi yolları
| Durum | En iyi sağlayıcı türü | İşe yarama nedeni |
|---|---|---|
| Yurt dışından maaş almak | Finans teknolojisi şirketi veya çok para birimli hesap | Yurt dışı gelirleri tutmak ve dönüştürmek için kullanışlıdır |
| Birikimlerinizi Portekiz'e veya İspanya'ya göndermek | Uzmanlaşmış döviz hizmeti sağlayıcısı veya banka | Daha yüksek tutarlı, izlenebilir transferler için daha uygundur |
| Yerel olarak kira veya fatura ödemek | Yerel bir Portekiz veya İspanya bankası | Ev sahipleri ve hizmet sağlayıcıları tarafından genellikle kabul edilir |
| Yurt dışındaki ailenize para göndermek | Para transferi sağlayıcısı | Nakit teslim alma, banka hesabına yatırma veya dijital cüzdana gönderim için uygun |
| Avrupa içinde avro gönderme | SEPA transferi | Genellikle kolay ve düşük maliyetli |
| Gayrimenkul satın alma | Yerel banka ve döviz uzmanı | Daha kapsamlı belgeler ve fon kaynağına ilişkin iz |
Fintek sağlayıcıları
Fintek hesapları, gelirini bir para biriminde alıp harcamalarını avro ile yapan göçmenler için yararlı olabilir. Bu hesaplar çoğu zaman döviz dönüşümünü kolaylaştırır ve farklı para birimleri için hesap bilgileri sunabilir.
Geleneksel bankalar
resmî bir bankacılık ilişkisine, fon kanıtına, ipotek desteğine, vergi iadesi işlemlerinin düzenlenmesine veya yerel otomatik ödemelere ihtiyaç duyduğunuzda bankalar yararlı olabilir. Uluslararası para transferlerinde, özellikle SWIFT veya muhabir bankalar devreye girdiğinde, daha maliyetli olabilirler.
Para gönderme sağlayıcıları
Geleneksel bir banka hesabına sahip olmaktan çok hız ve erişimin önemli olduğu durumlarda para transferi şirketleri daha yararlı olabilir. Alıcının nakit teslim alma veya mobil cüzdana para gönderme seçeneğine ihtiyaç duyduğu durumlarda özellikle faydalı olabilirler.
Döviz konusunda uzmanlaşmış sağlayıcılar
Döviz işlemleri konusunda uzmanlaşmış sağlayıcılar, örneğin Currencies Direct, konut peşinatı, ticari ödemeler veya birikimlerin taşınması gibi yüksek tutarlı transferlerde yararlı olabilir. Tutar yükseldikçe döviz kuru farkları daha fazla önem kazanır.
Para transfer ücretleri ne kadar?
Transfer ücretleri sağlayıcıya, ülkeye, para birimine, ödeme yöntemine ve teslimat hızına göre değişir.
Görünen ücret, maliyetin yalnızca bir kısmıdır. Döviz kuru da en az onun kadar, hatta bazen daha önemli olabilir.
Para transferi ücretlerinin türleri
Transfer ücreti
Bu, sağlayıcının para gönderme karşılığında belirttiği ücrettir. Sabit, yüzdeye dayalı veya her ikisinin birleşimi olabilir.
Döviz kuru marjı
Bu, gerçek piyasa döviz kuru ile sağlayıcının sunduğu kur arasındaki farktır. Bir sağlayıcı “düşük ücret” ya da “ücretsiz” olduğunu söyleyebilir, ancak daha düşük bir döviz kuru sunarak yine de kazanç sağlayabilir.
Ödeme yöntemi ücreti
Banka kartı veya kredi kartıyla ödeme yapmak, banka havalesiyle ödemekten daha pahalıya mal olabilir. Kredi kartları, kartı veren kuruluş tarafından ek ücretler alınmasına da yol açabilir.
Alıcı banka ücreti
Bazı uluslararası havalelerde aracı bankalar devreye girer. Bu bankalar, transfer ulaşmadan önce gönderilen tutardan kesinti yapabilir.
Hız ücreti
Daha hızlı teslimat, sağlayıcıya ve gönderilen ülkeye bağlı olarak daha pahalı olabilir.
Gerçek maliyet nasıl karşılaştırılır?
Sağlayıcıları yalnızca transfer ücretine bakarak karşılaştırmayın.
Şunları karşılaştırın:
- Gönderdiğiniz tutar
- Alıcının eline geçen tutar
- Döviz kuru
- Görünen ücret
- Ödeme yöntemi ücreti
- Teslimat süresi
- Alıcı bankanın olası kesintileri
En net karşılaştırma yöntemi basittir: Tüm ücretler ve döviz dönüşümü uygulandıktan sonra alıcıya kaç avro ulaştığını kontrol edin.
USD - EUR döviz kuru nedir?
USD - EUR döviz kuru sürekli değişir. Bu nedenle, Amerika Birleşik Devletleri'nden Avrupa'ya para göndermeden önce güncel döviz kurunu mutlaka kontrol etmelisiniz.
Döviz kurları nasıl işler?
Portekiz'e veya İspanya'ya dolar gönderiyorsanız, paranız genellikle USD'den EUR'ya çevrilir. Kur, her bir dolar karşılığında kaç avro alacağınızı belirler.
Örneğin, döviz kuru 1 USD = 0.85 EUR ise, transfer ücretleri veya sağlayıcı marjları hariç 1,000 USD yaklaşık 850 EUR eder.
Sağlayıcının kuru neden farklı olabilir?
Bir döviz çeviricide gördüğünüz kur, bankanızın veya para transferi sağlayıcınızın sunduğu kurla aynı olmayabilir. Bazı sağlayıcılar döviz kuruna marj ekler.
Bu marj, uluslararası para gönderme maliyetinin bir parçasıdır.
Para göndermeden önce döviz kuru nasıl kontrol edilir?
Döviz çevirici kullanın
Transferi başlatmadan önce güncel USD - EUR kurunu kontrol edin.
Sağlayıcıların kurlarını karşılaştırın
Bankanızın, finans teknolojisi uygulamasının veya para transferi sağlayıcısının sunduğu kura bakın.
Alıcıya ulaşacak nihai avro tutarını kontrol edin
Alınacak nihai tutar, tek başına görüntülenen kurdan daha önemlidir.
Yüklü tutardaki transferlerde acele etmeyin
Yüksek tutarlarda, döviz kurundaki küçük bir fark bile yüzlerce veya binlerce avroya mal olabilir.
Hangi ödeme yöntemlerini kullanabilirim?
Çoğu çevrim içi para transferi sağlayıcısı birkaç farklı ödeme yöntemi sunar. Mevcut seçenekler sağlayıcıya, ülkeye, para birimine ve transfer tutarına bağlıdır.
Banka hesabından transfer
Banka hesabından transfer, çevrim içi para göndermenin genellikle en ucuz yollarından biridir. Özellikle Avrupa dışındaki uluslararası transferlerde, kartla yapılan ödemelere kıyasla daha uzun sürebilir.
Banka kartı
Banka kartıyla yapılan ödeme, banka transferinden daha hızlı olabilir. Ancak ücretleri de daha yüksek olabilir.
Kredi kartı
Kredi kartları kullanışlıdır ancak maliyetli olabilir. Bazı kart sağlayıcıları para transferlerini nakit avans olarak değerlendirebilir ve bu da ek maliyetlere yol açabilir.
Mobil cüzdan
Mobil cüzdanlar bazı ülkelerde ve sağlayıcılarda kullanılabilir. Özellikle alıcının geleneksel bir banka hesabına para yatırılmasını tercih etmediği durumlarda, para gönderimleri için sıklıkla kullanışlıdır.
Nakit ödeme
Bazı sağlayıcılar çevrim içi transfer başlatmanıza ve bir temsilci noktasında nakit ödeme yapmanıza olanak tanır. Bu seçenek, transferi banka hesabından finanse etmemeyi tercih eden kişiler için yararlı olabilir.
PayPal bakiyesi
PayPal ile bağlantılı bazı hizmetler, gidilecek yere bağlı olarak PayPal bakiyesinden, banka hesabından, banka kartından veya kredi kartından finanse edilen uluslararası transferlere olanak tanır.
Para gönderirken gizli ücretlerden nasıl kaçınılır
Gizli ücretler genellikle üç yerde ortaya çıkar: döviz kuru, ödeme yöntemi ve alıcı banka.
Alıcının eline geçen nihai tutarı karşılaştırın
Kendinizi korumanın en kolay yolu budur. 1,000 USD gönderiyorsanız, tüm ücretler düşüldükten sonra her sağlayıcının kaç avro gönderdiğini karşılaştırın.
Döviz kuru marjına dikkat edin
Bir sağlayıcı düşük transfer ücreti sunduğunu ilan edebilir, ancak daha düşük bir döviz kuru uygulayabilir. Aradaki fark bir maliyettir.
Kredi kartı kullanırken dikkatli olun
Kredi kartıyla yapılan ödemelerde sağlayıcı ücretleri ve kartı veren kuruluşun ücretleri olabilir. Pek çok kişi için banka havalesi veya banka kartı daha ucuzdur.
Gereksiz banka havalelerinden kaçının
Geleneksel banka havaleleri kullanışlı olabilir, ancak daha yüksek maliyetlere ve aracı banka ücretlerine yol açabilir.
Kontrollerden kaçınmak için transferleri bölmeyin
Yüksek miktarda para gönderiyorsanız işlemi şeffaf ve belgeli tutun. Doğrulamadan kaçınmak için transferleri bölmek sorunları azaltmak yerine artırabilir.
Parayı kendi adınıza kayıtlı bir hesaptan gönderin
Kira depozitoları, mülk alımları, vize yenilemeleri veya maddi yeterlilik kanıtı talepleri için paranın sizinle açıkça ilişkilendirilmiş bir hesaptan gelmesi daha iyidir.
Para göndermenin en hızlı yolu nedir?
Para transferinin en hızlı yolu, izlenen güzergâha bağlıdır.
Avrupa içinde, her iki banka veya ödeme sağlayıcısı da anlık SEPA transferlerini destekliyorsa euro transferleri çok hızlı gerçekleşebilir. Avrupa dışından gelen paralar için kartla finanse edilen transferler veya para gönderme hizmeti sağlayıcıları daha hızlı olabilir, ancak bunlar her zaman en ucuz seçenek değildir.
Duruma göre hızlı seçenekler
Euro hesabından euro hesabına
SEPA anlık transferi, kullanılabildiği durumlarda en hızlı seçeneklerden biri olabilir.
Karttan nakit teslim almaya
Alıcının nakde ihtiyacı varsa para gönderme hizmeti sağlayıcıları hızlı olabilir; ancak kullanılabilirlik sağlayıcıya, varış ülkesine, temsilci çalışma saatlerine ve uygunluk kontrollerine bağlıdır.
ABD'den Portekiz'e veya İspanya'ya
Tutar ve ödeme yöntemine bağlı olarak çevrimiçi bir para transferi sağlayıcısı, geleneksel bir banka havalesinden daha hızlı ve daha ucuz olabilir.
Yüksek tutarlı transferler
Sağlayıcı veya banka gelir kanıtı, vergi beyannameleri, banka hesap özetleri ya da fonların kaynağını gösteren belgeler isteyebileceğinden, yüksek tutarlı transferler nadiren en hızlı seçenektir.
Hızlı bir transfer neden yine de gecikebilir?
Transferler şu nedenlerle gecikebilir:
- Alıcı bilgilerinin yanlış olması
- Banka tatilleri
- Hafta sonu işlemleri
- Kur dönüşümü kontrolleri
- Güvenlik incelemesi
- Fonların kaynağına ilişkin belge talepleri
- Alıcının bankasında inceleme
- Yüksek transfer tutarları
Uluslararası para nasıl gönderilir
Uluslararası para göndermek için doğru transfer yöntemini seçin. En yaygın seçenekler SEPA, SWIFT, finans teknolojisi şirketlerinin transfer hizmetleri, para transferi sağlayıcıları ve döviz konusunda uzmanlaşmış hizmetlerdir.
SEPA transferi
SEPA, Avrupa içinde avrodan avroya yapılan transferlerde kullanışlıdır. Paranız zaten avro cinsindeyse bu, katılımcı Avrupa ülkeleri arasında para gönderip almanın en kolay yollarından biri olabilir.
SWIFT veya banka havalesi
Banka havalesiyle birçok ülkeye ve para birimine para gönderilebilir. Aracı bankalar devreye girebileceğinden işlem daha yavaş ve daha maliyetli olabilir.
Çevrim içi para transferi sağlayıcısı
Çevrim içi sağlayıcılar, döviz bozdurma ve uluslararası para transferleri için kullanışlıdır. Sağlayıcıya bağlı olarak banka hesaplarına, kartlara, dijital cüzdanlara veya nakit teslim noktalarına para gönderebilirler.
Para transferi sağlayıcısı
Para transferi sağlayıcıları, alıcının nakde ihtiyaç duyduğu, banka hesabı olmadığı veya paraya hızlıca ulaşması gerektiği durumlarda kullanışlıdır.
Döviz konusunda uzmanlaşmış sağlayıcı
Döviz konusunda uzmanlaşmış sağlayıcılar, döviz kurunun büyük fark yarattığı yüksek tutarlı transferlerde kullanışlı olabilir.
Para transferências de dinheiro, qual é a melhor aplicação?
A melhor aplicação para transferir dinheiro depende do que precisa de fazer.
A melhor para receber rendimentos internacionais
Uma aplicação multimoedas pode ser uma boa opção se receber o salário, pagamentos de trabalho independente ou rendimentos empresariais noutra moeda e precisar de os converter em euros. Neste caso, trabalhamos muito bem com a Wise. A aplicação inclui tudo o que precisa e suporta montantes até 20K.
A melhor para enviar dinheiro a alguém sem conta bancária
Uma aplicação de remessas, como a Western Union ou a Ria, pode ser mais adequada se o destinatário precisar de levantar dinheiro em numerário, receber um depósito bancário ou receber o dinheiro numa carteira móvel.
A melhor para transferências frequentes
Se envia dinheiro com regularidade, escolha uma aplicação com comissões transparentes, como a Wise, boas taxas de câmbio, acompanhamento eficaz e um apoio ao cliente fiável.
Yüksek tutarlı transferler için en uygunu
Yüksek tutarlar için bir uygulama yeterli olmayabilir. Daha iyi döviz kuru desteği, resmî belgeler ve fonların kaynağı konusunda rehberlik sunan bir hizmet sağlayıcıya ihtiyacınız olabilir. Her zaman Currencies Direct.’i öneriyoruz.
Para transferi nasıl takip edilir
Özellikle uluslararası para gönderirken para transferini takip etmek önemlidir.
Sağlayıcının uygulamasını veya web sitesini kullanın
Çoğu sağlayıcı, transferinizi hesap panelinizden takip etmenize olanak tanır.
Transfer numarasını kullanın
Bazı sağlayıcılar takip numarası, işlem kimliği, referans kodu veya kontrol numarası verir. Bu bilgileri güvenli bir yerde saklayın.
E-posta ve SMS bildirimlerini kontrol edin
Birçok sağlayıcı, transfer oluşturulduğunda, işleme alındığında, geciktiğinde, ödendiğinde veya tamamlandığında durum güncellemeleri gönderir.
Transfer gecikirse destek ekibiyle iletişime geçin
Para beklenen süre içinde ulaşmazsa makbuzunuz, takip numaranız, gönderici bilgileriniz ve alıcı bilgilerinizle sağlayıcıyla iletişime geçin.
Yaygın transfer durumları
Beklemede
Sağlayıcı talebi almıştır ancak işlemi henüz tamamlamamıştır.
İşleniyor
Para ödeme ağı üzerinden aktarılmaktadır.
Bekletiliyor
Sağlayıcı daha fazla bilgiye ihtiyaç duyabilir.
Teslim alınmaya hazır
Alıcı parayı teslim alabilir.
Tamamlandı
Para ulaşmıştır veya ödemesi yapılmıştır.
Portekiz ve İspanya’ya taşınmadan önce daha büyük miktarlar göndermek isteyen göçmenlerin bilmesi gerekenler
20 bin’e kadar olan küçük transferler genellikle basittir. Daha büyük transferler daha fazla özen gerektirir.
Birikimlerinizi taşıyorsanız, ev satın alıyorsanız, ailenize para gönderiyorsanız, yurt dışından yüksek miktarda gelir alıyorsanız veya işletme fonlarını aktarıyorsanız bankalar ve hizmet sağlayıcılar paranın kaynağına dair kanıt isteyebilir.
Yardımcı olabilecek belgeler
- Maaş bordroları
- Vergi beyannameleri
- Banka hesap özetleri
- Gayrimenkul satış sözleşmesi
- Miras belgeleri
- İşletme faturaları
- Yatırım satış kayıtları
- Emeklilik beyanları
- Kredi sözleşmeleri
Portekiz
Portekiz’de vergi mükellefiyseniz, yabancı hesapların bildirilmesi gerekebilir; bu hesapları yıllık vergi beyannamenizde bildirmeniz gerekebilir. Bu durum, yabancı banka hesapları, finans teknolojisi hesapları veya Portekiz IBAN’ı olmayan hesaplar kullanıyorsanız önem taşıyabilir.
Gayrimenkul satın alırken para transferinin izlenebilir olmasını sağlayın. Kapora ya da tapu işleminin son ödemesi için para gönderiyorsanız hesap sahibinin adı, transfer geçmişi ve fon kaynağı belgeleri açık ve net olmalıdır. İspanya’da bir ev için İspanya mortgage hesaplayıcımız, imza sırasında ihtiyaç duyacağınız nakit tutarını kapora ve satın alma vergisi dâhil gösterir.
İspanya
İspanya’da vergi mukimiyseniz ve yurt dışındaki varlıklara sahipseniz, beyan yükümlülükleri varlıkların değerine ve türüne bağlı olarak geçerli olabilir. Yurt dışındaki banka hesapları, yatırımlar, sigorta ürünleri ve taşınmazlar bu kapsama girebilir.
İspanya’da belirli ödeme araçlarının hareketlerine ilişkin beyan kuralları da vardır. Daha yüksek tutarlar, özellikle nakit veya nakit benzeri araçlar söz konusu olduğunda, para transfer etmeden önce kuralları kontrol edin.
Çevrim içi para transferi yapmadan önce hızlı kontrol listesi
Para göndermeden önce şunları kontrol edin:
- Sağlayıcı, gönderim yapılan ülkeyi destekliyor
- Sağlayıcı, hedef ülkeyi destekliyor
- İlgili para birimi rotası kullanılabilir durumda
- Alıcı bilgileri doğru
- Transfer ücreti açıkça belirtilmiş
- Döviz kuru kabul edilebilir
- Alınan nihai tutar gösterilir
- Ödeme yöntemi ek masraf oluşturmaz
- Teslimat süresi sizin için uygundur
- Transfer takip edilebilir
- Makbuzu kaydettiniz
Daha yüksek tutarlı transferler için şunları da kontrol edin:
- Para, adınıza kayıtlı bir hesaptan gelir
- Paranın kaynağını gösteren belgeniz vardır
- Transfer, vergi beyanı açısından sorun yaratmaz
- Bankanız parayı kabul eder
- Gerekirse muhasebeciniz, avukatınız veya bankanız doğru süreci teyit etmiştir
Avrupa’ya para göndermenin en kolay yolu, göndermeden önce size netlik sağlayan yöntemdir.
Portekiz veya İspanya’ya taşınanlar için iyi bir düzenleme çoğu zaman yerel bir banka hesabını çevrim içi bir para transferi sağlayıcısıyla birleştirir. Yerel banka; kira, vergiler, oturum ve resmî evrak işlemlerinde yardımcı olur. Çevrim içi sağlayıcı ise döviz bozdurma, uluslararası ödemeler ve daha hızlı transferler konusunda yardımcı olur.
Para göndermeden önce yalnızca ilan edilen ücreti değil, toplam maliyeti karşılaştırın. Döviz kuruna, transfer ücretlerine, ödeme yöntemine, işlem hızına ve alıcının eline geçecek son tutara bakın. Özellikle yüksek tutarlar gönderirken her transferin izlenebilir olmasını sağlayın.
İyi bir çevrim içi para transferi, bankalar, vergiler veya göçmenlik evrakları konusunda sonradan kafa karışıklığı yaratmak yerine hayatı kolaylaştırmalıdır.
Portekiz’e veya İspanya’ya taşınmak çoğu zaman sınırlar ötesinde para yönetmeyi öğrenmeyi gerektirir. ABD, Birleşik Krallık, Kanada, Brezilya veya başka bir ülkeden maaş ya da emekli maaşı almanız gerekebilir. Yurt dışındaki ailenize para göndermeniz gerekebilir. Ayrıca kira, oturum, vergiler veya mülk satın almak için birikimlerinizi Portekiz ya da İspanya’daki bir banka hesabına aktarmanız gerekebilir.
İşte çevrim içi para transferi hizmetlerinin işe yaradığı nokta.
Günümüzde göçmenlerin geleneksel banka havalelerinden daha fazla seçeneği var. Bankaları, finans teknolojisi hesaplarını, döviz konusunda uzman sağlayıcıları, para transferi şirketlerini, banka kartlarını, kredi kartlarını, mobil cüzdanları veya nakit teslim alma ağlarını kullanabilirsiniz. Buradaki zorluk para transferi yapmanın bir yolunu bulmak değil. Zorluk, bunu en güvenli, en açık ve en uygun maliyetli şekilde yapmayı seçmektir.
Bu rehber, Avrupa’ya nasıl para transfer edileceğini, çevrim içi nasıl para gönderileceğini, transfer ücretlerinin nasıl karşılaştırılacağını, döviz kurlarının nasıl kontrol edileceğini ve uluslararası para gönderirken maliyetli hatalardan nasıl kaçınılacağını açıklar.
Avrupa’ya para nasıl aktarılır?
Avrupa’ya para aktarmak için üç şeye ihtiyacınız vardır: ihtiyacınız olan para birimi rotasını destekleyen bir gönderici hesap, bir alım yöntemi ve bir hizmet sağlayıcı.
Portekiz veya İspanya’ya taşınanlar için paranın gönderileceği son nokta genellikle bir euro hesabıdır. Bu, Portekiz banka hesabınız, İspanya’daki banka hesabınız, Avrupa IBAN’ına sahip bir finans teknolojisi hesabı veya Avrupa’daki başka bir kişinin hesabı olabilir.
Transferin amacından başlayın
Para göndermenin en iyi yolu, hangi nedenle gönderdiğinize bağlıdır.
Maaş, emekli maaşı veya serbest çalışma gelirleri için
Yurt dışından gelir elde ediyorsanız, bir ffinans teknolojisi hesabı, parayı bir para biriminde alıp yerel banka hesabınıza göndermeden önce euroya çevirmenize yardımcı olabilir.
Örneğin, Portekiz’de yaşarken ABD dolarıyla gelir elde eden biri, yerel ABD hesap bilgileri sunan bir hizmet sağlayıcı kullanabilir. Para, ABD içinde yerel bir ödeme olarak hesaba ulaşabilir; ardından euroya çevrilerek Portekiz’deki bir hesaba aktarılabilir.
Kira, faturalar ve günlük yaşam için
Yerel bir Portekiz veya İspanya banka hesabı kira, faturalar, otomatik ödemeler, vergi iadeleri ve idari işlemlerde belge sunmak için çoğu zaman kullanışlıdır. Fintech uygulamaları kullansanız bile, ev sahipleriyle, kamu hizmetleriyle veya geleneksel kurumlarla işlem yaparken yerel bir hesap hayatınızı kolaylaştırabilir.
Aile desteği için
Banka hesabı kullanmayan aile üyelerinize para göndermeniz gerekiyorsa, nakit teslim alma veya mobil cüzdan seçenekleri sunan para transferi sağlayıcıları banka havalesinden daha pratik olabilir.
Büyük tutarlı transferler için (20K üzeri)
Birikimlerinizi taşıyorsanız, mülk satın alıyorsanız veya işletme fonlarınızı transfer ediyorsanız, işlemleri izlenebilir bir sağlayıcı kullanın ve paranın kaynağını gösteren belgeleri saklayın. Büyük tutarlı transferler, bankaların veya ödeme sağlayıcılarının ek kontroller yapmasına neden olabilir.
Avrupa'ya para göndermenin temel adımları
1. Adım: Varış yerini seçin
Paranın bir banka hesabına, mobil cüzdana, nakit teslim alma noktasına veya finans teknolojisi sağlayıcısındaki bakiyeye ulaşmasını isteyip istemediğinize karar verin.
2. Adım: Sağlayıcıları karşılaştırın
Transfer ücretine, döviz kuruna, teslimat süresine, ödeme yöntemine ve alıcının eline geçecek son tutara bakın.
3. Adım: Alıcı bilgilerini doğrulayın
Portekiz veya İspanya'ya para gönderirken genellikle alıcının tam adına ve IBAN'ına ihtiyacınız olur. Avrupa dışına yapılan transferlerde, ülkeye bağlı olarak farklı banka bilgileri gerekebilir.
4. Adım: Kimlik doğrulamasını tamamlayın
Çoğu sağlayıcı, özellikle yüksek tutarlı uluslararası para transferlerinde kimlik doğrulaması ister. Pasaport, oturum kartı, vergi numarası, adres kanıtı veya fon kaynağını gösteren belgeler sunmanız gerekebilir.
5. Adım: Makbuzu saklayın
Transfer onayını, takip numarasını, döviz kurunu, ücret dökümünü ve sağlayıcının makbuzunu saklayın. Bu kayıtlar vergi, bankacılık, göçmenlik veya taşınmazlarla ilgili sorularda işinize yarayabilir.
İnternetten nasıl para gönderilir
İnternetten para göndermek genellikle kolaydır, ancak ayrıntılar önemlidir. En ucuz seçenek, görünen işlem ücreti en düşük olan seçenek olmayabilir.
Hesabınızı oluşturun
Bir banka, finans teknolojisi şirketi, para transferi uygulaması veya havale hizmeti sağlayıcısında hesap açın. Yasal adınızı, kimlik belgenizde yazdığı şekliyle aynen kullanın. Bu, doğrulama sürecindeki gecikmeleri önlemeye yardımcı olur.
Alıcıyı ekleyin
Alıcının tam adını ve ödeme bilgilerini girin. Kendi hesabınıza para gönderiyorsanız, özellikle yüksek tutarlı transferlerde hesabın kendi adınıza olduğundan emin olun.
Tutarı ve para birimini seçin
Genellikle göndermek istediğiniz tutarı veya alıcının alması gereken tutarı seçebilirsiniz.
Örneğin, 1.000 USD göndermeyi seçebilir ve avro tutarını hizmet sağlayıcının hesaplamasını bekleyebilirsiniz. Ya da alıcının tam olarak 900 EUR almasını seçebilirsiniz.
Ödeme yöntemini seçin
Ödeme yöntemi, transferin maliyetini ve hızını değiştirebilir. Banka hesabından yapılan transferler genellikle daha ucuzdur. Banka kartıyla yapılan ödemeler daha hızlı olabilir. Kredi kartları kullanışlı olabilir, ancak genellikle daha maliyetlidir.
Onaylamadan önce toplam tutarı gözden geçirin
İnternetten para göndermeden önce şunları kontrol edin:
- Transfer ücreti
- Döviz kuru
- Alınacak nihai tutar
- Tahmini ulaşma süresi
- Alıcı bilgileri
- İade koşulları
- Takip seçenekleri
En önemli tutar, alıcının eline geçecek nihai miktardır.
Para göndermek için en iyi hizmetler hangileridir?
Her durum için geçerli tek bir en iyi uluslararası para transferi sağlayıcısı yoktur. En iyi hizmet; ülkeye, para birimine, tutara, hıza ve ödeme yöntemine bağlıdır.
Duruma göre para göndermenin en iyi yolları
| Durum | En uygun sağlayıcı türü | Neden işe yarar |
|---|---|---|
| Yurt dışından maaş almak | Fintek veya çok para birimli hesap | Yurt dışı gelirleri tutmak ve dönüştürmek için kullanışlıdır |
| Birikimleri Portekiz'e veya İspanya'ya göndermek | Uzmanlaşmış döviz sağlayıcısı veya banka | Daha yüksek tutarlı, izlenebilir transferler için daha uygundur |
| Kirayı veya faturaları yerel olarak ödemek | Yerel bir Portekiz veya İspanya bankası | Ev sahipleri ve elektrik, su gibi hizmet sağlayıcıları tarafından genellikle kabul edilir |
| Yurt dışındaki aileye para göndermek | Para transfer hizmeti sağlayıcısı | Nakit teslim alma, banka hesabına yatırma veya dijital cüzdana gönderim için uygun |
| Avrupa içinde avro gönderme | SEPA transferi | Genellikle kolay ve düşük maliyetli |
| Gayrimenkul satın alma | Yerel banka ve döviz uzmanı | Daha kapsamlı belge ve para kaynağı kaydı |
Fintek sağlayıcıları
Fintek hesapları, gelirini bir para biriminde alıp harcamalarını avro cinsinden yapan göçmenler için kullanışlı olabilir. Bu hesaplar genellikle döviz dönüşümünü kolaylaştırır ve farklı para birimleri için hesap bilgileri sunabilir.
Geleneksel bankalar
resmî bir bankacılık ilişkisine, fon kanıtına, ipotek desteğine, vergi iadesi düzenlemesine veya yerel otomatik ödemelere ihtiyaç duyduğunuzda bankalar kullanışlıdır. Özellikle SWIFT veya muhabir bankalar devreye giriyorsa uluslararası para transferleri daha pahalı olabilir.
Para transferi sağlayıcıları
Geleneksel bir banka hesabına sahip olmaktan çok hız ve erişimin önemli olduğu durumlarda para transferi şirketleri daha kullanışlıdır. Alıcının nakit teslim alması veya mobil cüzdanına para aktarılması gerektiğinde özellikle faydalı olabilirler.
Döviz işlemlerinde uzmanlaşmış sağlayıcılar
Döviz işlemlerinde uzmanlaşmış sağlayıcılar, örneğin Currencies Direct, konut alım ödemeleri, ticari ödemeler veya birikimlerin taşınması gibi yüksek tutarlı transferlerde kullanışlı olabilir. Tutar yüksek olduğunda döviz kuru farkları daha fazla önem taşır.
Para transfer etmenin ücretleri nelerdir?
Transfer ücretleri hizmet sağlayıcıya, ülkeye, para birimine, ödeme yöntemine ve teslimat hızına göre değişir.
Görünen ücret, toplam maliyetin yalnızca bir bölümüdür. Döviz kuru da en az bu kadar önemli olabilir; hatta bazen daha da önemlidir.
Para transferi ücret türleri
Transfer ücreti
Bu, para gönderme karşılığında hizmet sağlayıcının belirttiği ücrettir. Sabit, yüzdelik veya her ikisinin birleşimi olabilir.
Döviz kuru marjı
Bu, gerçek piyasa döviz kuru ile hizmet sağlayıcının sunduğu kur arasındaki farktır. Hizmet sağlayıcı “düşük ücret” veya “ücretsiz” olduğunu söyleyebilir, ancak daha düşük bir döviz kuru sunarak yine de kazanç sağlayabilir.
Ödeme yöntemi ücreti
Banka kartı veya kredi kartıyla ödeme yapmak, banka havalesiyle ödeme yapmaktan daha pahalı olabilir. Kredi kartı kullanımı, kartı veren kuruluşun ek ücretler almasına da yol açabilir.
Alıcı bankanın ücreti
Bazı uluslararası para transferlerinde aracı bankalar yer alır. Transfer ulaşmadan önce bu bankalar gönderilen tutardan kesinti yapabilir.
Hız ücreti
Daha hızlı teslimat, hizmet sağlayıcıya ve varış noktasına bağlı olarak daha pahalı olabilir.
Gerçek maliyet nasıl karşılaştırılır?
Hizmet sağlayıcıları yalnızca transfer ücretine bakarak karşılaştırmayın.
Şunları karşılaştırın:
- Gönderdiğiniz tutarı
- Alıcının teslim aldığı tutarı
- Döviz kurunu
- Görünen ücreti
- Ödeme yöntemi ücretini
- Teslimat süresini
- Alıcı bankanın uygulayabileceği kesintileri
En doğru karşılaştırma basittir: Tüm ücretler ve döviz dönüşümü uygulandıktan sonra hesabınıza kaç avro ulaştığını kontrol edin.
USD/EUR döviz kuru nedir?
USD/EUR döviz kuru sürekli değişir. Bu nedenle, Amerika Birleşik Devletleri'nden Avrupa'ya para göndermeden önce güncel döviz kurunu mutlaka kontrol etmelisiniz.
Döviz kurları nasıl işler?
Portekiz'e veya İspanya'ya dolar gönderiyorsanız, paranız genellikle USD'den EUR'ya çevrilir. Kur, her bir dolar karşılığında kaç avro alacağınızı belirler.
Örneğin, döviz kuru 1 USD = 0.85 EUR ise, transfer ücretleri veya sağlayıcı marjları öncesinde 1,000 USD yaklaşık 850 EUR eder.
Sağlayıcının uyguladığı kur neden farklı olabilir?
Bir döviz çeviricisinde gördüğünüz kur, bankanızın veya para transferi sağlayıcınızın sunduğu kurla aynı olmayabilir. Bazı sağlayıcılar döviz kuruna marj ekler.
Bu marj, uluslararası para gönderme maliyetinin bir parçasıdır.
Para göndermeden önce döviz kuru nasıl kontrol edilir?
Döviz çeviricisi kullanın
Transferi başlatmadan önce güncel USD/EUR kurunu kontrol edin.
Sağlayıcıların kurlarını karşılaştırın
Bankanızın, finans teknolojisi uygulamasının veya para transferi sağlayıcınızın sunduğu kura bakın.
Alıcının eline geçecek avro tutarını kontrol edin
Alıcının eline geçecek nihai tutar, tek başına görüntülenen kurdan daha önemlidir.
Yüksek tutarlı transferlerde acele etmeyin
Yüksek tutarlı transferlerde, döviz kurundaki küçük bir fark bile yüzlerce, hatta binlerce avroya mal olabilir.
Hangi ödeme yöntemlerini kullanabilirim?
Çoğu çevrim içi para transferi sağlayıcısı birden fazla ödeme yöntemi sunar. Kullanılabilir seçenekler sağlayıcıya, ülkeye, para birimine ve transfer tutarına bağlıdır.
Banka hesabından transfer
Banka hesabından transfer, çevrim içi para göndermenin genellikle en ucuz yollarından biridir. Özellikle Avrupa dışındaki uluslararası rotalarda, kartla yapılan ödemelere kıyasla daha uzun sürebilir.
Banka kartı
Banka kartı, banka havalesinden daha hızlı olabilir. Ancak işlem ücretleri de daha yüksek olabilir.
Kredi kartı
Kredi kartları kullanışlıdır ancak masraflı olabilir. Bazı kart sağlayıcıları para transferlerini nakit avans olarak değerlendirebilir ve bu da ek maliyetlere yol açabilir.
Mobil cüzdan
Mobil cüzdanlar bazı ülkelerde ve sağlayıcılarda kullanılabilir. Özellikle alıcı geleneksel bir banka hesabına para yatırılmasını istemiyorsa, para havalelerinde sıkça kullanışlıdır.
Nakit ödeme
Bazı sağlayıcılar, transferi çevrim içi başlatıp bir temsilci noktasında nakit ödeme yapmanıza olanak tanır. Bu seçenek, transfer için banka hesabını kullanmayı tercih etmeyen kişilere yardımcı olabilir.
PayPal bakiyesi
PayPal ile bağlantılı bazı hizmetler, varış yerine bağlı olarak PayPal bakiyesinden, banka hesabından, banka kartından veya kredi kartından karşılanan uluslararası transferlere olanak tanır.
Para gönderirken gizli ücretlerden nasıl kaçınılır
Gizli ücretler genellikle üç yerde karşınıza çıkar: döviz kurunda, ödeme yönteminde ve alıcı bankada.
Alıcının eline geçen nihai tutarı karşılaştırın
Kendinizi korumanın en kolay yolu budur. 1.000 USD gönderiyorsanız, tüm ücretler düşüldükten sonra her sağlayıcının ne kadar avro gönderdiğini karşılaştırın.
Döviz kuru farkına dikkat edin
Bir sağlayıcı düşük transfer ücreti duyurabilir, ancak daha düşük bir döviz kuru sunabilir. Bu fark da bir maliyettir.
Kredi kartı kullanırken dikkatli olun
Kredi kartıyla yapılan ödemelerde sağlayıcı ve kartı veren kuruluş ücretleri alınabilir. Birçok kişi için banka havalesi veya banka kartı daha ucuzdur.
Gereksiz banka havalelerinden kaçının
Geleneksel banka havaleleri kullanışlı olabilir, ancak daha yüksek maliyetlere ve aracı banka ücretlerine yol açabilir.
Kontrollerden kaçınmak için transferleri bölmeyin
Yüksek miktarda para gönderiyorsanız, işlemi düzgün ve belgelenmiş şekilde yürütün. Doğrulamadan kaçınmak için transferleri bölmek, sorunları azaltmak yerine artırabilir.
Adınıza kayıtlı bir hesaptan gönderin
Kira depozitoları, mülk alımları, vize yenilemeleri veya maddi yeterlilik kanıtı talepleri için paranın sizinle açıkça ilişkilendirilen bir hesaptan gelmesi daha iyidir.
Para para en hızlı şekilde gönderilmesi nasıl mümkün olur?
Para transferinin en hızlı yolu, rotaya bağlıdır.
Avrupa içinde, hem bankaların hem de ödeme sağlayıcılarının anlık SEPA transferlerini desteklemesi durumunda euro cinsinden yapılan transferler oldukça hızlı olabilir. Avrupa dışından gelen para transferlerinde ise kartla fonlanan transferler veya havale sağlayıcıları daha hızlı olabilir, ancak her zaman en ucuz seçenek olmayabilirler.
Duruma göre hızlı seçenekler
Euro hesabından euro hesabına
Uygun olduğunda, anlık SEPA transferi en hızlı seçeneklerden biri olabilir.
Karttan nakit teslimata
Alıcının nakit ihtiyacı olması durumunda havale sağlayıcıları hızlı olabilir, ancak kullanılabilirlik sağlayıcıya, hedef ülkeye, acente çalışma saatlerine ve uyum kontrollerine bağlıdır.
ABD'den Portekiz veya İspanya'ya
Miktar ve ödeme yöntemine bağlı olarak, geleneksel banka havalesine kıyasla çevrimiçi para transferi sağlayıcıları daha hızlı ve ucuz olabilir.
Büyük miktar transferleri
Büyük miktar transferleri nadiren en hızlı seçenek olur, çünkü sağlayıcı veya banka gelir kanıtı, vergi beyannameleri, banka hesap özetleri veya fon kaynağı belgeleri talep edebilir.
Hızlı transferin neden gecikebileceği
Transferler aşağıdaki nedenlerle gecikebilir:
- Hatalı alıcı bilgileri
- Resmi tatiller
- Hafta sonu işlemleri
- Döviz dönüşüm kontrolleri
- Güvenlik taraması
- Fon kaynağı talepleri
- Alıcı banka incelemesi
- Büyük miktar transferleri
Uluslararası para gönderme yöntemleri
Uluslararası para göndermek için doğru transfer yolunu seçin. En yaygın seçenekler SEPA, SWIFT, fintek transferleri, havale sağlayıcıları ve uzman döviz hizmetleridir.
SEPA transferi
SEPA, Avrupa içindeki eurodan euroya yapılan transferler için kullanışlıdır. Paranız zaten euro cinsinden ise, bu yöntem katılımcı Avrupa ülkeleri arasında para gönderip almanın en basit yollarından biri olabilir.
SWIFT ya da havale
Havale, birçok ülke ve para birimine para göndermek için kullanılabilir. Ancak aracı bankaların devreye girmesi nedeniyle daha yavaş ve pahalı olabilir.
Çevrimiçi para transferi sağlayıcısı
Çevrimiçi sağlayıcılar, döviz çevirisi ve uluslararası transferler için kullanışlıdır. Para banka hesaplarına, kartlara, cüzdanlara ya da nakit teslim noktalarına gönderilebilir; bu, sağlayıcının sunduğu seçeneklere bağlıdır.
Havale sağlayıcısı
Havale sağlayıcıları, alıcının nakit ihtiyacı olması, banka hesabının bulunmaması ya da paraya hızlıca ihtiyaç duyması durumlarında kullanışlıdır.
Uzman döviz sağlayıcısı
Uzman sağlayıcılar, büyük miktarlı transferlerde döviz kurunun önemli bir etkisi olduğu durumlarda faydalı olabilir.
Para transferi için en iyi uygulama hangisidir?
En iyi para transferi uygulaması, ne yapmak istediğinize bağlıdır.
Uluslararası gelir almak için en iyisi
Başka bir para biriminde maaş, serbest çalışma ödemeleri veya işletme geliri alıyor ve bunları avroya çevirmek istiyorsanız çok para birimli bir uygulama işinize yarayabilir. Bu konuda Wise ile çok iyi çalışıyoruz. İhtiyacınız olan her şeyi sunar ve 20K'ye kadar olan tutarları destekler.
Banka hesabı olmayan birine para göndermek için en iyisi
Western Union veya Ria gibi bir para gönderme uygulaması, alıcınızın nakit teslim alması, banka hesabına para yatırılması veya mobil cüzdana para gönderilmesi gerekiyorsa daha uygun olabilir.
Sık para transferi yapmak için en iyisi
Düzenli olarak para gönderiyorsanız Wise gibi şeffaf ücretler, iyi döviz kurları, güçlü takip imkânları ve güvenilir müşteri desteği sunan bir uygulama seçin.
Yüksek tutarlı transferler için en uygunu
Yüksek tutarlar için bir uygulama yeterli olmayabilir. Daha iyi döviz kuru desteği, resmi belgeler ve fonların kaynağı konusunda rehberlik sunan bir sağlayıcıya ihtiyacınız olabilir. Her zaman Currencies Direct. şirketini öneriyoruz.
Para transferinizi nasıl takip edersiniz
Özellikle uluslararası para gönderirken, bir para transferini takip etmek önemlidir.
Sağlayıcının uygulamasını veya web sitesini kullanın
Çoğu sağlayıcı, hesabınızdaki kontrol panelinden transferinizi takip etmenize olanak tanır.
Transfer numarasını kullanın
Bazı sağlayıcılar size bir takip numarası, işlem kimliği, referans kodu veya kontrol numarası verir. Bunları güvenle saklayın.
E-posta ve SMS güncellemelerini kontrol edin
Çoğu sağlayıcı, transfer oluşturulduğunda, işlendiğinde, geciktiğinde, ödendiğinde veya tamamlandığında durum güncellemeleri gönderir.
Transfer gecikirse destek ile iletişime geçin
Para beklenen sürede ulaşmazsa, fişiniz, takip numaranız, gönderen bilgileriniz ve alıcı bilgilerinizle birlikte sağlayıcıyla iletişime geçin.
Yaygın transfer durumları
Beklemede
Sağlayıcı talebi aldı ancak işlemeyi tamamlamadı.
İşleniyor
Para ödeme ağı üzerinden ilerliyor.
Askıya alındı
Sağlayıcı daha fazla bilgiye ihtiyaç duyabilir.
Alınmaya hazır
Alıcı para tahsil edebilir.
Tamamlandı
Para ulaşmış veya ödenmiş durumda.
Portekiz ve İspanya'ya taşınmadan önce göçmenlerin bilmesi gerekenler
20 bin avroya kadar olan küçük havaleler genellikle basittir. Daha büyük miktarlar daha fazla özen gerektirir.
Tasarruflarınızı aktarıyorsanız, yurtdışından ev satın alıyorsanız, aile hediyesi gönderiyorsanız, büyük bir yabancı gelir alıyorsanız ya da işletme fonlarınızı aktarıyorsanız, bankalar ve hizmet sağlayıcılar paranın kaynağını kanıtlamanızı isteyebilir.
Yardımcı olabilecek belgeler
- Maas bordroları
- Vergi beyannameleri
- Banka hesap özetleri
- Gayrimenkul satış sözleşmesi
- Miras belgeleri
- İşletme faturaları
- Yatırım satış kayıtları
- Emeklilik hesap özetleri
- Kredi anlaşmaları
Portekiz
Portekiz'de vergi mukimliği statüsüne sahipseniz, yabancı hesaplarınızın yıllık vergi beyannamenizde bildirilmesi gerekebilir. Bu durum, yabancı banka hesaplarınızı, fintech hesaplarınızı ya da Portekiz IBAN'ına sahip olmayan hesapları kullanıyorsanız önem taşır.
Gayrimenkul satın alımlarında, havalenin izlenebilir olmasına dikkat edin. Depozito ya da tapu ödemesi için para gönderiyorsanız, hesap adı, havale geçmişi ve fon kaynağı belgeleri net olmalıdır.
İspanya
İspanya'da vergi mukimliği statüsüne sahipseniz ve yabancı varlıklarınız varsa, varlıkların değeri ve türüne bağlı olarak bildirim yükümlülükleri uygulanabilir. Yabancı banka hesapları, yatırımlar, sigorta ürünleri ve yurtdışındaki gayrimenkuller bu kategoriye girebilir.
İspanya ayrıca ödeme araçlarının belirli hareketleri için deklarasyon kurallarına sahiptir. Nakit ya da eşdeğer araçlarla yapılan büyük miktardaki hareketler için para aktarmadan önce kuralları kontrol edin.
Online para transfer etmeden önce hızlı kontrol listesi
Para göndermeye başlamadan önce aşağıdakileri kontrol edin:
- Sağlayıcı gönderen ülkeyi destekliyor
- Sağlayıcı hedef ülkeyi destekliyor
- Para birimi rotası mevcut
- Alıcı bilgileri doğru
- İşlem ücreti net
- Döviz kuru kabul edilebilir
- Alıcıya ulaşacak son tutar gösteriliyor
- Ödeme yöntemi ek maliyet oluşturmuyor
- Teslim süresi sizin için uygun
- Para transferi takip edilebilir
- Fişi kaydettiniz
Daha büyük tutarlı transferler için ayrıca şunları da kontrol edin:
- Para kendi adınıza kayıtlı bir hesaptan geliyor
- Fonların kaynağına dair kanıtınız var
- Para transferi vergi bildirimi sorunlarına yol açmıyor
- Bankanız parayı kabul edecek
- Gerekli durumlarda muhasebeciniz, avukatınız veya bankanız doğru süreci onayladı
Paranızı Avrupa’ya göndermenin en kolay yolu, göndermeden önce netlik sağlayan yöntemdir.
Portekiz veya İspanya’daki göçmenler için iyi bir kurulum genellikle yerel bir banka hesabı ile çevrimiçi para transferi sağlayıcısını birleştirir. Yerel banka, kira, vergiler, ikamet ve resmi evrak işleriyle ilgilenir. Çevrimiçi sağlayıcı ise döviz kuru, uluslararası ödemeler ve daha hızlı transferler konusunda yardımcı olur.
Para göndermeye karar vermeden önce sadece reklamı yapılan ücrete değil, tüm maliyeti karşılaştırın. Döviz kurunu, transfer ücretlerini, ödeme yöntemini, hızı ve alıcıya ulaşan son tutarı inceleyin. Özellikle büyük miktarlar söz konusu olduğunda her transferin izlenebilir olmasına dikkat edin.
İyi bir çevrimiçi para transferi, yaşamı daha basit hale getirmeli; bankalar, vergiler veya göçmenlik evraklarıyla ilgili daha sonra ortaya çıkabilecek karmaşalara yol açmamalıdır.
Bu makaleyi paylaşın






 AVRUPA’DA TAŞINMA