İspanya’da yerleşik olmayanlar veraset vergisi öder mi?
Evet. İspanya’nın veraset vergisi olan impuesto sobre sucesiones (İngilizlerin deyimiyle ölüm vergisi), İspanya’da miras aldığınız varlıklar için yerleşik olmayanlardan da alınır: bir konut, İspanya’daki bir bankada bulunan para, bir araba. Yurt dışında yaşadığınızda İspanya yalnızca bu varlıkları vergilendirir ve vefat eden kişi bir İspanyol bölgesinde yaşamış olsa bile vergiyi Devletin vergi kurumu Madrid’deki ofisinden tahsil eder. Her mirasçı, kendi payı üzerinden vergi mükellefidir. Yurt dışında yaşayan biri sayılıp sayılmadığınızdan emin değil misiniz? İspanya’da vergi mukimliği hakkında bilgi alın.
Hangi bölgenin kuralları geçerli
- Vefat eden kişi İspanya’da yaşıyordu: yaşadığı, yani son beş yılın çoğunu geçirdiği bölgenin kuralları.
- Vefat eden kişi yurt dışında yaşıyordu: İspanya’daki terekenin değerinin büyük bölümünün bulunduğu bölgenin kuralları.
11 July 2021 tarihinden itibaren bu hak, AB’de yaşayan ya da yaşamayan tüm yerleşik olmayanlara tanınmaktadır: Londra, New York veya Sydney’deki bir mirasçı da Paris’teki bir mirasçıyla aynı bölgesel muafiyetlerden yararlanır. Bu tarihten önce yazılmış ve sonrasında yayımlanmış bazı sayfalarda da hâlâ aksi belirtilmektedir. Devlet kurallarının daha düşük vergiye yol açması hâlinde bunları tercih edebilirsiniz.
Bask Bölgesi ve Navarre’ın bu rehberde ele alınmayan kendi veraset vergileri vardır.
İspanya’da bölgelere göre veraset vergisi: her mirasçı ne kadar öder
İspanya’da veraset vergisi, vefat eden kişiyle yakınlık derecenize ve hangi bölgenin kurallarının geçerli olduğuna bağlıdır. Yalnızca devletin kuralları bile ağırdır: 21 yaş ve üzerindeki bir çocuk, eş veya ebeveyn için €15,956.87 muafiyet uygulandıktan sonra vergi oranı %7.65 ile %34 arasında değişir. Bölgeler, özellikle çocuklar ve eşler için vergiyi düşürür. Yasa, mirasçıları dört gruba ayırır:
- I. grup: 21 yaşından küçük çocuklar ve torunlar.
- II. grup: 21 yaş ve üzerindeki çocuklar ve torunlar, eş, ebeveynler ve büyükanne ve büyükbabalar.
- III. grup: kardeşler, yeğenler, amcalar, dayılar, halalar, teyzeler, üvey çocuklar ve kayınvalide ile kayınpeder.
- IV. grup: kuzenler, daha uzak akrabalar ve akraba olmayan herkes.
Bölgelere göre €350,000 miras alan bir mirasçının ödeyeceği vergi
Bir mirasçı, tek bir bölgede €300,000 değerinde bir ev ve İspanya’daki bir bankada €50,000 alıyor:
| Bölge | 35 yaşındaki çocuk | Eş | Yeğen |
|---|
| Endülüs | €0 | €0 | €93,630 |
| Valensiya bölgesi | €431 | €431 | €79,319 |
| Katalonya | €14,625 | €315 | €74,868 |
| Madrid | €641 | €641 | €52,523 |
| Balear Adaları | €0 | €0 | €33,610 |
| Kanarya Adaları | €62 | €58 | €105 |
| Mursiya | €641 | €641 | €105,105 |
| Yalnızca devlet kuralları | €64,148 | €64,148 | €105,105 |
Ev, vefat eden kişinin ana konutu değildi; mirasçının kendi varlığı azdı, engellilik durumu yoktu ve vefat eden kişiden önceki dört yıl içinde herhangi bir bağış almamıştı. Beyanname eksiksiz ve zamanında verildi. Ev eşyaları (daha düşük bir tutar kanıtlanmadığı sürece, yasaya göre mirasın %3’ü) hesaba katılmamıştır. Yeğen için verilen rakamlar, vefat eden kişinin çocuğu olmadığı varsayımına dayanır.
Bölgeler arasındaki farklar
- Endülüs: çocuklar, eşler ve ebeveynler için €1,000,000 muafiyet, ardından %99 indirim: kişi başı €1 milyonun altında miras alanlar vergi ödemez. Yeğenler için €10,000 muafiyet vardır ve indirim uygulanmaz.
- Valensiya bölgesi: eksiksiz ve zamanında beyan edilen tutar üzerinden çocuklar, eşler ve ebeveynler için €100,000 muafiyet ve %99 indirim. 1 June 2026 tarihinden itibaren, kan bağı olan kardeşler, yeğenler, amcalar, dayılar, halalar ve teyzeler için indirim %25; 1 June 2027 tarihinden itibaren %50 olacaktır.
- Katalonya: yalnızca eş için %99 indirim. 21 yaş ve üzerindeki çocuklar ile ebeveynler, miras büyüdükçe azalan bir indirim alır: ilk €100,000 için %60, sonraki tutar için %55, €300,000’a kadar %50 ve daha yüksek tutarlarda daha az; 21 yaşından küçük çocuklar için ilk €100,000’da %99 indirim uygulanır. 75 yaş ve üzerindeki eş, çocuk veya ebeveyn için ayrıca €275,000 muafiyet vardır.
- Madrid: çocuklar, eşler ve ebeveynler için %99; kardeşler ve yeğenler için %50 indirim.
- Balear Adaları: çocuklar, eşler ve ebeveynler için %100 indirim; vefat eden kişinin çocuklarıyla birlikte mirasçı olmayan kan bağı olan kardeşler, yeğenler, amcalar, dayılar, halalar ve teyzeler için %60; diğer durumlarda %35 (yukarıdaki yeğen için €33,610 yerine €54,616). Her iki indirim için de evin beyan edilen değerinin referans değerini en fazla %20 aşması gerekir.
- Kanarya Adaları: I, II ve III. gruplar için %99.9 indirim: yeğen neredeyse hiç vergi ödemez.
- Mursiya: çocuklar, eşler ve ebeveynler için %99 indirim; yeğenler devlet kurallarına göre belirlenen tutarı öder.
Vefat eden kişinin ana konutu, eş, çocuklar ve ebeveynler için ek bir muafiyet sağlar: devlet kurallarına göre değerin %95’i, her mirasçı için en fazla €122,606.47; bunun için konutun on yıl boyunca elde tutulması gerekir. Her bölgenin kendi oranı, üst sınırı ve süresi vardır. Yurt dışında yaşayan bir kişinin İspanya’daki tatil evi ana konutu sayılmaz.
İspanya’da miras almak için her mirasçının NIE alması gerekir mi?
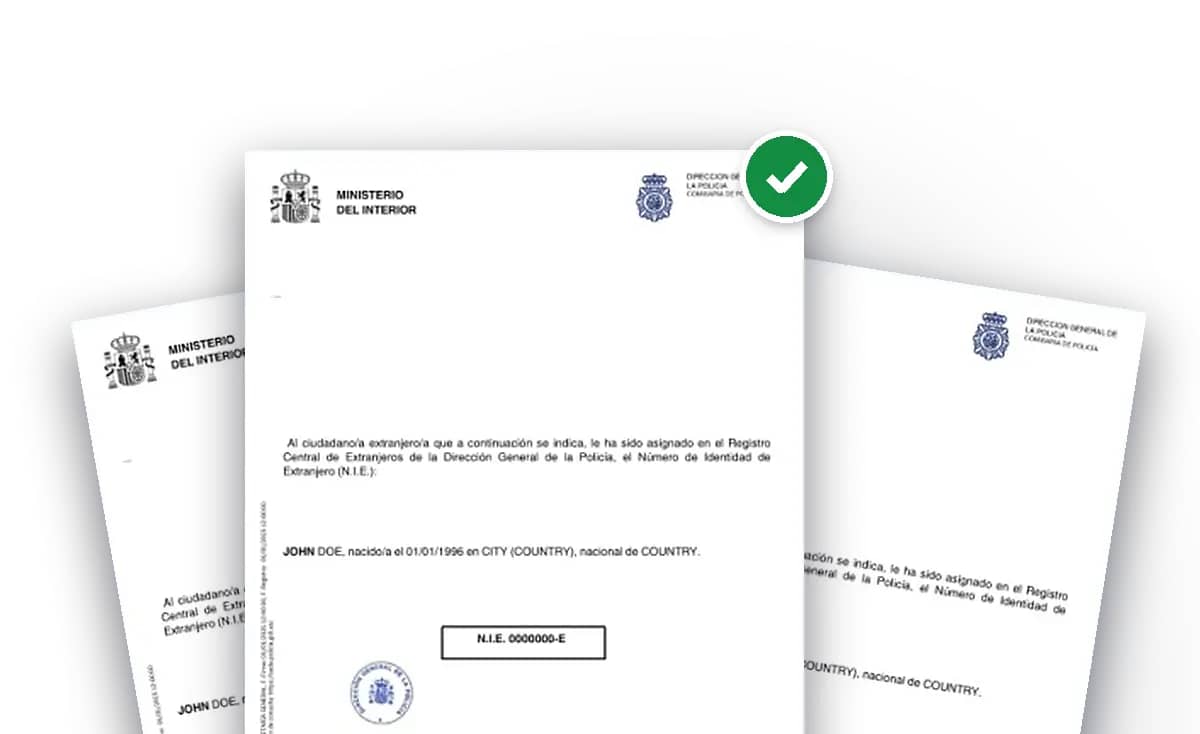
Evet, uygulamada gerekir. Kabul belgesi, her mirasçının vergi numarasını belirtir; vekil tarafından temsil edilen mirasçılar da buna dahildir. Yabancıların İspanyol vergi numarası (NIF) NIE’dir, yani número de identidad de extranjero. Bu numara olmadan noter belgeyi imzalayabilir, ancak numaranın eksik olduğunu kayda geçirir ve Tapu Sicili, belge bu numarayı içerene kadar konutu adınıza tescil etmeyi reddeder. Veraset vergisi beyannamesinde de her mirasçının İspanyol vergi numarası istenir; Tráfico ise bir aracı yalnızca pasaport ve NIE ibraz edildiğinde devreder.
- Her mirasçı için bir NIE: Bir daireyi miras alan üç çocuğun üç NIE’ye ihtiyacı vardır.
- Önce bu işlemi başlatın. Yurt dışından başvurulduğunda en uzun süren adım budur: İspanya konsoloslukları, kendi bölgelerinde yaşayan kişiler için randevu alındıktan sonra iki ila sekiz hafta içinde işlem yapar.
- Vasiyetname belgesi için gerekli değildir; bu işlemde pasaport yeterlidir. Konut için ödenen yıllık yerleşik olmayanlar vergisi için de gerekmez; bu verginin kendine ait bir kodu vardır.
Yalnızca vergi beyannamesi için vergi dairesi, İspanya konsolosluğu aracılığıyla M harfiyle başlayan bir vergi numarası da verebilir; ancak belge, Tapu Sicili ve Tráfico NIE ister. NIE aldıktan sonra, beyannamenizi vermeden önce 030 formuyla vergi dairesine kaydettirin: vergi dairesi bundan böyle NIE’yi vergi numaranız olarak kabul eder.
Yurt dışından NIE nasıl alınır
NIE numarası ve EX-15 formu hakkındaki kılavuzlarımız her yolu ayrıntılı olarak ele alıyor.
Yurt dışından İspanya’da miras işlemleri: 8 adımda
Ölüm belgesinden Tapu Sicili’ne kadar: her adımda ne yapılmalı ve kim yapmalı?
1
Her mirasçı için NIE başvurusu yapın
Her mirasçının NIE’si noterlik belgesinde yer alır ve Tapu Sicili, bu numara olmadan konutu tescil etmez. Yurt dışından başvururken bu işlem en uzun sürenlerden biridir: Belgeleri toplarken, ilk haftalarda başvuruyu başlatın.
Bizimle: €199’dan başlayan fiyatlarla5 dakikada çevrimiçi başvurun
NIE başvurusu yap2
Ölüm belgesini alın
İspanya’da gerçekleşen bir ölüm İspanya Nüfus Kayıt Dairesi’ne kaydedilir: belgeyi çevrim içi veya posta yoluyla isteyin. Yurt dışında gerçekleşen bir ölüm için, yabancı ülkenin düzenlediği belgeye Lahey apostili eklenmeli ve İspanyolcaya yeminli tercümesi yapılmalıdır; başka bir AB ülkesinden alınmışsa, belgeyle birlikte AB çok dilli standart formunu isteyin. Bu form için apostil gerekmez.
AB: çok dilli form, apostil gerekmez
3
Vasiyetname ve hayat sigortası belgelerini isteyin
Ölümden 15 iş günü sonra, Adalet Bakanlığı merhumun İspanya’da vasiyetname düzenleyip düzenlemediğini, hangi noter huzurunda düzenlediğini ve hangi hayat sigortası poliçelerinin kendisini kapsadığını bildirir. Tek bir 790 numaralı form (kod 006) her iki belgeyi de talep etmek için kullanılır; her biri €3.86 tutarındadır. Yurt dışından başvururken formu ölüm belgesiyle birlikte Madrid’e postayla gönderin. Belgeler 10 iş günü ve 7 iş günü içinde düzenlenir.
Belge başına €3.86Pasaport yeterlidir
4
Mirasçıların kim olduğunu öğrenin
İspanya’da düzenlenmiş bir vasiyet varsa noterden onaylı bir örneğini isteyin. Yurt dışında düzenlenmiş bir vasiyet varsa noter, yabancı hukuka ilişkin kanıtı ve vefat eden kişinin ülkesindeki vasiyet sicili belgesini de ister; böyle bir sicil varsa. Vasiyet yoksa yakın akrabalar, İspanyol noterden mirasçıların tespitine ilişkin beyan talep eder.
Mirasçıların tespiti: 20 iş günü veya daha uzun
5
Varlıkları listeleyin ve karar verin
Her bankadan vefat tarihindeki bakiyeleri isteyin; evin tapusunu ve kadastro referans numarasını içeren IBI makbuzunu temin edin. Borçlar da var mı? İspanyol hukukuna göre, borçlarınızı terekenin değeriyle sınırlayan envanter tutanağına göre mirası kabul edebilir veya noterde mirası reddedebilirsiniz.
Ücretsiz bir görüşmede bize danışın6
Tapu senedini İspanya’da veya vekâletnameyle imzalayın
Mirasçılar veya vekilleri, kimin neyi ve hangi değer üzerinden alacağını belirten kabul ve paylaşım senedini İspanyol noteri huzurunda imzalar. Seyahat edemiyor musunuz? İspanya konsolosluğunda, ülkenizde apostil tasdikli olarak bir noter huzurunda veya görüntülü görüşmeyle bir İspanyol noteri huzurunda vekâletname imzalayın.
Her mirasçının NIE bilgisi senette yer almalı
7
Veraset vergisi ve plusvalía beyanında bulunun
Ölüm tarihinden itibaren 6 ay içinde her mirasçı, yurt dışında yaşayan mirasçıların işlemlerini yürüten Madrid’deki vergi dairesine 650 numaralı formu verir ve vergiyi öder. AB ve AEA dışındaki mirasçılar, İspanya’da yaşayan bir temsilci belirler. Aynı zamanda, taşınmazın bulunduğu belediyeye plusvalía beyanında bulunun.
Ölüm tarihinden itibaren 6 ayUzatma: 5 ay içinde başvurun
8
Evi kaydettirin, parayı serbest bırakın, aracı devredin
Tapu senedi ve vergilerin ödendiğine dair belgeyle Tapu Sicili evi 15 gün içinde kaydeder, bankalar da parayı serbest bırakır. Araç, kendisine tahsis eden tapu senedinden itibaren 90 gün içinde pasaport ve NIE ile Trafico’ya götürülür (€55.70).
Araç: 90 gün
Bu süreler tahminimizdir, bir kural değildir: hiçbir resmî kaynak kesin bir süre vermiyor. Yurt dışından tamamlanan bir miras işlemi en iyi ihtimalle yaklaşık üç ay sürer; takvimi vergi son tarihi belirler. Mirasçıların ek süreye en sık başvurmasına neden olan durum, henüz alınmamış bir NIE veya yabancı hukuka ilişkin bir sorudur.
- 0. günölüm: 6 aylık süre başlar
- 3. haftadan itibarenvasiyetname ve sigorta belgeleri
- 1–2. ayvasiyetname veya mirasçıların beyanı, banka bakiyeleri
- 2–4. aynoterde tapu senedi
- 5. aydan önceuzatma, gerekiyorsa
- 6. ay650 formu ve plusvalía, beyan edilip ödenir
6 aylık süre ve bu süreyi kaçırırsanız ne olur
Vergi, mirasçıların ne yaptığına bakılmaksızın ölüm gününden itibaren ödenmelidir: 6 aylık süre vasiyetnameden, belgeden veya mirası kabul etmenizden değil, o günden itibaren başlar. 15 Mart 2026 tarihinde gerçekleşen bir ölüm için beyanname en geç 15 Eylül 2026 tarihinde verilmelidir; uzatma talebi ise 15 Ağustos 2026 tarihine kadar yapılmalıdır.
- Uzatma: İlk 5 ay içinde çevrimiçi olarak veya ölüm belgesi, mirasçılar ve varlıkların yaklaşık değeriyle birlikte yazılı başvuru yapmanız hâlinde 6 ay daha uzatma verilir. Bir ay içinde yanıt gelmezse talep kabul edilmiş sayılır. Bu durumda, ilk 6 aylık sürenin bitiminden itibaren gecikme faizi ödersiniz.
- Kendiliğinden geç beyanda bulunursanız: Verginin %1’i ve her tam ay için ek %1 oranında gecikme zammı uygulanır; 12 ay sonra bu oran %15’e çıkar ve ayrıca faiz işler. Tamamını zamanında öderseniz bu tutar dörtte bir azalır.
- Vergi dairesi durumu önce tespit ederse: Ödenmemiş verginin %50’si ile %150’si arasında ceza uygulanır.
- Bölgesel bir vergi indirimi buna bağlı olabilir: Valensiya bölgesinde çocuklar ve eşler için uygulanan %99’luk indirim yalnızca eksiksiz ve zamanında beyan edilen tutar için geçerlidir.
- Mirasla ilgili bir dava süreyi durdurur; tereke envanteri veya itiraz edilmeyen mirasçı beyanı durdurmaz.
- Dört yıl: Vergi dairesinin vergi talep edebileceği süre, beyanname verme döneminin sona ermesinden itibaren başlar.
Vergi sıfır olsa bile beyannameyi verin: %99 indirim beyannamede talep edilir, beyannamenin yerine geçmez. Ölümle birlikte iki süre daha başlar: belediyeye ödenen plusvalía (6 ay, talep ederseniz 1 yıl) ve aracı kimin üzerine alacağı; bu kişi aracı 90 gün içinde Tráfico’ya bildirmelidir.
İspanyol miras hukuku: mirasçıları hangi hukuk belirler?
İspanya’daki vergi ve mirasa uygulanacak hukuk, birbirinden farklı konulardır. Mirasçıların kim olacağı ve hangi oranlarda miras alacağı, 17 August 2015 tarihinden itibaren gerçekleşen tüm ölümler için AB Miras Tüzüğü’ne tabidir:
- Ölen kişinin öldüğü sırada mutat olarak yaşadığı ülkenin hukuku: Almanya’da yaşayan bir Alman, Alicante’deki dairesini Alman hukukuna göre bırakır.
- Ya da vasiyetinde seçmiş olması hâlinde vatandaşı olduğu ülkenin hukuku; 17 August 2015 tarihinden önce bu hukuka göre düzenlenen bir vasiyet, hukuk seçimi sayılır.
- Birleşik Krallık bu düzenlemeye bağlı olmasa da İspanyol noterler ve tapu sicil görevlileri, Britanya ve Amerikan mirasları da dâhil, herkese bu hukuku uygular.
- İspanya’daki saklı paylar —çocuklara ayrılan üçte ikilik pay— yalnızca İspanyol genel hukuku geçerli olduğunda uygulanır; Katalonya ve Galiçya dâhil bazı bölgelerin kendilerine özgü hukukları vardır.
Yurt dışında düzenlenen vasiyet ve Birleşik Krallık’taki probate belgesi
Bir vasiyet; düzenlendiği yerin, vasiyetçinin vatandaşı olduğu ülkenin, yerleşim yerinin veya mutat ikametgâhının hukukuna ya da taşınmaz söz konusuysa İspanya hukukuna uygun olması hâlinde şekil bakımından geçerlidir. Yurt dışında düzenlenen bir vasiyet için noter, vasiyetin apostilini ve çevirisini, yabancı hukuka ilişkin kanıtı ve varsa ölen kişinin ülkesindeki vasiyet sicilinden alınan belgeyi ister. Birleşik Krallık’tan alınan probate belgesi mi? İspanya’daki sicil makamı 2020’de ve yeniden 2025’te, Britanya hukuku geçerliyse bu belgenin gerekmediğine hükmetti; Londra’daki İspanyol konsolosluğu ise hâlâ Britanya vasiyetinin probate belgesiyle geçerli olduğunu belirtiyor, bu nedenle noter belgeyi isteyebilir.
Avrupa Mirasçılık Belgesi
Ölen kişi başka bir AB ülkesinde (Danimarka ve İrlanda hariç) yaşamışsa mirasçılar, o ülkeden Avrupa Mirasçılık Belgesi talep edebilir. Tapu sicili bu belgeyi mirasçılık belgesi olarak kabul eder; vergi dairesi ise ölüm belgesi ve vasiyet yerine, herhangi bir çevirmen tarafından İspanyolcaya çevrilmiş hâlini kabul eder.
İspanya'daki bir miras işlemini seyahat etmeden tamamlayabilir misiniz?
Evet. İşlemler İspanya'da yapılır, ancak sizin adınıza senedi imzalaması ve vergi beyannamesini vermesi için oradaki birine vekaletname verebilirsiniz:
- İspanyol noteri olarak görev yapan bir İspanya konsolosluğunda: bu tür bir vekaletname için apostil gerekmez. Örneğin Londra Konsolosluğu miras işlemlerini yürütmez, ancak vekaletnameyi düzenler.
- Ülkenizdeki bir noter huzurunda: bu durumda vekaletnameye Lahey apostili alınması ve İspanyolcaya çevrilmesi gerekir.
- 9 Kasım 2023'ten bu yana, tek bir mirası kabul etmek gibi belirli işlemler için İspanyol noterle görüntülü görüşme yoluyla vekaletname düzenleyebilirsiniz; genel vekaletnameler bu yolla imzalanamaz. Elektronik kimliğinizle giriş yaparsınız.
Londra Konsolosluğu'nun tavsiyesi: Miras olarak ne alacağınızı, vergileri ve ücretleri öğrenmeden genel vekaletname veya satış vekaletnamesi imzalamayın. Yalnızca bu mirasla sınırlı bir vekaletname yeterlidir.
Vefat eden kişinin İspanya’daki banka hesapları
Banka ölümden haberdar olduktan sonra, tereke paylaştırılana kadar hesaplar dondurulur; ancak cenaze masrafları ve vefat eden kişinin ödenmesine izin verdiği faturalar bu uygulamanın dışındadır. Paranın serbest bırakılması için banka, mirasın kabul edildiğini gösteren belgeyi ve veraset vergisinin ödendiğine ya da ödenmesinin gerekmediğine dair kanıtı ister.
- Vergiyi önce ödeyecek paranız yok mu? Vergi dairesi, vergiyi miras kalan hesaplardan ödemenize izin verebilir: beyanınızı vermeden önce, kâğıt üzerinde ve her banka için ayrı bir beyannameyle başvurun. Ya da mevduatları serbest bırakmak için yalnızca bu amaçla kısmi bir vergi değerlendirmesi isteyin: indirimler uygulanmadan hesaplanan bu tutar, nihai vergiye mahsup edilir.
- Ortak hesap: Hesap sahiplerinden biri tek başına imza atabiliyorsa diğeri de bunu yapabilir; tüm imzaların gerekli olduğu durumlarda mirasçılar, vefat eden kişinin yerine imza atar. Paranın kime ait olduğu ise ayrı bir konudur.
- Banka, parayı almanız için hesap açmanızı zorunlu tutamaz: nakit gibi ücretsiz bir yöntem sunmalıdır; havale veya çek için ücret alınabilir.
Borçlar, mirası reddetme ve imza atmayan ortak mirasçı
Miras İspanyol hukukuna tabi olduğunda:
- Mirası koşulsuz kabul etmek, vefat eden kişinin borçlarından kendi mal varlığınızla da sorumlu olmanıza yol açar. Mirası envanterin sağladığı korumadan yararlanarak noter huzurunda kabul etmek, sorumluluğunuzu terekenin değeriyle sınırlar.
- Mirası reddetme işlemi noter huzurunda yapılır. Adı belirtilen bir ortak mirasçının lehine reddetmek, mirası kabul edip ona devretmek sayılır.
- Mirası kabul etmek için son tarih yoktur, ancak bir ortak mirasçı veya alacaklı noterden size 30 gün süre vermesini isteyebilir: bu durumda sessiz kalmanız koşulsuz kabul sayılır.
- Paylaşım konusunda anlaşamayan mirasçılar mahkemeye başvurur ve mirasla ilgili bir dava, vergi süresini durdurur.
Başka bir ülkenin hukuku geçerliyse, bu konular o hukuka göre değerlendirilir: o hukuku bilen bir avukata danışın.
Plusvalía: belediyenin miras kalan konutlar üzerindeki vergisi
Mirasçı, konutun bulunduğu arsanın değerindeki artış üzerinden belediyeye ayrıca plusvalía municipal vergisi öder: bunu ölüm tarihinden itibaren 6 ay içinde, talepte bulunmanız hâlinde ise bir yıl içinde beyan edin. Miras beyan edilmeden Tapu Sicili mirası kaydetmez.
- Değer artışı yoksa vergi de yok: miras vergisi için beyan edilen değer, vefat eden kişinin ödediği tutarla karşılaştırılır.
- Aksi hâlde iki matrahın düşük olanı üzerinden ödeme yaparsınız: arsanın kadastro değeri ile vefat eden kişinin arsaya sahip olduğu yıl sayısına uygulanan katsayının çarpımı ya da gerçek değer artışı. Her belediye, %30’u aşmamak üzere kendi vergi oranını belirler.
- Belediyeler, kendi belirledikleri koşullara bağlı olarak çocuklar, eşler ve ebeveynler için vergide %95’e kadar indirim yapabilir: belediyenin vergi yönetmeliğini kontrol edin.
- 1 December 2026 tarihinden itibaren gerçekleşen ölümler için, bu katsayıları belirleyen kararname Parlamento tarafından onaylanırsa yeni azami katsayılar uygulanır.
Veraset vergisini iki kez mi ödeyeceksiniz?
Olabilir. İspanya, yurt dışında ödenen veraset vergisinin yalnızca İspanya’da yaşayan mirasçılar tarafından mahsup edilmesine izin verir ve vergi dairesi Fransa, Yunanistan ve İsveç ile yapılan veraset vergisi anlaşmalarını listeler. Fransa ile yapılan anlaşmaya göre, vefat eden kişi Fransa’da yaşamışsa İspanya’daki bir konut yalnızca İspanya’da, İspanyol banka hesapları ve menkul kıymetler ise yalnızca Fransa’da vergilendirilir. Diğer durumlarda İspanya’daki vergiye yönelik herhangi bir indirim, kendi ülkenizin kurallarına bağlıdır: orada bir vergi danışmanına başvurun.




 Portekize taşın

 Portekize taşın








 AVRUPA’DA TAŞINMA