Portekiz’de veraset vergisi var mı?
Bu adla anılan bir vergi yoktur: miras kalanlar, her mirasçının aldığı tutar üzerinden %10 oranında damga vergisine (imposto do selo) tabidir. Ailelerin çoğu hiçbir şey ödemez:
- Muaf: eş veya fiilî partner, çocuklar ve torunlar, anne-babalar ve büyükanne-büyükbabalar.
- %10 vergiye tabi: diğer herkes: erkek ve kız kardeşler, yeğenler, kuzenler, arkadaşlar.
Vergi, mirasçının kim olduğuna ve nerede yaşadığına bakılmaksızın Portekiz’de bulunan varlıklar için geçerlidir: bir ev veya arazi, Portekiz’deki bir bankada tutulan para ve kripto varlıklar, orada kayıtlı bir araba. Bir taşınmaz, piyasa fiyatından değil, vergi değerinden (vergi kaydındaki valor patrimonial tributário) değerlendirilir ve vefat eden kişinin borçları düşülür. Kişisel eşyalar ve ev eşyaları, hayat sigortası ve sosyal güvenlik ölüm yardımları vergilendirilmez.
Vergi dairesi beyanın ardından ödeme bildirimini gönderir; vergi, bildirimin ardından gelen iki ayın sonuna kadar ödenir veya tutar €1,000’ın üzerindeyse, altı ayda bir olmak üzere, her biri en az €200 olan en fazla 10 taksitte ödenebilir.
Muafiyet, yapılacak hiçbir şey olmadığı anlamına gelmez
Tüm mirasçılar muaf olsa bile, ölüm yine de bildirilmelidir (Modelo 1 üzerinden participação); tüm taşınmazlar, hesaplar ve arabalar listelenmelidir. Bu nedenle, vergi borcu olmayan bir çocuğun bile Portekiz NIF alması ve son başvuru tarihine uyması gerekir.
Her mirasçının Portekiz NIF’si olması gerekir mi?
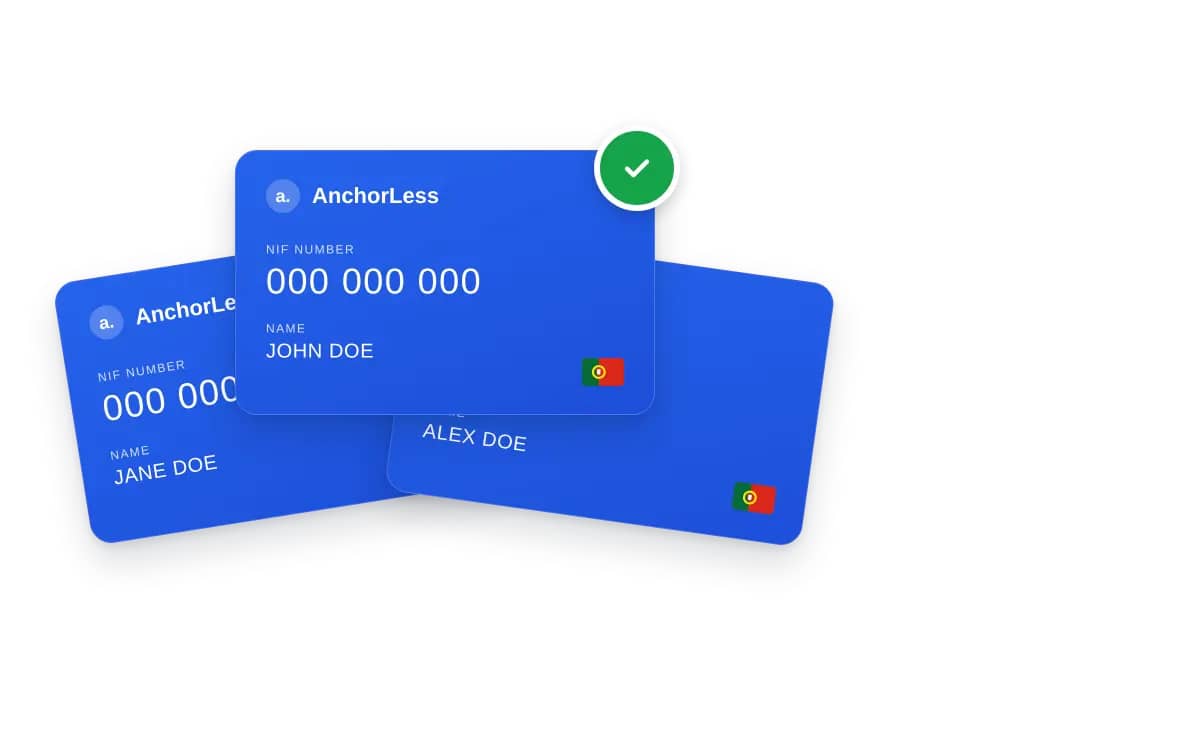
Evet. Tereke için ayrı bir vergi numarası alınır; bu, herança indivisa NIF’sidir (7 ile başlar) ve kaydında vefat eden kişi, cabeça de casal ve NIF’leriyle birlikte tüm mirasçılar yer alır. Vergi dairesinin kendi bilgilendirme broşürü açıkça belirtir: beyan ancak terekenin NIF’si alındıktan sonra verilebilir ve beyanla birlikte vefat eden kişinin ve tüm mirasçıların NIF’leri ile kimlik belgeleri sunulmalıdır. IRN de her mirasçının NIF’sini ister; ev sizin adınıza tescil edilirken tapu siciline de bu bilgiler kaydedilir.
- Her mirasçı için bir NIF: bir evi miras alan üç çocuğun üç NIF’ye ihtiyacı vardır.
- Önce bunu halledin. 1 Temmuz 2025’ten itibaren, Portekiz vatandaşlık kartı olmayan kişiler NIF için vergi dairesinin çevrimiçi hizmet noktası (e-balcão) üzerinden, bir temsilci aracılığıyla veya randevu alarak şahsen başvurabilir: yurt dışından başvurularda en uzun süren adım budur.
- Portekizli göçmenlerin çocukları: Portekiz vatandaşlık kartıyla birlikte NIF de verilir; daha önce hiç kartınız olmadıysa kendi NIF’nizi almanız gerekir, çünkü ebeveyninizin NIF’si sizin için geçerli değildir.
Yurt dışından NIF nasıl alınır
- Portekiz’de, vergi dairesinde, randevu alarak; pasaportunuz ve yurt dışındaki adresinizi gösteren bir belgeyle.
- Bir temsilci aracılığıyla vekâletnamenizle, vergi dairesinin e-balcão hizmeti üzerinden.
- Ya da bunu bizim yapmamıza izin verin: NIF’nizi çevrimiçi olarak, her mirasçı için iş ortağı avukatlarımız aracılığıyla alıyoruz. 99 €’dan başlayan fiyatlarla.
Peki ya mali temsilci?
NIF almak için gerekmez. Ancak Portekiz’le bir evin veya adınıza kayıtlı bir arabanın olması gibi bir vergi ilişkiniz varsa, AB ve AEA dışında yaşayan bir mirasçının 15 gün içinde bir mali temsilci ataması veya vergi dairesinin elektronik bildirimlerine kaydolması gerekir. AB’de veya AEA’da yaşayan mirasçıların bunu yapması gerekmez. Portekiz’de ikamet etmeyen cabeça de casal, terekenin NIF’sini temsilcisi aracılığıyla talep eder. Mali temsilcinin ne yaptığını öğrenin.
Yurt dışından Portekiz’de miras: 8 adım
Sıralama önemlidir: NIF’ler beyandan önce, beyan da bankanın herhangi bir işlem yapmasından önce gelir. Adımların çoğu sizin adınıza vekâletnameyle tamamlanabilir.
1
Ölüm belgesini alın
Portekiz’de gerçekleşen bir ölüm veya yurt dışında vefat eden bir Portekiz vatandaşının ölümü, konsolosluk ya da herhangi bir nüfus müdürlüğü tarafından kayda geçirildikten sonra Portekiz nüfus sicilinde yer alır: belgeyi çevrim içi olarak talep edin. Yurt dışında vefat eden diğer kişiler için yabancı makamlarca düzenlenen belgenin tercümesini kullanın.
1. haftaÇevrim içi
Ölüm belgesini talep edin2
Her mirasçı için Portekiz NIF’si alın
Miras beyan edilmeden önce her mirasçının NIF alması gerekir; önce cabeça de casal almalıdır. Yurt dışından başvurulduğunda bu, en uzun süren adımdır: hemen başlatın.
1–2. haftalarHer mirasçı için bir tane
NIF’mi al3
cabeça de casal, tereke için NIF başvurusunda bulunur
cabeça de casal, tereke bölüşülene kadar terekeyi yönetir: önce hayatta kalan eş, o yoksa vasiyeti yerine getirmekle görevlendirilen kişi, o da yoksa en yakın mirasçı. Tereke için NIF başvurusunu yalnızca o, vergi dairesinin portalı üzerinden veya yurt dışında yaşıyorsa mali temsilcisi aracılığıyla yapabilir.
2–4. haftalar
4
Ölümü vergi dairesine bildirin
Óbito bildirimi (Modelo 1), ölüm belgesi, varsa vasiyetname, vefat edenin ve tüm mirasçıların NIF ve kimlik belgeleri ile Portekiz’de sahip oldukları varlıkların listesiyle birlikte sunulur. Kimsenin vergi ödemesi gerekmese bile.
3. ayın sonuna kadarMuafiyet durumunda bile
5
Banka hesaplarını bulun
Banco de Portugal, mirasçılara vefat eden kişinin hangi bankalarda hesabı olduğunu ücretsiz olarak bildirir. Bankalar, beyanname verildikten veya vergi ödendikten sonra parayı serbest bırakır.
1. aydan itibarenÜcretsiz
6
Mirasçıların kim olduğunu kanıtlayın
Noterde veya IRN’nin Balcão das Heranças biriminde düzenlenen habilitação de herdeiros: bankaların, sicillerin ve alıcıların talep ettiği belge. IRN’de bu işlem, €425 karşılığında mal paylaşımını ve tapu siciline kaydı da içerebilir.
NIF’lerden sonraIRN’de €425
7
Paylaştırın ve kaydettirin
Mirasçılar terekeyi paylaşır (partilha) ve her taşınmazı yeni maliklerin adına, paylaşımın ardından iki ay içinde kaydettirir: bu süreden sonra sicil ücreti iki katına çıkar.
Paylaşımdan sonraki iki ay içinde
8
Mirasın düzenini koruyun
Paylaşılana kadar tereke, evin IMI’sini öder, vefat eden kişinin son gelir vergisi beyannamesini verir ve kira gelirlerini beyan eder. Daha sonra mı satılacak? Kazanç, sonraki yılın beyannamesinde bildirilir.
Her yıl
IRS beyannamemi ver
- 0. günvefat
- 1–2. haftalarbelge, her mirasçının NIF’i
- 2–4. haftalarterekenin NIF’i
- 3. ayın sonuna kadarbeyanname ve IRN prosedürü başlatılır
- Bildirimin ardındaniki ay içinde ödenen vergiler
- Ardındanhabilitação, paylaşım ve tapu sicili
Yurt dışından mı yapıyorsunuz? İşlemlerin çoğu vekâletname aracılığıyla yürütülür: Portekiz’e seyahat etmeden.
3 aylık süre, tarihlerle
Beyan, vefatın gerçekleştiği aydan sonraki üçüncü ayın sonuna kadar, cabeça de casal tarafından ve muaf olsun ya da olmasın herhangi bir şey alan her mirasçı tarafından verilmelidir. cabeça de casal tüm mirasçıları beyan ederse diğerlerinin yeniden beyan vermesi gerekmez.
- 15 Mart 2026 tarihinde gerçekleşen vefat: 30 Haziran 2026 tarihine kadar.
- 28 Ekim 2026 tarihinde gerçekleşen vefat: 31 Ocak 2027 tarihine kadar; bu tarih pazar gününe denk geldiğinden süre 1 Şubat 2027 Pazartesi gününe uzar.
Vergi dairesi, yalnızca kanıtlayabileceğiniz bir gerekçeyle 60 güne kadar ek süre verebilir. IRN’nin basitleştirilmiş prosedürü (Balcão das Heranças) de üçüncü ayın sonuna kadar başlatılmalıdır.
Süreyi kaçırırsanız
- Geç verilen veya hiç verilmeyen beyan için 150 € ile 3.750 € arasında para cezası.
- Para bloke kalır: Beyan verilmeden veya vergi ödenmeden önce bankalar, vefat eden kişinin mevduatlarını, hisselerini veya kripto varlıklarını serbest bırakamayabilir.
- Vergi dairesi kendi başına işlem yapar: Beyan vermeniz için size 10 ila 30 gün süre tanır, ardından terekeyi kendisi değerlendirir ve varlıklar gizlenmiş olarak kabul edilebilir.
Mirasçıları hangi ülkenin hukuku belirler?
Kimlerin, hangi oranlarda miras alacağı vergi konusundan farklıdır. 17 August 2015 tarihinde veya sonrasında gerçekleşen ölümlerde, AB’nin miras yönetmeliği, vasiyetnamede kişinin vatandaşı olduğu ülkenin hukukunun seçilmiş olması hâli dışında, vefat eden kişinin son yaşadığı ülkenin hukukunu, Portekiz’deki ev de dâhil olmak üzere tüm mal varlığına uygular. Bu tarihten önce Portekiz, vefat eden kişinin vatandaşlık ülkesinin hukukunu uyguluyordu.
- Fransa’da yaşamış Portekizli bir göçmen, Ağustos 2015’ten sonra herhangi bir hukuk seçimi yapmadan vefat ederse: Portekiz’deki evin mirasçılarını Fransız hukuku belirler. Portekiz vergileri ve evrak işlemleri yine de bu ev için geçerlidir.
- Vefat eden kişi AB dışında yaşadıysa (Birleşik Krallık, ABD): o ülkenin kendi kuralları devreye girer ve evin yeniden Portekiz hukukuna tabi olmasına yol açabilir. Harekete geçmeden önce bir avukata danışın.
- Portekiz hukuku uygulandığında yakın aile üyelerini korur: eş ve çocuklar varsa, vasiyetnamede ne yazarsa yazsın terekenin üçte ikisi onlara ayrılır.
Bir Portekiz vatandaşının yurt dışında düzenlediği vasiyetname, yalnızca resmî şekil şartlarına uygun olarak (örneğin noter huzurunda) düzenlenmişse Portekiz’de geçerli sayılır. Diğer AB ülkelerinde kullanılmak üzere Avrupa Mirasçılık Belgesi, mirasçıların kim olduğunu kanıtlar; alınması isteğe bağlıdır. Yönetmelik vergileri kapsamaz ve Danimarka ile İrlanda’da uygulanmaz.
Portekiz’de vefat eden kişinin banka hesapları
Paranın nerede olduğundan emin değil misiniz? Banco de Portugal, mirasçılara ücretsiz olarak vefat eden kişinin hangi Portekiz bankalarında hesabı olduğunu bildirir. Habilitação, cabeça de casal’i belirten vergi dairesi belgesi veya çocuklar için ölüm kaydı ve kendi doğum kaydınızla şahsen ya da postayla başvurun.
- Beyan edilene kadar dondurulur: bankalar mevduatı ancak damga vergisi ödendikten veya muaf mirasçılar için beyanname verildikten sonra serbest bırakabilir.
- Ortak hesaplar: vefat eden kişinin payı ayrılır; diğer hesap sahipleri kendi paylarını kullanmaya devam eder.
- İşlemi ertelemeyin: 15 yıl boyunca işlem yapılmayan mevduatlar Devlet’e devredilir.
Mirasçılar anlaşamadığında, borç olduğunda veya mirastan çıkmak istediğinizde
Anlaşamayan mirasçılar
Her mirasçı, istediği zaman paylaşım talep edebilir. Herkes anlaştığında işlem bir nüfus müdürlüğünde veya noterde yapılır; anlaşma sağlanamadığında ise işlemi başlatan mirasçının seçtiği bir noterlikte ya da mahkemede inventário yoluyla gerçekleştirilir. O zamana kadar tereke paylaşılmamış olarak kalır ve vergilerini ödemeye devam eder. Ağustos 2026 tarihli bir yasa, Hükûmete iki yıldan uzun süredir paylaşılmamış durumda tutulan bir taşınmazın mahkeme yoluyla satışını düzenleme yetkisi veriyor; 28 Ekim 2026 itibarıyla yasa henüz yürürlüğe girmemişti.
Borçlar
Tereke, önce cenaze masraflarını ve vefat eden kişinin borçlarını öder. Mirasçılar yalnızca miras aldıkları şeylerin değeri kadar sorumludur.
Mirası reddetme
Mirası reddedebilirsiniz (repúdio); ancak yalnızca mirasın tamamını, koşulsuz ve kesin olarak reddedebilirsiniz. Terekede bir taşınmaz varsa işlem bir resmî senetle veya tasdikli bir belgeyle yapılır: yurt dışından ise vekâletname aracılığıyla ya da bir Portekiz konsolosluğunda. Bu durumda kendi çocuklarınız sizin yerinize mirasçı olabilir. Mirası kabul etme hakkı on yıl sonra sona erer.
Miras kalan evi satmak
Portekiz’de ev satan bir mukim olmayan kişi, kazancı ertesi yılın Nisan-Haziran ayları arasında verilen Portekiz gelir vergisi beyannamesinde bildirir. Kazancın yarısı vergilendirilir ve artan oranlı gelir vergisi oranları uygulanır. Miras kalan bir ev için:
- Alış bedeli, ölüm tarihindeki değerdir: muaf olsanız bile damga vergisi için kullanılan vergi değeri; ebeveynlerinizin ödediği tutar değil.
- Satın alma tarihi ölüm tarihidir: ebeveynlerinizin 1970’lerde satın aldığı bir evin değer artışı, onların ölümünden sonraki dönem için vergilendirilir.
- Paylı mirastaki hissenizi evin kendisini değil de başka bir mirasçıya satmanız, vergi dairesinin Temmuz 2025’ten bu yana uyguladığı görüşe göre değer artışı olarak vergilendirilmez.
Beyanname için, yetkili bir muhasebeciyle hazırlanan Portekiz gelir vergisi beyannamesi hizmetimize göz atın; satış öncesi planlama yapmak için vergi danışmanlığı randevusu alın. Bunun yerine Portekiz’de ev mi satın alıyorsunuz? Yabancı olarak Portekiz’de ev satın alma yazımıza göz atın.
Kendi ülkeniz de bunun için vergi alır mı?
Çoğu zaman evet: Portekiz, Portekiz’de bulunan varlıkları vergilendirir; vefat eden kişinin yaşadığı ülke veya sizin yaşadığınız ülke de aynı mirası kendi kuralları uyarınca vergilendirebilir. Portekiz’in Fransa veya Hollanda ile miras vergisi anlaşması yoktur.
- Fransa: Vefat eden kişi Fransa’da yaşıyorsa, Fransa Portekiz’deki ev de dâhil olmak üzere sahip olduğu her şeyi vergilendirir ve yurt dışında ödenen vergiyi mahsup eder. Portekiz’de damga vergisi ödememiş bir çocuğun mahsup edebileceği bir tutar yoktur.
- Hollanda: Hollanda’dan ayrıldıktan sonraki 10 yıl içinde vefat eden bir Hollanda vatandaşı, hâlâ orada yaşıyor kabul edilir.
İspanya’da da miras mı kaldı? İspanya’daki miras vergisi rehberimize göz atın.




 Portekize taşın

 Portekize taşın








 AVRUPA’DA TAŞINMA