Betalar personer som inte är bosatta i Spanien arvsskatt där?
Ja. Spaniens arvsskatt, impuesto sobre sucesiones (arvsskatt, som britterna säger), ska även betalas av personer som inte är bosatta i Spanien, på det de ärver i Spanien: en bostad, pengar på ett spanskt bankkonto eller en bil. När du bor utomlands beskattar Spanien endast dessa tillgångar, och statens skattemyndighet tar in skatten från sitt kontor i Madrid, även när den avlidne bodde i en spansk region. Varje arvinge är skattskyldig för sin egen andel. Är du osäker på om du räknas som bosatt utomlands? Läs mer om skatterättslig hemvist i Spanien.
Vilken regions regler gäller
- Den avlidne bodde i Spanien: reglerna i den region där personen bodde, det vill säga den region där personen tillbringade flest dagar under de senaste fem åren.
- Den avlidne bodde utomlands: reglerna i den region där den största delen av det spanska dödsboets värde finns.
Sedan 11 juli 2021 gäller denna rätt alla personer som inte är bosatta i Spanien, oavsett om de bor i EU eller inte: en arvinge i London, New York eller Sydney får använda samma regionala skatteavdrag som en arvinge i Paris. Sidor som skrevs före dess, och vissa som skrivits efter, hävdar fortfarande motsatsen. Du kan också välja statens regler om de ger ett lägre belopp.
Baskien och Navarra har egna arvsskatter som inte omfattas av den här guiden.
Arvsskatt i Spanien per region: vad varje arvinge betalar
Den spanska arvsskatten beror på din relation till den avlidne och på vilken regions regler som gäller. Enbart statens regler är stränga: en skattesats på 7.65% till 34%, efter ett grundavdrag på €15,956.87 för ett barn som är 21 år eller äldre, en make eller maka eller en förälder. Regionerna sänker skatten, framför allt för barn och makar. Lagen delar in arvingarna i fyra grupper:
- Grupp I: barn och barnbarn under 21 år.
- Grupp II: barn och barnbarn som är 21 år eller äldre, make eller maka, föräldrar och mor- och farföräldrar.
- Grupp III: bröder och systrar, syskonbarn, mostrar, fastrar, morbröder och farbröder, styvbarn och svärföräldrar.
- Grupp IV: kusiner, mer avlägsna släktingar och personer som inte är släkt.
Vad en arvinge betalar på €350,000, region för region
En arvinge får ett hus värt €300,000 och €50,000 på en spansk bank, allt i en och samma region:
| Region | Barn, 35 år | Make eller maka | Syskonbarn |
|---|
| Andalusien | €0 | €0 | €93,630 |
| Valenciaregionen | €431 | €431 | €79,319 |
| Katalonien | €14,625 | €315 | €74,868 |
| Madrid | €641 | €641 | €52,523 |
| Balearerna | €0 | €0 | €33,610 |
| Kanarieöarna | €62 | €58 | €105 |
| Murcia | €641 | €641 | €105,105 |
| Enbart statens regler | €64,148 | €64,148 | €105,105 |
Huset var inte den avlidnes permanentbostad, arvingen hade liten egen förmögenhet, ingen funktionsnedsättning och hade inte fått gåvor av den avlidne under de fyra åren dessförinnan. Deklarationen lämnas in i sin helhet och i tid. Hushållsvaror (enligt lagen 3% av kvarlåtenskapen, om du inte kan visa att beloppet är lägre) räknas inte med. Beloppen för syskonbarnet förutsätter att den avlidne inte hade några barn.
Så skiljer sig regionernas regler
- Andalusien: ett grundavdrag på €1,000,000 för barn, makar och föräldrar, följt av 99% skattereduktion: de betalar ingenting upp till €1 million var. Syskonbarn får €10,000 och ingen skattereduktion.
- Valenciaregionen: €100,000 i grundavdrag och 99% skattereduktion för barn, makar och föräldrar, förutsatt att allt deklareras och deklarationen lämnas in i tid. Sedan 1 juni 2026 får biologiska bröder, systrar, syskonbarn, mostrar, fastrar, morbröder och farbröder 25% skattereduktion, 50% från 1 juni 2027.
- Katalonien: 99% skattereduktion endast för make eller maka. Barn som är 21 år eller äldre och föräldrar får en skattereduktion som minskar i takt med att arvet växer: 60% på de första €100,000, 55% på nästa belopp och 50% upp till €300,000, därefter mindre. Barn under 21 år får 99% skattereduktion på de första €100,000. En make eller maka, ett barn eller en förälder som är 75 år eller äldre får ytterligare €275,000 i grundavdrag.
- Madrid: 99% skattereduktion för barn, makar och föräldrar, 50% för bröder, systrar, syskonbarn, mostrar, fastrar, morbröder och farbröder.
- Balearerna: 100% skattereduktion för barn, makar och föräldrar; 60% för biologiska bröder, systrar, syskonbarn, mostrar, fastrar, morbröder och farbröder som inte ärver tillsammans med den avlidnes barn, annars 35% (€54,616 i stället för €33,610 för syskonbarnet ovan). För båda skattereduktionerna krävs att husets deklarerade värde inte överstiger dess referensvärde med mer än 20%.
- Kanarieöarna: 99.9% skattereduktion för grupperna I, II och III: ett syskonbarn betalar nästan ingenting.
- Murcia: 99% skattereduktion för barn, makar och föräldrar; syskonbarn betalar enligt statens regler.
Den avlidnes permanentbostad ger ett ytterligare grundavdrag för make eller maka, barn och föräldrar: 95% av bostadens värde enligt statens regler, upp till €122,606.47 per arvinge, om de behåller den i tio år. Varje region har sin egen procentsats, sitt eget tak och sina egna tidskrav. En semesterbostad i Spanien som tillhörde någon som bodde utomlands var inte personens permanentbostad.
Behöver varje arvinge ett NIE för att ärva i Spanien?
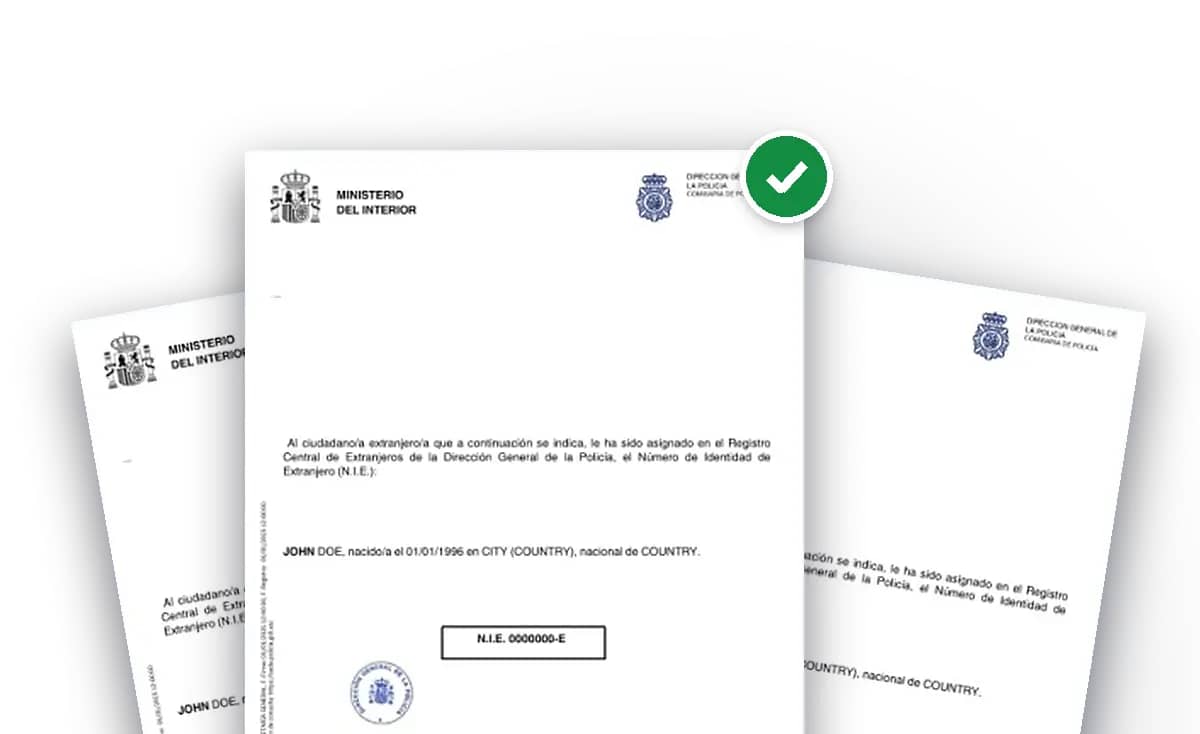
Ja, i praktiken. Notariens arvsaccept anger varje arvinges skattenummer, även arvingar som företräds av ett ombud, och en utlännings spanska skattenummer (NIF) är NIE, número de identidad de extranjero. Utan det kan notarien fortfarande underteckna handlingen, men antecknar att numret saknas, och fastighetsregistret vägrar att registrera bostaden i ditt namn tills en handling anger numret. Även deklarationen av arvsskatt kräver varje arvinges spanska skattenummer, och Tráfico överför en bil endast mot uppvisande av pass och NIE.
- Ett NIE per arvinge: tre barn som ärver en lägenhet behöver tre NIE.
- Ansök först. Från utlandet är detta det steg som tar längst tid: spanska konsulat behöver två till åtta veckor och bokad tid för personer som bor i deras distrikt.
- Behövs inte för intyget om testamenten, där ett pass räcker, eller för den årliga skatten för personer som inte är bosatta på bostaden, som har en egen kod.
Enbart för deklarationen kan skattemyndigheten också ge dig ett skattenummer som börjar med M via ett spanskt konsulat. I handlingen, fastighetsregistret och hos Tráfico krävs NIE. När du har ett NIE ska du registrera det hos skattemyndigheten på blankett 030 innan du lämnar in deklarationen: från och med då betraktar myndigheten det som ditt skattenummer.
Så skaffar du NIE från utlandet
- I Spanien, personligen på en polisstation med blankett EX-15 och avgiften på €9.84. Polisen har 5 dagar på sig att fatta beslut.
- På ett spanskt konsulat i ditt land, som tar ut en egen avgift: se Spaniens konsulat och ambassader.
- Eller låt oss sköta det: vi ordnar ditt NIE online, från utlandet, för varje arvinge, och går på mötet åt dig.
Våra guider om NIE-numret och EX-15-formuläret går igenom varje alternativ.
Så hanterar du ett arv i Spanien från utlandet, i 8 steg
Från dödsattesten till fastighetsregistret: vad du ska göra i varje steg och vem som gör det.
1
Ansök om NIE för varje arvinge
Varje arvinges NIE anges i notariehandlingen, och fastighetsregistret registrerar inte bostaden utan det. Från utlandet tar det också längst tid: påbörja processen under de första veckorna medan du samlar in intygen.
Hos oss: från €199Ansök online på 5 minuter
Skaffa mitt NIE2
Beställ dödsattesten
Ett dödsfall i Spanien registreras i det spanska civilregistret: beställ intyget online eller per post. Vid ett dödsfall utomlands krävs det utländska intyget med apostille enligt Haagkonventionen och en auktoriserad översättning till spanska. Från ett annat EU-land kan du be om EU:s flerspråkiga standardformulär tillsammans med intyget; då behövs ingen apostille.
EU: flerspråkigt formulär, ingen apostille
3
Beställ intygen om testamente och livförsäkring
Från och med 15 arbetsdagar efter dödsfallet uppger justitieministeriet om den avlidna skrev ett testamente i Spanien, hos vilken notarie och vilka livförsäkringar som täckte personen. Ett formulär 790 (kod 006) beställer båda intygen, för €3.86 vardera. Från utlandet skickar du det per post till Madrid tillsammans med dödsattesten. De utfärdas inom 10 arbetsdagar respektive 7 arbetsdagar.
€3.86 per intygEtt pass räcker
4
Ta reda på vem som ärver
Med ett spanskt testamente ber du testamentets notarie om en bestyrkt kopia. Om testamentet har upprättats utomlands vill notarien även ha bevis på den utländska lagen och ett intyg från testamentesregistret i den avlidnes land, om ett sådant finns. Utan testamente begär nära släktingar en arvsförklaring hos en spansk notarie.
Arvsförklaring: minst 20 arbetsdagar
5
Förteckna tillgångarna och bestäm dig
Be varje bank om saldona på dödsdagen och samla in lagfarten för bostaden och dess IBI-kvitto med fastighetsbeteckningen. Finns det även skulder? Enligt spansk lag kan du acceptera arvet med förbehåll för bouppteckning, vilket begränsar ditt betalningsansvar till dödsboets värde, eller avstå från arvet inför en notarie.
Fråga oss under ett kostnadsfritt samtal6
Underteckna handlingen i Spanien eller genom fullmakt
Arvingarna eller deras ombud undertecknar handlingen om godkännande och fördelning inför en spansk notarie: vem får vad och till vilket värde. Kan du inte resa? Underteckna en fullmakt på ett spanskt konsulat, inför en notarie i ditt land med apostille eller hos en spansk notarie via videokonferens.
Varje arvinges NIE i handlingen
7
Deklarera arvsskatten och plusvalía
Inom 6 månader efter dödsfallet lämnar varje arvinge in blankett 650 till skattemyndighetens kontor i Madrid, som hanterar ärenden för arvingar bosatta utomlands, och betalar skatten. Arvingar utanför EU och EES utser en representant bosatt i Spanien. Samtidigt deklareras plusvalía till kommunen där bostaden ligger.
6 månader från dödsfalletFörlängning: ansök inom 5 månader
8
Registrera bostaden, frigör pengarna, överför bilen
Med lagfarten och bevis på att skatterna är betalda registrerar fastighetsregistret bostaden inom 15 dagar, och bankerna frigör pengarna. En bil ska registreras hos Tráfico inom 90 dagar från lagfarten som tilldelar den, med pass och NIE (55,70 €).
Bil: 90 dagar
Tidsangivelserna är våra uppskattningar, inte en regel: det finns ingen officiell källa som anger dem. I bästa fall tar ett arv som hanteras från utlandet omkring tre månader; tidsfristen för skatten styr tempot. Det som oftast gör att arvingar behöver begära förlängning är att NIE ännu inte finns eller att det uppstår frågor om utländsk lag.
- Dag 0dödsfallet: tidsfristen på 6 månader börjar löpa
- Från vecka 3intyg om testamente och försäkring
- Månad 1–2testamentet eller arvsförklaringen, banksaldona
- Månad 2–4lagfarten hos notarien
- Före månad 5förlängningen, om du behöver en
- Månad 6formulär 650 och plusvalía, inlämnade och betalda
Tidsfristen på 6 månader och vad som händer om du missar den
Skatten ska betalas från och med dödsdagen, oavsett vad arvingarna gör: de 6 månaderna räknas från den dagen, inte från testamentet, lagfarten eller ditt godkännande. Om dödsfallet inträffar den 15 mars 2026 ska deklarationen lämnas senast den 15 september 2026, och en förlängning måste begäras senast den 15 augusti 2026.
- Förlängningen: en förlängning med 6 månader, om du begär den inom de första 5 månaderna, online eller genom en skriftlig ansökan med dödsattest, uppgifter om arvingarna och tillgångarnas ungefärliga värde. Om du inte får något svar inom en månad beviljas den. Därefter betalar du dröjsmålsränta från slutet av de första 6 månaderna.
- Om du deklarerar för sent på eget initiativ: ett tillägg på 1 % av skatten plus 1 % för varje hel månad, 15 % efter 12 månader plus ränta; en fjärdedel lägre om du betalar hela beloppet i tid.
- Om skattemyndigheten upptäcker det först: en straffavgift på 50 % till 150 % av den obetalda skatten.
- En regional skatterabatt kan vara beroende av det: i Valenciaregionen gäller rabatten på 99 % för barn och makar endast för det som deklareras i sin helhet och i tid.
- En arvstvist i domstol stoppar tidsfristen; en bouppteckning eller en ostridig arvingeförklaring gör det inte.
- Fyra år: så lång tid har skattemyndigheten på sig att kräva in skatten, räknat från slutet av deklarationsperioden.
Även när skatten blir noll ska deklarationen lämnas in: en bonus på 99 % yrkas i deklarationen, inte i stället för den. Två andra tidsfrister börjar löpa vid dödsfallet: kommunens plusvalía (6 månader, ett år om du begär det) och en bil, som den som behåller den ska anmäla till Tráfico inom 90 dagar.
Spansk arvsrätt: vilken lag avgör vem som ärver
Spaniens skatter och arvsrätten är två olika saker. Vem som ärver och med vilka andelar regleras av EU:s arvsförordning vid alla dödsfall sedan 17 August 2015:
- Lagen i det land där den avlidne vanligen bodde när hen dog: en tysk som bodde i Tyskland efterlämnar en lägenhet i Alicante som omfattas av tysk lag.
- Eller lagen i den avlidnes medborgarskapsland, om testamentet valde den; ett testamente som upprättades före 17 August 2015 enligt den lagen räknas som ett sådant val.
- Spanska notarier och registermyndigheter tillämpar den på alla, även brittiska och amerikanska dödsbon, trots att Storbritannien inte är bundet av den.
- Spaniens laglott, två tredjedelar som är reserverade för barnen, gäller endast när spansk civilrätt är tillämplig; vissa regioner, däribland Katalonien och Galicien, har egna regler.
Testamente upprättat utomlands och brittiskt skiftesbevis
Ett testamente är formellt giltigt om det följer lagen på den plats där det upprättades, lagen i testatorns medborgarskapsland, hemvist eller stadigvarande bosättningsland eller, när det gäller en bostad, spansk lag. För ett testamente som upprättats utomlands begär notarien apostille och översättning, bevis på den utländska lagen samt ett intyg från den avlidnes lands testamentsregister, om ett sådant finns. Ett brittiskt skiftesbevis? Den spanska registermyndigheten beslutade 2020 och återigen 2025 att det inte behövs när brittisk lag är tillämplig. Spaniens konsulat i London uppger fortfarande att ett brittiskt testamente gäller med skiftesbeviset, så en notarie kan begära det.
Europeiskt arvsintyg
Om den avlidne bodde i ett annat EU-land (utom Danmark och Irland) kan arvingarna där ansöka om ett europeiskt arvsintyg. Fastighetsregistret godtar det som arvsrättslig handling, och skattemyndigheten godtar det i stället för dödsattesten och testamentet, översatt till spanska av valfri översättare.
Kan du hantera ett arv i Spanien utan att resa dit?
Ja. Stegen genomförs i Spanien, men du kan ge någon där en fullmakt att underteckna handlingen och lämna in skattedeklarationen åt dig:
- På ett spanskt konsulat, som fungerar som spansk notarie: en sådan fullmakt behöver ingen apostille. Konsulatet i London hanterar till exempel inte arv, men upprättar fullmakten.
- Inför en notarie i ditt land: fullmakten behöver då apostille enligt Haagkonventionen och översättas till spanska.
- Hos en spansk notarie via videokonferens, sedan 9 november 2023, för en fullmakt som gäller särskilda åtgärder, till exempel att godta ett arv. Generella fullmakter kan inte undertecknas på detta sätt. Du loggar in med en elektronisk legitimation.
Konsulatet i London rekommenderar att du inte undertecknar en generell fullmakt eller en fullmakt för försäljning innan du vet vad du ärver, vilka skatter och avgifter som tillkommer. En fullmakt som begränsas till detta arv räcker.
Den avlidnes spanska bankkonton
När banken får kännedom om dödsfallet spärras kontona tills dödsboet har fördelats, med undantag för betalning av begravningen och räkningar som den avlidne hade godkänt. För att frigöra pengarna begär banken ett intyg om godkännande av arvet och bevis på att arvsskatten har betalats eller inte ska betalas.
- Har du inga pengar att betala skatten med i förväg? Skattemyndigheten kan låta dig betala den från de ärvda kontona: ansök innan du lämnar in deklarationen, på papper, med en deklaration per bank. Eller begär en preliminär beräkning enbart för att frigöra insättningarna: den beräknas utan avdrag och räknas av från den slutliga skatten.
- Ett gemensamt konto: om var och en av kontohavarna kunde underteckna ensam kan den andra kontohavaren fortfarande göra det; om alla underskrifter krävdes undertecknar arvingarna i den avlidnes ställe. Vem som äger pengarna är en annan fråga.
- Banken kan inte kräva att du öppnar ett konto för att ta emot pengarna: den måste erbjuda ett kostnadsfritt sätt, till exempel kontant utbetalning; en överföring eller check kan medföra en avgift.
Skulder, avstående och en medarvinge som inte vill skriva under
När spansk lag reglerar arvet:
- Om du accepterar arvet utan förbehåll blir du ansvarig för den avlidnes skulder även med dina egna tillgångar. Om du accepterar med förbehåll för bouppteckning inför en notarie begränsas ansvaret till värdet av kvarlåtenskapen.
- Att avstå från arvet görs inför en notarie. Att avstå till förmån för en namngiven medarvinge räknas som att acceptera arvet och överlåta det.
- Det finns ingen tidsfrist för att acceptera arvet, men en medarvinge eller en borgenär kan be en notarie ge dig 30 dagar: om du då förblir tyst räknas det som ett accepterande utan förbehåll.
- Arvingar som inte är överens om fördelningen får gå till domstol, och en rättsprocess om arvet stoppar tidsfristen för skatten.
Om ett annat lands lag gäller, avgör den lagen dessa frågor: fråga en jurist som känner till den.
Plusvalía: kommunens skatt på en ärvd bostad
Arvtagaren ska också betala kommunen en skatt på värdeökningen för marken under bostaden, plusvalía municipal: deklarera den inom 6 månader från dödsfallet, eller inom ett år om du ansöker om förlängning. Fastighetsregistret registrerar inte arvet innan skatten har deklarerats.
- Ingen värdeökning, ingen skatt: värdet som deklarerats för arvsskatten jämförs med vad den avlidne betalade.
- I annat fall betalar du skatt på det lägre av två underlag: markens taxeringsvärde multiplicerat med en koefficient för de år den avlidne ägde den, eller den faktiska värdeökningen. Varje kommun fastställer sin skattesats, upp till 30%.
- Kommuner kan ge en nedsättning på upp till 95% för barn, makar och föräldrar, på egna villkor: kontrollera kommunens skatteförordning.
- För dödsfall från och med 1 december 2026 gäller nya maximikoefficienter, om parlamentet godkänner dekretet där de fastställs.
Betalar du arvsskatt två gånger?
Det är möjligt. Spanien låter endast arvingar som bor i Spanien dra av arvsskatt som betalats utomlands, och den spanska skattemyndigheten listar arvsskatteavtal med Frankrike, Grekland och Sverige. Enligt avtalet med Frankrike beskattas en bostad i Spanien endast i Spanien, men spanska bankkonton och värdepapper endast i Frankrike, om den avlidne bodde där. I övriga fall avgörs eventuell lättnad från den spanska skatten av reglerna i ditt eget land: fråga en skatterådgivare där.











 FLYTTA INOM EUROPA