I non residenti pagano l’imposta di successione in Spagna?
Sì. L’imposta spagnola sulle successioni, l’impuesto sobre sucesiones (come la chiamano i britannici, imposta di successione), è dovuta anche dai non residenti, su ciò che ereditano in Spagna: una casa, il denaro depositato in una banca spagnola, un’auto. Se si vive all’estero, la Spagna tassa solo questi beni e l’Agenzia delle Entrate dello Stato riscuote l’imposta dal proprio ufficio di Madrid, anche se il defunto viveva in una regione spagnola. Ogni erede è un contribuente per la propria quota. Non sai se rientri tra chi vive all’estero? Consulta la residenza fiscale in Spagna.
Quali regole regionali si applicano
- Il defunto viveva in Spagna: si applicano le regole della regione in cui viveva, quella in cui ha trascorso la maggior parte dei giorni negli ultimi cinque anni.
- Il defunto viveva all’estero: si applicano le regole della regione in cui si trova la maggior parte del valore del patrimonio spagnolo.
Dall’11 luglio 2021, questo diritto spetta a tutti i non residenti, nell’UE e non: un erede a Londra, New York o Sydney beneficia delle stesse agevolazioni regionali di un erede a Parigi. Le pagine redatte prima di allora, e alcune anche successivamente, continuano a sostenere il contrario. È inoltre possibile scegliere le regole statali, se risultano più favorevoli.
I Paesi Baschi e la Navarra hanno imposte di successione proprie, che non sono trattate in questa guida.
Imposta di successione in Spagna per regione: quanto paga ciascun erede
L’imposta di successione spagnola dipende dal rapporto di parentela con il defunto e dalla regione le cui norme si applicano. Le sole norme statali sono onerose: un’aliquota progressiva dal 7.65% al 34%, dopo una franchigia di €15,956.87 per un figlio di almeno 21 anni, il coniuge o un genitore. Le regioni riducono l’imposta, soprattutto per i figli e i coniugi. La legge suddivide gli eredi in quattro gruppi:
- Gruppo I: figli e nipoti di età inferiore a 21 anni.
- Gruppo II: figli e nipoti di almeno 21 anni, il coniuge, i genitori e i nonni.
- Gruppo III: fratelli e sorelle, nipoti, zii e zie, figliastri e suoceri.
- Gruppo IV: cugini, parenti più lontani e persone senza legami di parentela.
Quanto paga un erede su €350,000, regione per regione
Un erede riceve una casa del valore di €300,000 e €50,000 depositati in una banca spagnola, tutto nella stessa regione:
| Regione | Figlio, 35 anni | Coniuge | Nipote |
|---|
| Andalusia | €0 | €0 | €93,630 |
| Regione di Valencia | €431 | €431 | €79,319 |
| Catalogna | €14,625 | €315 | €74,868 |
| Madrid | €641 | €641 | €52,523 |
| Isole Baleari | €0 | €0 | €33,610 |
| Isole Canarie | €62 | €58 | €105 |
| Murcia | €641 | €641 | €105,105 |
| Sole norme statali | €64,148 | €64,148 | €105,105 |
La casa non era l’abitazione principale del defunto; l’erede aveva un patrimonio personale esiguo, non aveva disabilità né aveva ricevuto donazioni dal defunto nei quattro anni precedenti; la dichiarazione viene presentata integralmente e nei termini. I beni domestici (per legge il 3% dell’asse ereditario, salvo prova di un valore inferiore) sono esclusi. Gli importi per il nipote presuppongono che il defunto non avesse figli.
Le differenze tra le regioni
- Andalusia: franchigia di €1,000,000 per figli, coniugi e genitori, poi riduzione del 99%: non pagano nulla se la quota di ciascuno è inferiore a €1 milione. Per i nipoti la franchigia è di €10,000 e non sono previste riduzioni.
- Regione di Valencia: franchigia di €100,000 e riduzione del 99% per figli, coniugi e genitori, sugli importi dichiarati integralmente e nei termini. Dal 1 June 2026, fratelli, sorelle, nipoti e zii consanguinei beneficiano di una riduzione del 25%, che passerà al 50% dal 1 June 2027.
- Catalogna: riduzione del 99% soltanto per il coniuge. Per i figli di almeno 21 anni e i genitori è prevista una riduzione che diminuisce all’aumentare dell’eredità: 60% sui primi €100,000, 55% sulla fascia successiva, 50% fino a €300,000 e percentuali inferiori oltre tale soglia; per i figli di età inferiore a 21 anni, 99% sui primi €100,000. Il coniuge, il figlio o il genitore di almeno 75 anni beneficia di un’ulteriore franchigia di €275,000.
- Madrid: riduzione del 99% per figli, coniugi e genitori, del 50% per fratelli, sorelle e nipoti.
- Isole Baleari: riduzione del 100% per figli, coniugi e genitori; del 60% per fratelli, sorelle, nipoti e zii consanguinei che non ereditano insieme ai figli del defunto, del 35% negli altri casi (€54,616 invece di €33,610 per il nipote indicato sopra). Entrambe le riduzioni richiedono che il valore dichiarato della casa non superi il suo valore di riferimento di oltre il 20%.
- Isole Canarie: riduzione del 99.9% per i gruppi I, II e III: un nipote paga quasi nulla.
- Murcia: riduzione del 99% per figli, coniugi e genitori; i nipoti pagano quanto previsto dalle norme statali.
L’abitazione principale del defunto beneficia di un’ulteriore franchigia per il coniuge, i figli e i genitori: il 95% del suo valore secondo le norme statali, fino a €122,606.47 per erede, se la mantengono per dieci anni; ogni regione applica la propria aliquota, il proprio limite e i propri termini. Una casa per le vacanze in Spagna appartenuta a una persona residente all’estero non era la sua abitazione principale.
Ogni erede ha bisogno di un NIE per ereditare in Spagna?
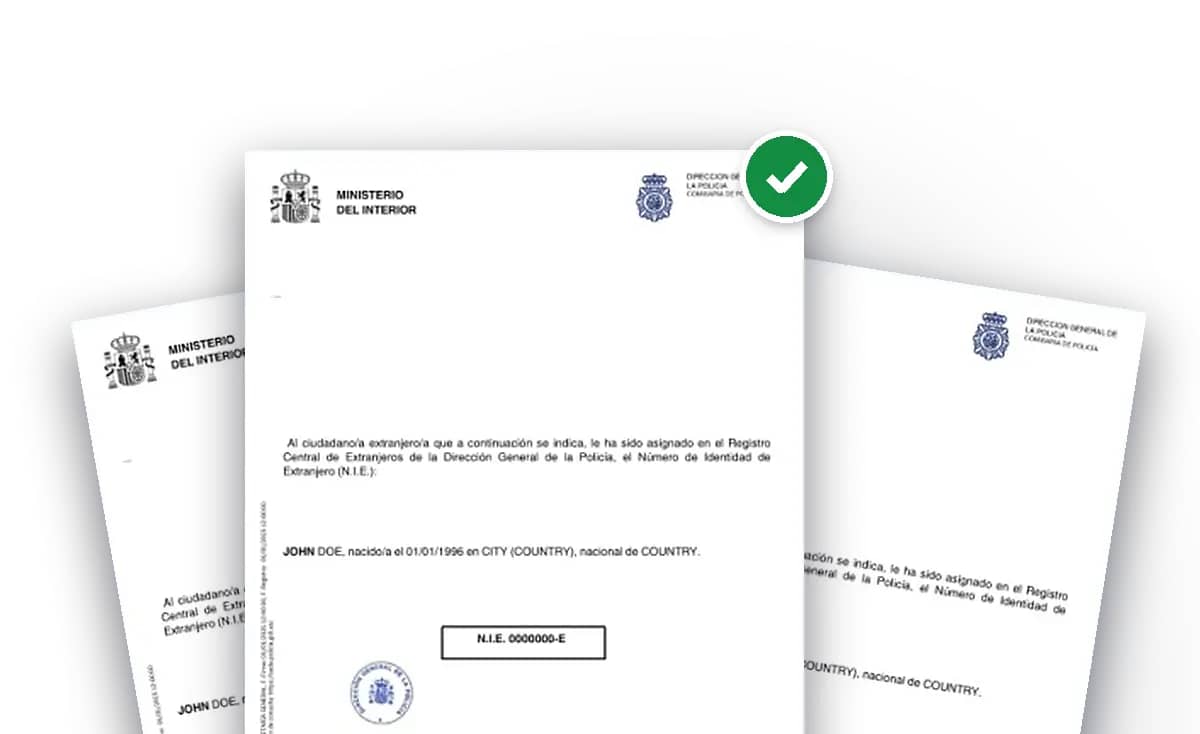
Sì, nella pratica. L’atto notarile di accettazione dell’eredità riporta il codice fiscale di ogni erede, inclusi gli eredi rappresentati da un procuratore; per uno straniero, il codice fiscale spagnolo (NIF) è il NIE, il número de identidad de extranjero. Senza NIE, il notaio può comunque firmare, ma annota che il numero manca, e il Registro della proprietà rifiuta di registrare l’immobile a tuo nome finché un atto non lo riporta. Anche la dichiarazione dell’imposta di successione richiede il codice fiscale spagnolo di ogni erede, e la Dirección General de Tráfico trasferisce un’auto solo presentando il passaporto e il NIE.
- Un NIE per ogni erede: tre figli che ereditano un appartamento hanno bisogno di tre NIE.
- Fallo per primo. Dall’estero è la procedura che richiede più tempo: i consolati spagnoli impiegano da due a otto settimane, previo appuntamento, per le persone che risiedono nel loro distretto.
- Non serve per il certificato delle ultime volontà, per il quale basta il passaporto, né per l’imposta annuale dei non residenti sull’immobile, che ha un codice proprio.
Per la sola dichiarazione dei redditi, l’agenzia delle entrate può anche assegnarti tramite un consolato spagnolo un codice fiscale che inizia con M; per l’atto, il Registro della proprietà e la Dirección General de Tráfico richiedono il NIE. Una volta ottenuto il NIE, registralo presso l’agenzia delle entrate con il modulo 030 prima di presentare la dichiarazione: da quel momento l’agenzia lo considera il tuo codice fiscale.
Come ottenere un NIE dall’estero
- In Spagna, di persona presso una stazione di polizia, con il modulo EX-15 e la tassa di €9.84; la polizia ha 5 giorni per decidere.
- Presso un consolato spagnolo nel tuo Paese, che applica una propria tariffa: consulta i consolati e le ambasciate spagnoli.
- Oppure lascia fare a noi: otteniamo il tuo NIE online, dall’estero, per ogni erede, e partecipiamo all’appuntamento al posto tuo.
Le nostre guide al numero NIE e al modulo EX-15 illustrano ogni procedura.
Come gestire una successione in Spagna dall’estero, in 8 passaggi
Dal certificato di morte al Registro fondiario: cosa fare a ogni passaggio e chi se ne occupa.
1
Richiedere un NIE per ogni erede
Il NIE di ogni erede deve comparire nell’atto notarile, e il Registro fondiario non registrerà l’immobile senza di esso. Dall’estero è anche la procedura che richiede più tempo: avviala nelle prime settimane, mentre raccogli i certificati.
Con noi: da €199Fai domanda online in 5 minuti
Richiedi il mio NIE2
Richiedi il certificato di morte
Un decesso in Spagna viene registrato nel Registro Civil spagnolo: richiedi il certificato online o per posta. Per un decesso all’estero serve il certificato straniero con apostille dell’Aia e traduzione giurata in spagnolo; se proviene da un altro Paese dell’UE, richiedi insieme il modulo standard multilingue dell’UE, che non richiede apostille.
UE: modulo multilingue, senza apostille
3
Richiedi i certificati dei testamenti e delle assicurazioni sulla vita
A partire da 15 giorni lavorativi dopo il decesso, il Ministero della Giustizia comunica se il defunto ha redatto un testamento in Spagna, davanti a quale notaio e quali polizze vita lo coprivano. Un modulo 790 (codice 006) consente di richiedere entrambi, al costo di €3.86 ciascuno; dall’estero, invialo per posta a Madrid insieme al certificato di morte. I certificati vengono rilasciati entro 10 giorni lavorativi e 7 giorni lavorativi.
€3.86 per certificatoÈ sufficiente un passaporto
4
Scoprite chi eredita
Con un testamento spagnolo, chiedete al notaio che lo ha redatto una copia autorizzata. Se il testamento è stato redatto all’estero, il notaio richiede anche una prova della legge straniera e il certificato del registro dei testamenti del Paese del defunto, se previsto. In assenza di testamento, i parenti più stretti chiedono a un notaio spagnolo una dichiarazione di eredi.
Dichiarazione di eredi: 20 giorni lavorativi o più
5
Fate l’inventario e decidete
Chiedete a ciascuna banca i saldi alla data del decesso e raccogliete l’atto di proprietà dell’abitazione e la relativa ricevuta dell’IBI, con il riferimento catastale. E i debiti? Secondo la legge spagnola, potete accettare l’eredità con beneficio d’inventario, limitando così quanto dovete al valore dell’asse ereditario, oppure rinunciarvi davanti a un notaio.
Chiedeteci informazioni con una chiamata gratuita6
Firmare l’atto in Spagna o tramite procura
Gli eredi, o i loro procuratori, firmano l’atto di accettazione e divisione davanti a un notaio spagnolo: chi riceve cosa e a quale valore. Non potete viaggiare? Firmate una procura presso un consolato spagnolo, davanti a un notaio nel vostro Paese con apostille oppure con un notaio spagnolo in videoconferenza.
Il NIE di ciascun erede nell’atto
7
Presentare la dichiarazione dell’imposta di successione e della plusvalía
Entro 6 mesi dal decesso, ciascun erede presenta il modulo 650 presso l’ufficio dell’agenzia delle entrate a Madrid, che si occupa degli eredi residenti all’estero, e paga. Gli eredi al di fuori dell’UE e del SEE nominano un rappresentante residente in Spagna. Allo stesso tempo, dichiarano la plusvalía al comune in cui si trova l’immobile.
6 mesi dal decessoProroga: richiederla entro 5 mesi
8
Registrare la casa, sbloccare il denaro, trasferire l’auto
Con l’atto e la prova del pagamento delle imposte, il Registro immobiliare registra la casa entro 15 giorni e le banche sbloccano il denaro. Per trasferire un’auto, ci si rivolge alla Dirección General de Tráfico entro 90 giorni dall’atto che la assegna, con il passaporto e un NIE (€55.70).
Auto: 90 giorni
Queste tempistiche sono una nostra stima, non una regola: nessuna fonte ufficiale ne indica una. Nel migliore dei casi, una successione definita dall’estero richiede circa tre mesi; sono le scadenze fiscali a dettare i tempi. A spingere più spesso gli eredi a chiedere una proroga è la mancanza di un NIE o un dubbio sulla legge straniera applicabile.
- Giorno 0il decesso: parte il conto alla rovescia di 6 mesi
- Dalla settimana 3i certificati dei testamenti e delle assicurazioni
- Mese 1–2il testamento o la dichiarazione degli eredi, i saldi bancari
- Mese 2–4l’atto dal notaio
- Prima del mese 5la proroga, se necessaria
- Mese 6modulo 650 e plusvalía, presentati e pagati
La scadenza di 6 mesi e cosa succede se non la rispetti
L’imposta è dovuta dal giorno del decesso, indipendentemente da ciò che fanno gli eredi: i 6 mesi decorrono da quel giorno, non dal testamento, dall’atto o dalla tua accettazione. Per un decesso avvenuto il 15 marzo 2026, la dichiarazione va presentata entro il 15 settembre 2026 e la proroga deve essere richiesta entro il 15 agosto 2026.
- La proroga: una sola, di altri 6 mesi, se la richiedi entro i primi 5 mesi, online o tramite richiesta scritta corredata dal certificato di morte, dai dati degli eredi e dal valore approssimativo dei beni. Se non ricevi risposta entro un mese, la proroga si considera concessa. Dovrai quindi pagare gli interessi di mora dalla fine dei primi 6 mesi.
- Presentazione tardiva spontanea: un supplemento pari all’1% dell’imposta, più l’1% per ogni mese intero; il 15% dopo 12 mesi, più gli interessi. Il supplemento è ridotto di un quarto se lo paghi per intero nei termini.
- Se l’Agenzia delle entrate se ne accorge per prima: una sanzione dal 50% al 150% dell’imposta non pagata.
- Un’agevolazione regionale può dipendere da questo: nella Comunità Valenciana, la riduzione del 99% per figli e coniugi si applica solo a quanto viene dichiarato integralmente e nei termini.
- Una causa relativa all’eredità sospende il termine; un inventario o una dichiarazione degli eredi non contestata non lo sospendono.
- Quattro anni: il tempo a disposizione dell’Agenzia delle entrate per richiedere il pagamento dell’imposta, a partire dalla fine del periodo di presentazione.
Anche quando le imposte sono pari a zero, presenta la dichiarazione: il bonus del 99% si richiede nella dichiarazione, non al suo posto. Con il decesso partono anche altri due termini: la plusvalía comunale (6 mesi, un anno se lo richiedi) e l’auto, che chi la tiene deve dichiarare alla Tráfico entro 90 giorni.
Legge spagnola sulle successioni: quale legge determina chi eredita
Le imposte spagnole e la legge che disciplina la successione sono due cose diverse. Chi eredita e in quali quote è stabilito dal regolamento UE sulle successioni per tutti i decessi avvenuti dal 17 agosto 2015:
- La legge del Paese in cui il defunto risiedeva abitualmente al momento della morte: un tedesco che viveva in Germania lascia un appartamento ad Alicante secondo la legge tedesca.
- Oppure la legge della sua nazionalità, se l’ha scelta nel testamento; un testamento redatto prima del 17 agosto 2015 secondo tale legge vale come scelta.
- I notai e i conservatori spagnoli la applicano a tutti, comprese le successioni britanniche e americane, anche se il Regno Unito non è vincolato dal regolamento.
- Le quote di legittima previste in Spagna, pari a due terzi riservati ai figli, si applicano solo quando è in vigore il diritto comune spagnolo; alcune regioni, tra cui Catalogna e Galizia, hanno una propria normativa.
Un testamento redatto all’estero e il grant of probate del Regno Unito
Un testamento è formalmente valido se rispetta la legge del luogo in cui è stato redatto, quella della nazionalità, del domicilio o della residenza abituale del testatore oppure, per un immobile, quella della Spagna. Per un testamento redatto all’estero, il notaio chiede l’apostille e la traduzione, la prova del diritto straniero e, se esiste, il certificato del registro dei testamenti del Paese del defunto. E il grant of probate del Regno Unito? L’autorità spagnola competente per i registri ha stabilito nel 2020 e di nuovo nel 2025 che non è necessario quando si applica il diritto britannico; il consolato spagnolo a Londra continua a dichiarare che un testamento britannico è valido con il grant of probate, quindi il notaio potrebbe richiederlo.
Il certificato successorio europeo
Se il defunto viveva in un altro Paese dell’UE (ad eccezione di Danimarca e Irlanda), gli eredi possono richiedere lì un certificato successorio europeo. Il registro fondiario lo accetta come titolo successorio e l’agenzia delle entrate lo accetta al posto del certificato di morte e del testamento, tradotti in spagnolo da un traduttore qualsiasi.
È possibile sbrigare una successione in Spagna senza recarsi sul posto?
Sì. Le pratiche si svolgono in Spagna, ma puoi conferire a qualcuno sul posto una procura per firmare l’atto e presentare la dichiarazione fiscale per tuo conto:
- Presso un consolato spagnolo, che opera come un notaio spagnolo: una procura di questo tipo non richiede l’apostille. Il consolato di Londra, ad esempio, non si occupa di successioni, ma prepara la procura.
- Davanti a un notaio nel tuo Paese: in questo caso, la procura richiede l’apostille dell’Aia e una traduzione in spagnolo.
- Con un notaio spagnolo in videoconferenza, dal 9 novembre 2023, per una procura relativa ad atti specifici, come l’accettazione di una successione; le procure generali non possono essere firmate in questo modo. Si accede con un’identità elettronica.
Il consiglio del consolato di Londra: non firmare una procura generale o una procura a vendere prima di sapere cosa erediterai, quali saranno le imposte e le spese. È sufficiente una procura limitata a questa successione.
I conti bancari spagnoli del defunto
Una volta informata del decesso, la banca congela i conti fino alla divisione dell’eredità, tranne che per pagare le spese funebri e le bollette che il defunto aveva autorizzato. Per sbloccare il denaro, la banca chiede l’atto di accettazione dell’eredità e la prova del pagamento dell’imposta di successione, oppure la prova che non è dovuta.
- Non hai denaro per pagare prima l’imposta? L’agenzia delle entrate può consentirti di pagarla con i conti ereditati: chiedilo prima di presentare la dichiarazione, su carta, con una dichiarazione per ogni banca. Oppure chiedi una liquidazione parziale, solo per sbloccare i depositi: calcolata senza detrazioni, sarà conteggiata nell’imposta definitiva.
- Un conto cointestato: se ciascun intestatario poteva firmare da solo, l’altro può continuare a farlo; se erano necessarie tutte le firme, gli eredi firmano al posto del defunto. A chi appartiene il denaro è un’altra questione.
- La banca non può obbligarti ad aprire un conto per ricevere il denaro: deve offrire una modalità gratuita, ad esempio in contanti; un bonifico o un assegno potrebbero comportare una commissione.
Debiti, rinuncia e un coerede che non vuole firmare
Quando la successione è regolata dalla legge spagnola:
- Accettandola semplicemente, si diventa responsabili dei debiti del defunto anche con il proprio patrimonio. Accettandola con beneficio d’inventario davanti a un notaio, la responsabilità è limitata al valore dell’eredità.
- La rinuncia si effettua davanti a un notaio. Rinunciare a favore di un coerede specifico equivale ad accettare l’eredità e a trasferirgliela.
- Non c’è alcun termine per accettare, ma un coerede o un creditore può chiedere a un notaio di intimarti di decidere entro 30 giorni: in tal caso, il silenzio equivale ad accettazione pura e semplice.
- Se gli eredi non sono d’accordo sulla divisione, si rivolgono al tribunale; una causa relativa all’eredità sospende il termine fiscale.
Se si applica la legge di un altro Paese, queste questioni sono disciplinate da tale legge: rivolgiti a un avvocato esperto in materia.
Plusvalía: l’imposta comunale su una casa ereditata
L’erede deve inoltre al comune un’imposta sull’aumento del valore del terreno su cui sorge la casa, la plusvalía municipal: va dichiarata entro 6 mesi dal decesso, oppure entro un anno se si richiede una proroga. Il Registro fondiario non registra l’eredità prima che sia stata dichiarata.
- Nessun aumento di valore, nessuna imposta: il valore dichiarato ai fini dell’imposta di successione viene confrontato con quanto pagato dal defunto.
- Altrimenti, si paga sulla base più bassa tra due: il valore catastale del terreno moltiplicato per un coefficiente relativo agli anni in cui è stato posseduto dal defunto, oppure l’aumento effettivo di valore. Ogni comune stabilisce la propria aliquota, fino al 30%.
- I comuni possono applicare una riduzione fino al 95% per figli, coniugi e genitori, secondo condizioni stabilite autonomamente: consulta il regolamento fiscale comunale.
- Per i decessi avvenuti dal 1 dicembre 2026, si applicano nuovi coefficienti massimi, se il Parlamento convalida il decreto che li stabilisce.
Pagherai due volte l’imposta di successione?
È possibile. La Spagna consente di detrarre l’imposta di successione pagata all’estero solo agli eredi che vivono in Spagna e la sua agenzia delle entrate elenca accordi contro la doppia imposizione in materia di successioni con Francia, Grecia e Svezia. In base all’accordo con la Francia, un immobile in Spagna è tassato solo in Spagna, mentre i conti bancari spagnoli e i titoli sono tassati solo in Francia, se il defunto viveva lì. Negli altri casi, qualsiasi agevolazione sull’imposta spagnola dipende dalle regole del proprio Paese: chiedi a un consulente fiscale del posto.











 TRASFERIRSI IN EUROPA