




 からポルトガルへ移住する
 からポルトガルへ移住する
 からポルトガルへ移住する
 からポルトガルへ移住する


海外からスペインで相続する際の6つの数字(2026年)
- 6か月死亡日から相続税を申告・納付するまで
- さらに6か月最初の5か月以内に申請すれば延長可能
- 650ユーロ未満7地域のうち6地域では、子どもが35万ユーロを相続した場合の税額
- 15営業日死亡後、遺言証明書を請求できるようになるまで
- 月あたり1% + 1%自分で期限後に申告した場合。1年後は15%
- 相続人1人につきNIE 1つ公証人の証書と土地登記に必要
スペインの相続税は、あなたと被相続人が海外に住んでいた場合でも、スペインで相続する財産に課されます。相続人はそれぞれ、自分の相続分に対する税金をスペインの税務当局に、死亡から6か月以内に納付します。2021年7月以降、海外在住の相続人は、EU域内外を問わず、該当するスペインの自治州の控除を利用できます。このガイドで取り上げる7つの自治州のうち6州では、住宅と預貯金の合計が€350,000の場合、子どもの納税額は€650未満です。一方、国の規則だけが適用される場合は€64,148です。
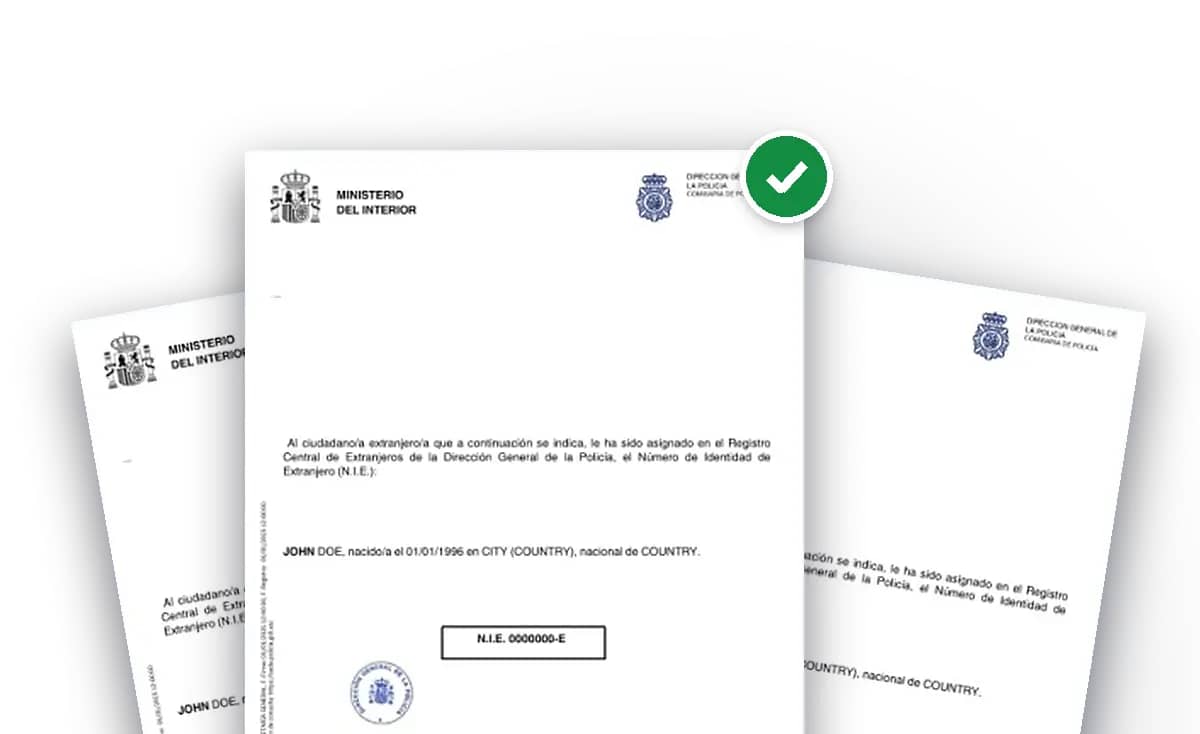
まず、相続人はそれぞれNIE番号が必要です。これは外国人に付与される番号で、公証人が作成する証書に記載されます。この番号がないと、土地登記簿に住宅を自分名義で登記できません。海外からでもオンラインでNIEを申請できます。このガイドでは、海外から行う8つの手順、自治州ごとの税金、申告期限、期限を過ぎた場合にどうなるかを解説します。
相続人全員のNIEを海外から取得

オンラインで申請し、予約にもお客様に代わって出席します
スペインへ渡航せずに、5分でオンライン申請
NIEを取得する


海外からスペインで相続する際の6つの数字(2026年)
5項目すべてに該当しますか?相続証書に署名し、税務申告を行えます。
誰が相続するのか、またはどの国の法律が適用されるのか分かりませんか?適用される法律はこちらでご確認いただくか、無料相談でお問い合わせください。
NIEを取得する →相続人1人につきNIEが1つ必要です。海外から申請できます。€199から。
はい。スペインの相続税であるimpuesto sobre sucesiones(英国でいう死亡税)は、非居住者にも課されます。対象となるのは、スペインで相続する資産です。住宅、スペインの銀行預金、自動車などが該当します。海外に住んでいる場合、スペインが課税するのはこれらの資産のみで、被相続人がスペインの自治州に住んでいた場合でも、国税庁がマドリードの事務所から税金を徴収します。相続人はそれぞれ、自分の相続分について納税義務を負います。自分が海外在住にあたるかどうかわからない場合は、スペインの税務上の居住地をご覧ください。
2021年7月11日以降、この権利はEU域内外を問わず、すべての非居住者に認められています。ロンドン、ニューヨーク、シドニーに住む相続人も、パリに住む相続人と同じ地域別控除を利用できます。それ以前に書かれたページや、その後に書かれた一部のページには、今も異なる情報が記載されています。また、国の規則のほうが税額が低くなる場合は、国の規則を選ぶこともできます。
バスク地方とナバラ州には独自の相続税があり、このガイドでは扱いません。
スペインの相続税は、被相続人との続柄と、適用される地域の規則によって異なります。国の規則だけでも負担は大きく、21歳以上の子、配偶者、親には€15,956.87の控除が適用された後、税率は7.65%から34%まで段階的に上がります。各地域では、特に子や配偶者の負担が軽減されています。法律では相続人を4つのグループに分類しています。
相続人1人が、ある地域にある€300,000の住宅とスペインの銀行口座にある€50,000を相続する場合:
| 地域 | 子、35歳 | 配偶者 | おい |
|---|---|---|---|
| アンダルシア | €0 | €0 | €93,630 |
| バレンシア州 | €431 | €431 | €79,319 |
| カタルーニャ | €14,625 | €315 | €74,868 |
| マドリード | €641 | €641 | €52,523 |
| バレアレス諸島 | €0 | €0 | €33,610 |
| カナリア諸島 | €62 | €58 | €105 |
| ムルシア | €641 | €641 | €105,105 |
| 国の規則のみ | €64,148 | €64,148 | €105,105 |
この住宅は被相続人の主たる住居ではなく、相続人自身の財産は少額で、障害はなく、被相続人から過去4年間に贈与を受けていないものとします。また、申告書は完全かつ期限内に提出されるものとします。家財(法律上は遺産の3%。それより少ないことを証明できる場合を除く)は計算に含めていません。おいの税額は、被相続人に子がいなかったことを前提としています。
被相続人の主たる住居には、配偶者、子、親を対象とする追加控除があります。国の規則では、その価値の95%が控除され、相続人1人あたり上限は€122,606.47です。ただし、10年間保有する必要があります。各地域で税率、上限額、必要な保有期間は異なります。海外に住んでいた人のスペインの別荘は、主たる住居には該当しません。
はい、実務上は必要です。相続承認証書には、相続人全員の納税者番号を記載します。弁護士に代理を依頼している相続人も対象です。外国人のスペインの納税者番号(NIF)はNIE、つまり外国人識別番号です。NIEがなくても公証人は署名できますが、番号が未記載であることが記録され、証書に番号が記載されるまで、土地登記所は不動産をあなた名義で登記しません。相続税申告でも相続人それぞれのスペインの納税者番号が求められます。また、交通総局で車を名義変更するには、パスポートとNIEが必要です。
税務申告だけであれば、税務署はスペイン領事館を通じて、Mで始まる納税者番号を発行することもできます。ただし、相続承認証書、土地登記所、交通総局ではNIEが求められます。NIEを取得したら、申告前に様式030で税務署に登録してください。それ以降、税務署はNIEを納税者番号として扱います。
スペインのNIE
海外からスペインのNIEを取得
から€199
NIEを取得する4.8/51,500件以上のレビュー
最短48時間でお届け
死亡証明書から不動産登記簿まで:各ステップですることと担当者。
各相続人のNIEは公正証書に記載されます。また、NIEがなければ不動産登記簿に家を登記できません。海外から申請する場合、最も時間がかかる手続きでもあります。証明書を集める間に、最初の数週間で申請を始めましょう。
NIEを取得するスペインで亡くなった場合、死亡記録はスペイン民事登録簿に記録されます。証明書はオンラインまたは郵送で申請してください。海外で亡くなった場合は、外国の死亡証明書にハーグ認証を付け、スペイン語の公的翻訳を添える必要があります。別のEU加盟国で発行された証明書の場合は、EU多言語標準様式を一緒に申請してください。この様式があれば、ハーグ認証は不要です。
死亡から15営業日後以降、法務省に申請すると、故人がスペインで遺言を作成していたか、どの公証人のもとで作成したか、またどの生命保険に加入していたかが確認できます。書式790(コード006)1通で両方を申請でき、各証明書の手数料は€3.86です。国外から申請する場合は、死亡証明書を添えてマドリードへ郵送してください。証明書は10営業日以内および7営業日以内に発行されます。
スペインの遺言書がある場合は、公証人に認証謄本を請求します。国外で作成された遺言書の場合、公証人は外国法の証明書と、該当する場合は被相続人の国の遺言登録証明書も求めます。遺言書がない場合は、近親者がスペインの公証人に相続人宣言書を請求します。
各銀行に死亡日時点の預金残高を問い合わせ、自宅の権利証とCatastroの参照番号が記載されたIBI納税領収書を集めます。負債もありますか?スペイン法では、公証人の前で、負債の責任を遺産の価値の範囲に限定する限定承認をするか、相続を放棄できます。
無料相談をご希望の方はお問い合わせください相続人本人または代理人が、スペインの公証人の立ち会いのもと、承認・分割証書に署名します。誰が何を、いくらの価値で受け取るかを定めます。渡航できない場合は、スペイン領事館、アポスティーユを取得した自国の公証人、またはビデオ通話によるスペインの公証人のいずれかの前で委任状に署名します。
死亡から6か月以内に、各相続人はマドリードの税務当局窓口(海外在住の相続人を担当)にフォーム650を提出し、納税します。EUおよびEEA域外に住む相続人は、スペイン在住の代理人を指定します。同時に、不動産所在地の市役所にplusvalíaを申告します。
証書と納税証明書を提出すると、土地登記所は15日以内に自宅を登記し、銀行は資金を引き出します。車は、車を割り当てる証書の作成から90日以内に、パスポートとNIEを持参して交通局で名義変更します(€55.70)。
この所要期間は当社の推定であり、規則ではありません。公的機関は期間を定めていません。相続手続きを国外から進める場合、最短でも約3か月かかります。手続きのペースを左右するのは納税期限です。相続人が期限延長を申請する主な理由は、NIEがまだ取得できていないこと、または外国法に関する疑問があることです。
相続人が何をするかにかかわらず、税金の納付義務は死亡日に発生します。6か月の期限はその日から始まり、遺言書の作成日、証書の作成日、相続の承認日からではありません。2026年3月15日に亡くなった場合、申告期限は2026年9月15日で、延長の申請は2026年8月15日までに行う必要があります。
税額がゼロになる場合でも、申告書を提出してください。99%の控除は申告書の提出によって適用されるもので、申告書の代わりになるものではありません。死亡時には、ほかに2つの期限が始まります。市役所へのplusvalíaの申告(6か月以内。申請すれば1年以内)と、車を引き継ぐ人が90日以内にTráficoへ届け出ることです。
スペインの税制と相続に適用される法律は、別のものです。誰がどの割合で相続するかは、2015年8月17日以降のすべての死亡について、EU相続規則に従います。
遺言は、作成地、遺言者の国籍、住所もしくは常居所の法律、または不動産に関する遺言の場合はスペインの法律に従っていれば、方式上有効です。海外で作成された遺言について、公証人は、アポスティーユと翻訳、外国法の証明書類、そして故人の国に遺言登録制度がある場合はその登録証明書を求めます。英国の検認状についてはどうでしょうか。スペインの登記当局は2020年と2025年に、英国法が適用される場合は検認状は不要と判断しました。一方、ロンドンのスペイン領事館は現在も、英国の遺言は検認状があれば有効だと案内しているため、公証人から提出を求められることがあります。
故人が別のEU加盟国(デンマークとアイルランドを除く)に住んでいた場合、相続人はその国で欧州相続証明書を申請できます。土地登記所はこれを相続権の証明書類として受理し、税務当局は、死亡証明書と遺言の代わりに受け付けます。これらの書類は、翻訳者であれば誰が翻訳したものでも、スペイン語訳が必要です。
はい。手続きはスペインで行われますが、現地の人に委任状を渡せば、代わりに証書へ署名し、税務申告を行ってもらえます。
ロンドン領事館からの助言:相続する内容、税金、手数料がわかるまでは、一般委任状や売却のための委任状に署名しないでください。この相続に限定した委任状で十分です。
銀行が死亡を知ると、遺産分割が完了するまで口座は凍結されます。ただし、葬儀費用や故人が支払いを承認していた請求書の支払いは例外です。資金の引き出しには、相続承認証書と、相続税が納付済みであること、または納税義務がないことを証明する書類が銀行から求められます。
相続にスペイン法が適用される場合:
他国の法律が適用される場合は、これらの問題もその法律に従います。その法律に詳しい弁護士に相談してください。
相続人は、住宅の下にある土地の価値上昇に対する市税、plusvalía municipalも納付する必要があります。死亡から6か月以内に申告してください。申請すれば1年以内に延長できます。申告が済むまで、土地登記簿への相続登記はできません。
その可能性があります。スペインでは、スペインに居住する相続人のみが、国外で支払った相続税を控除できます。また、税務当局はフランス、ギリシャ、スウェーデンとの相続税条約を掲載しています。フランスとの条約では、被相続人がフランスに居住していた場合、スペイン国内の住宅はスペインでのみ課税されますが、スペインの銀行口座や有価証券はフランスでのみ課税されます。それ以外の国では、スペインの税金に対する軽減措置の有無は自国の規則によります。現地の税務アドバイザーにご相談ください。
ポルトガルでも相続する予定ですか?ポルトガルでは、近親者は税金を支払う必要はありませんが、死亡から3か月以内に申告する必要があります。ポルトガルの相続税について、ガイドをご覧ください。
このガイドに記載されている規則、金額、手数料は、2026年10月27日に、法令および公式ポータルを照合して確認しました。
AnchorLessの移住専門家、Brenda L.が執筆。このガイドでは規則を説明しています。外国法が適用される相続、負債、または紛争がある場合は、弁護士に相談してください。
はい。スペインにある相続財産、たとえば住宅、スペインの銀行口座、車に課税されます。相続人はそれぞれ、自分の相続分について、死亡から6か月以内にスペインの税務当局へ納税します。2021年7月11日以降は、EU域内外を問わず、海外在住の相続人も対象地域の控除を利用できます。
地域によって異なります。30万ユーロの住宅と銀行預金5万ユーロを相続する場合、子どもの税額はアンダルシア州とバレアレス諸島で0ユーロ、バレンシア州、マドリード、カナリア諸島、ムルシア州では650ユーロ未満、配偶者のみが99%の控除を受けられるカタルーニャ州では14,625ユーロです。国の規定だけを適用した場合は64,148ユーロです。
死亡日から6か月以内です。最初の5か月以内に申請すれば、利息付きでさらに6か月の延長を1回受けられます。自分で期限後に申告した場合、1%に加えて、満1か月ごとに1%が課され、1年後には15%になります。税務当局に先に把握された場合は、税額の50%から150%が課されます。
はい。実務上、すべての相続人の納税者番号が公正証書に記載され、番号がなければ不動産登記所で住宅を登記できません。税務申告や交通局での手続きにも必要です。税務申告だけであれば、領事館でMから始まる納税者番号を取得することもできます。AnchorLessでは、相続人全員のNIEを海外からオンラインで取得できます。
はい。スペイン国内の代理人に、相続手続きに限定した委任状を付与できます。スペイン領事館で作成する方法、自国の公証人の前でハーグ・アポスティーユと翻訳を添えて作成する方法、またはビデオ会議でスペインの公証人の前で作成する方法があります。
はい。作成地、遺言者の国籍、住所地、または居住地の法律に従っていれば有効です。公証人は、遺言書のアポスティーユと翻訳、外国法の証明を求めます。遺言書がない場合は、相続を規律する法律に基づき、スペインの公証人が相続人宣言書を発行します。
はい。申告前に書面で税務当局へ申請してください。相続した口座から銀行が税金を支払えるようになる場合があります。または、預金を引き出すための一部査定を申請できます。この金額は最終的な税額に充当されます。
はい。ほとんどの地域で大幅に高くなります。35万ユーロを相続する場合、甥の税額は、99.9%の控除があるカナリア諸島で105ユーロ、バレアレス諸島で33,610ユーロ、マドリードで52,523ユーロ、国の規定が適用されるムルシア州で105,105ユーロです。
実際にはできません。売却するには、まず住宅を自分名義で登記する必要があります。不動産登記所が登記を行うのは、相続税の納付とプラスバリアの申告が済んでからです。また、申告した評価額は売却時の譲渡益の算定基準にもなります。
その可能性があります。スペインでは、スペイン在住の相続人に限り、外国で納めた相続税を控除できます。また、スペインの税務当局はフランス、ギリシャ、スウェーデンとの相続税条約を掲載しています。それ以外の場合は、自国の規定に基づいて税負担が軽減されます。

お探しの回答が見つかりませんか?専門家チームにご連絡ください。

海外からスペインで相続する方法をステップごとに解説
まず各相続人のNIEを取得し、その後に証書と税金の手続きを行います。
渡航せずにスペインのNIEを取得できます。


 ヨーロッパへの移住