Maksavatko ulkomailla asuvat perintöveroa Espanjassa?
Kyllä. Espanjan perintöveroa, impuesto sobre sucesiones (eli kuolemantapausveroa, kuten britit sanovat), maksetaan myös ulkomailla asuvien Espanjasta perimästä omaisuudesta: asunto, espanjalaisessa pankissa olevat rahat tai auto. Jos asut ulkomailla, Espanja verottaa vain tätä omaisuutta, ja valtion verovirasto kerää veron Madridin toimistostaan, vaikka vainaja asui jollakin Espanjan itsehallintoalueella. Jokainen perillinen on verovelvollinen oman osuutensa perusteella. Etkö ole varma, katsotaanko sinun asuvan ulkomailla? Katso Espanjan verotuksellinen kotipaikka.
Minkä alueen sääntöjä sovelletaan
- Vainaja asui Espanjassa: sovelletaan sen alueen sääntöjä, jolla hän asui eli jossa hän vietti eniten päiviä viimeisten viiden vuoden aikana.
- Vainaja asui ulkomailla: sovelletaan sen alueen sääntöjä, jolla sijaitsee suurin osa Espanjassa olevan jäämistön arvosta.
11. heinäkuuta 2021 alkaen tämä oikeus koskee kaikkia ulkomailla asuvia, EU:ssa asuvia ja sen ulkopuolella asuvia: Lontoossa, New Yorkissa tai Sydneyssä asuva perillinen saa samat alueelliset vähennykset kuin Pariisissa asuva. Tätä ennen kirjoitetuilla verkkosivuilla ja joillakin myöhemmin kirjoitetuilla sivuilla väitetään yhä muuta. Voit myös valita valtion säännöt, jos niiden mukaan maksettava vero on pienempi.
Baskimaalla ja Navarralla on omat perintöveronsa, joita tässä oppaassa ei käsitellä.
Perintövero Espanjassa alueittain: mitä kukin perillinen maksaa
Espanjan perintövero riippuu suhteestasi vainajaan ja siitä, minkä alueen sääntöjä sovelletaan. Pelkästään valtion säännöt ovat ankarat: asteikko on 7,65–34 %, ja lapsen, vähintään 21-vuotiaan puolison tai vanhemman verovapauden määrä on 15 956,87 €. Alueet alentavat veroa, ennen kaikkea lasten ja puolisoiden osalta. Perilliset jaetaan laissa neljään ryhmään:
- Ryhmä I: alle 21-vuotiaat lapset ja lapsenlapset.
- Ryhmä II: vähintään 21-vuotiaat lapset ja lapsenlapset, puoliso, vanhemmat ja isovanhemmat.
- Ryhmä III: sisarukset, sisarusten lapset, sedät, enot ja tädit, uusperheen lapset sekä appivanhemmat.
- Ryhmä IV: serkut, etäisemmät sukulaiset ja henkilöt, jotka eivät ole sukua.
Yhden perillisen maksama vero 350 000 eurosta alueittain
Yksi perillinen saa yhdellä alueella sijaitsevan 300 000 euron asunnon ja 50 000 euroa espanjalaiselta pankkitililtä:
| Alue | Lapsi, 35 | Puoliso | Sisaruksen lapsi |
|---|
| Andalusia | 0 € | 0 € | 93 630 € |
| Valencian alue | 431 € | 431 € | 79 319 € |
| Katalonia | 14 625 € | 315 € | 74 868 € |
| Madrid | 641 € | 641 € | 52 523 € |
| Baleaarit | 0 € | 0 € | 33 610 € |
| Kanariansaaret | 62 € | 58 € | 105 € |
| Murcia | 641 € | 641 € | 105 105 € |
| Vain valtion säännöt | 64 148 € | 64 148 € | 105 105 € |
Asunto ei ollut vainajan vakituinen asunto. Perillisellä oli vain vähän omaa varallisuutta, ei vammaisuutta eikä vainajalta saatuja lahjoituksia neljänä edeltävänä vuotena. Veroilmoitus annetaan kokonaisuudessaan ja määräajassa. Kotitalousirtaimistoa (lain mukaan 3 % pesän varoista, ellei pienempää määrää osoiteta) ei ole laskettu mukaan. Sisaruksen lapsen laskelmissa oletetaan, ettei vainajalla ollut lapsia.
Alueiden väliset erot
- Andalusia: lapsilla, puolisoilla ja vanhemmilla on 1 000 000 euron verovapaus, minkä jälkeen verosta vähennetään 99 %: kukin heistä ei maksa veroa alle miljoonan euron perinnöstä. Sisaruksen lapsilla verovapaus on 10 000 euroa, eikä heille myönnetä hyvitystä.
- Valencian alue: lapsille, puolisoille ja vanhemmille myönnetään 100 000 euron verovapaus ja 99 prosentin verovähennys, kun perintö ilmoitetaan kokonaisuudessaan ja määräajassa. 1. kesäkuuta 2026 alkaen verisukulaisille, kuten sisaruksille, sisarusten lapsille, sedille, enoille ja tädeille, myönnetään 25 prosentin verovähennys; 1. kesäkuuta 2027 alkaen se on 50 %.
- Katalonia: vain puolisolle myönnetään 99 prosentin verovähennys. Vähintään 21-vuotiaat lapset ja vanhemmat saavat perinnön kasvaessa pienenevän hyvityksen: 60 % ensimmäisestä 100 000 eurosta, 55 % seuraavasta osasta ja 50 % 300 000 euroon asti; ylimenevältä osalta hyvitys on pienempi. Alle 21-vuotiaat lapset saavat 99 prosentin hyvityksen ensimmäisestä 100 000 eurosta. Vähintään 75-vuotiaan puolison, lapsen tai vanhemman verovapaus kasvaa lisäksi 275 000 eurolla.
- Madrid: lapsille, puolisoille ja vanhemmille myönnetään 99 prosentin verovähennys, sisaruksille ja sisarusten lapsille 50 prosentin verovähennys.
- Baleaarit: lapsille, puolisoille ja vanhemmille myönnetään 100 prosentin verovähennys. Verisukulaiset, kuten sisarukset, sisarusten lapset, sedät, enot ja tädit, saavat 60 prosentin vähennyksen, jos he eivät peri yhdessä vainajan lasten kanssa, ja muussa tapauksessa 35 prosentin vähennyksen (yllä mainitulle sisaruksen lapselle 54 616 euroa 33 610 euron sijaan). Molempien hyvitysten edellytyksenä on, että asunnon ilmoitettu arvo ei ylitä viitearvoa yli 20 prosentilla.
- Kanariansaaret: ryhmille I, II ja III myönnetään 99,9 prosentin verovähennys: sisaruksen lapsi maksaa lähes olemattoman summan.
- Murcia: lapsille, puolisoille ja vanhemmille myönnetään 99 prosentin verovähennys. Sisaruksen lapsi maksaa valtion sääntöjen mukaisen veron.
Vainajan vakituiseen asuntoon sovelletaan lisäksi puolison, lasten ja vanhempien verovapautta: valtion sääntöjen mukaan 95 % asunnon arvosta, enintään 122 606,47 euroa perillistä kohden, jos he säilyttävät asunnon kymmenen vuotta. Kullakin alueella on oma veroprosenttinsa, enimmäismääränsä ja säilytysaikansa. Ulkomailla asuneen henkilön Espanjassa sijaitseva loma-asunto ei ollut hänen vakituinen asuntonsa.
Tarvitseeko jokainen perillinen NIE-tunnuksen Espanjassa perimistä varten?
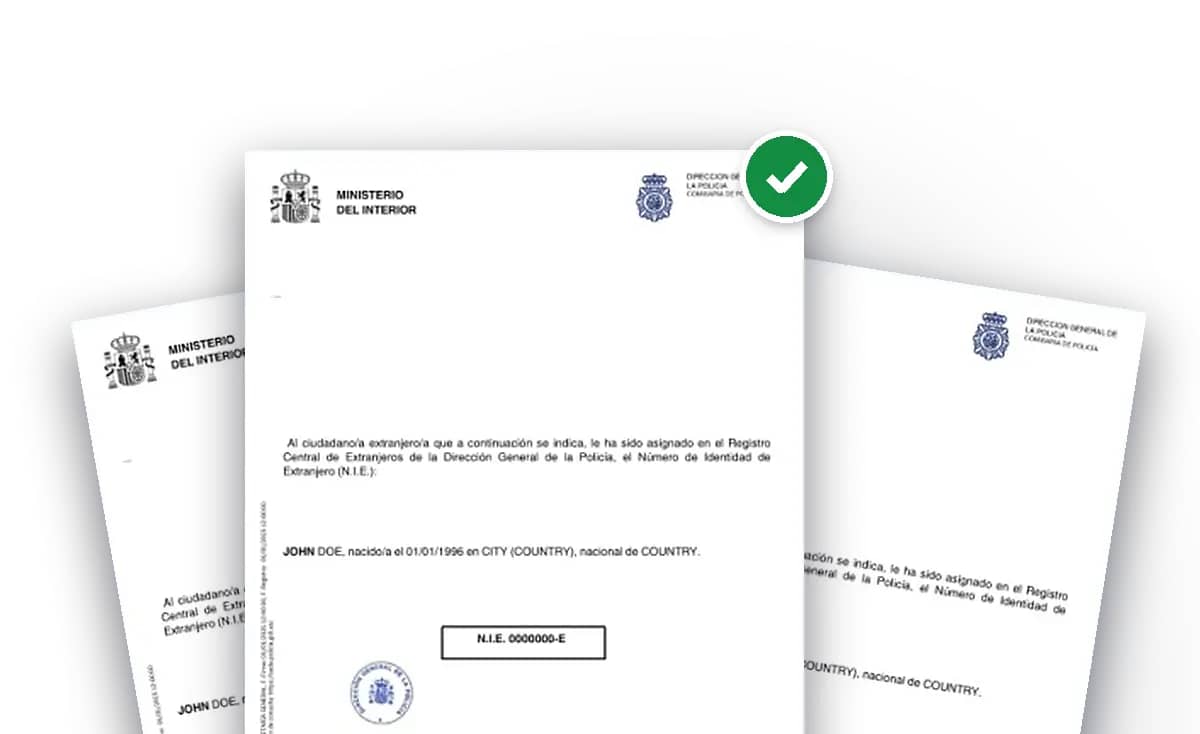
Käytännössä kyllä. Perinnön vastaanottamista koskevassa notaarin asiakirjassa ilmoitetaan jokaisen perillisen verotunnus, myös asianajajan edustamien perillisten, ja ulkomaalaisen espanjalainen verotunnus (NIF) on NIE eli número de identidad de extranjero. Notaari voi allekirjoittaa asiakirjan ilman sitäkin, mutta merkitsee puuttuvan tunnuksen. Kiinteistörekisteri kieltäytyy rekisteröimästä asuntoa nimiisi, kunnes tunnus on merkitty asiakirjaan. Myös perintöveron ilmoituksessa pyydetään jokaisen perillisen espanjalaista verotunnusta, ja Tráfico siirtää auton omistusoikeuden vain passia ja NIE-tunnusta vastaan.
- Yksi NIE per perillinen: kolmen lapsen, jotka perivät asunnon, on hankittava kolme NIE-tunnusta.
- Aloita ensin tästä. Ulkomailta haettuna tämä vaihe kestää pisimpään: Espanjan konsulaateissa hakemuksen käsittely kestää ajanvarauksella kahdesta kahdeksaan viikkoa niiden toimialueella asuvien kohdalla.
- Ei tarvita testamenttirekisteriotteeseen, johon passi riittää, eikä asunnosta vuosittain maksettavaan ulkomailla asuvien veroon, jolla on oma tunnuksensa.
Pelkkää veroilmoitusta varten veroviranomainen voi antaa Espanjan konsulaatin kautta myös M-kirjaimella alkavan verotunnuksen. Asiakirjaa, kiinteistörekisteriä ja Tráficoa varten tarvitaan kuitenkin NIE. Kun olet saanut NIE-tunnuksen, rekisteröi se veroviranomaiselle lomakkeella 030 ennen veroilmoituksen jättämistä: siitä lähtien viranomainen käsittelee sitä verotunnuksenasi.
Näin hankit NIE-tunnuksen ulkomailta
- Espanjassa henkilökohtaisesti poliisiasemalla EX-15-lomakkeella ja maksamalla 9,84 €:n maksun; poliisilla on viisi päivää aikaa tehdä päätös.
- Espanjan konsulaatissa omassa maassasi, joka perii oman maksunsa: katso Espanjan konsulaatit ja suurlähetystöt.
- Tai anna meidän hoitaa se: hankimme NIE-numerosi verkossa ulkomailta käsin jokaiselle perilliselle ja hoidamme ajanvarauksen puolestasi.
Oppaissamme NIE-numerosta ja EX-15-lomakkeesta käydään läpi kaikki vaihtoehdot.
Näin hoidat perinnönjaon Espanjassa ulkomailta käsin 8 vaiheessa
Kuolintodistuksesta kiinteistörekisteriin: mitä kussakin vaiheessa pitää tehdä ja kuka sen tekee.
1
Hae NIE jokaiselle perilliselle
Jokaisen perillisen NIE merkitään notaarin asiakirjaan, eikä kiinteistörekisteri rekisteröi asuntoa ilman sitä. Ulkomailta haettuna sen saaminen vie myös eniten aikaa: aloita hakemus ensimmäisten viikkojen aikana samalla, kun keräät todistuksia.
Meiltä: alkaen 199 €Hae verkossa 5 minuutissa
Hae minulle NIE2
Hanki kuolintodistus
Espanjassa tapahtuneesta kuolemasta on merkintä Espanjan väestörekisterissä: tilaa todistus verkossa tai postitse. Ulkomailla tapahtuneesta kuolemasta tarvitaan ulkomainen todistus, jossa on Haagin apostille, sekä auktorisoitu käännös espanjaksi. Jos todistus on toisesta EU-maasta, pyydä sen liitteeksi EU:n monikielinen vakiolomake, jolloin apostillea ei tarvita.
EU: monikielinen lomake, ei apostillea
3
Tilaa testamentti- ja henkivakuutustodistukset
Kun kuolemasta on kulunut 15 työpäivää, oikeusministeriö ilmoittaa, tekikö vainaja testamentin Espanjassa, minkä notaarin luona ja mitkä henkivakuutukset kattoivat hänet. Yhdellä lomakkeella 790 (koodi 006) tilataan molemmat todistukset, 3,86 € kappaleelta. Ulkomailta lähetä lomake postitse Madridiin kuolintodistuksen kanssa. Todistukset myönnetään 10 ja 7 työpäivän kuluessa.
3,86 € todistukseltaPassi riittää
4
Selvitä, kuka perii
Espanjalaisen testamentin osalta pyydä sen notaarilta oikeaksi todistettu jäljennös. Ulkomailla laaditun testamentin osalta notaari pyytää myös todistetta ulkomaisesta lainsäädännöstä ja vainajan kotimaan testamenttirekisterin todistusta, jos sellainen on käytössä. Jos testamenttia ei ole, lähisukulaiset pyytävät espanjalaiselta notaarilta perillisten vahvistamista koskevan päätöksen.
Perillisten vahvistaminen: vähintään 20 arkipäivää
5
Luettele omaisuus ja päätä
Pyydä jokaiselta pankilta saldot kuolinpäivältä ja kerää asunnon omistusoikeusasiakirja sekä sen IBI-kuitti, josta käy ilmi kiinteistötunnus. Entä velat? Espanjan lain mukaan voit hyväksyä perinnön inventaarioeduin, jolloin vastaat veloista vain perinnön arvon määrään asti, tai luopua perinnöstä notaarin edessä.
Kysy meiltä maksuttomassa puhelussa6
Allekirjoita perinnönjakokirja Espanjassa tai valtakirjalla
Perilliset tai heidän valtuuttamansa henkilöt allekirjoittavat hyväksymis- ja jakokirjan espanjalaisen notaarin luona. Siinä määritellään, kuka saa mitä ja millä arvolla. Etkö voi matkustaa? Allekirjoita valtakirja Espanjan konsulaatissa, oman maasi notaarin luona apostille-todistuksella tai espanjalaisen notaarin luona videoyhteyden välityksellä.
Jokaisen perillisen NIE perinnönjakokirjassa
7
Ilmoita perintövero ja plusvalía
Kuuden kuukauden kuluessa kuolemasta jokainen perillinen tekee veroilmoituksen lomakkeella 650 veroviranomaisen Madridin toimistoon, joka käsittelee ulkomailla asuvien perillisten asiat, ja maksaa veron. EU:n ja ETA:n ulkopuolella asuvat perilliset nimeävät Espanjassa asuvan edustajan. Samalla plusvalía ilmoitetaan asuinkunnan kaupungintalolle.
6 kuukautta kuolemastaPidennys: pyydä 5 kuukauden kuluessa
8
Rekisteröi asunto, vapauta varat, siirrä auto
Kauppakirjan ja verojen maksutositteen perusteella kiinteistörekisteri rekisteröi asunnon 15 päivän kuluessa, ja pankit vapauttavat varat. Auto rekisteröidään Tráficossa 90 päivän kuluessa sen osoittavasta kauppakirjasta. Mukaan tarvitaan passi ja NIE (€55.70).
Auto: 90 päivää
Nämä aikataulut ovat arviomme, eivät sääntö: mikään virallinen lähde ei anna tarkkaa aikataulua. Parhaassakin tapauksessa ulkomailta käsin hoidettu perintö kestää noin kolme kuukautta; verotuksen määräaika määrää tahdin. Useimmiten perilliset joutuvat hakemaan lisäaikaa, koska NIE puuttuu tai ulkomaisen lain soveltamisesta on epäselvyyttä.
- Päivä 0kuolema: 6 kuukauden määräaika alkaa
- Viikosta 3 alkaentestamenttitodistukset ja vakuutustodistukset
- Kuukausi 1–2testamentti tai perillisten ilmoitus, pankkitilien saldot
- Kuukausi 2–4kauppakirja notaarilla
- Ennen kuukautta 5pidennys, jos tarvitset sellaisen
- Kuukausi 6lomake 650 ja plusvalía, jätetty ja maksettu
6 kuukauden määräaika ja mitä tapahtuu, jos se jää väliin
Vero erääntyy kuolinpäivästä riippumatta siitä, mitä perilliset tekevät: 6 kuukauden määräaika alkaa tuosta päivästä, ei testamentista, asiakirjan laatimisesta eikä perinnön vastaanottamisesta. Jos kuolema tapahtui 15 March 2026, ilmoitus on annettava viimeistään 15 September 2026, ja jatkoaikaa on pyydettävä viimeistään 15 August 2026.
- Jatkoaika: sitä voidaan myöntää kerran 6 kuukaudeksi lisää, jos sitä pyydetään ensimmäisten 5 kuukauden aikana joko verkossa tai kirjallisella hakemuksella, johon liitetään kuolintodistus, tiedot perillisistä ja arvio omaisuuden arvosta. Jos vastausta ei tule kuukauden kuluessa, jatkoaika myönnetään. Tällöin viivästyskorkoa maksetaan ensimmäisen 6 kuukauden määräajan päättymisestä alkaen.
- Ilmoituksen myöhässä tekeminen oma-aloitteisesti: lisämaksu on 1 % verosta sekä 1 % jokaiselta täydeltä kuukaudelta; 12 kuukauden jälkeen lisämaksu on 15 % ja lisäksi maksetaan korkoa. Lisämaksu on neljänneksen pienempi, jos maksat koko summan määräajassa.
- Jos veroviranomainen havaitsee laiminlyönnin ensin: seuraamuksena on 50–150 % maksamatta jääneestä verosta.
- Alueellinen verohuojennus voi riippua siitä: Valencian alueella 99 prosentin huojennus lapsille ja puolisoille koskee vain sitä, mikä ilmoitetaan kokonaisuudessaan ja määräajassa.
- Perintöä koskeva oikeusriita pysäyttää määräajan; omaisuusluettelo tai riidaton perillisten vahvistaminen ei pysäytä sitä.
- Neljä vuotta: veroviranomaisella on tämä aika veron perimiseen ilmoitusajan päättymisestä lukien.
Vaikka veroa ei kertyisi lainkaan, jätä veroilmoitus: 99 %:n alennus haetaan veroilmoituksessa, ei sen sijaan. Kuolinpäivästä alkavat myös kaksi muuta määräaikaa: kunnan plusvalía-vero (6 kuukautta tai pyynnöstä vuosi) sekä auton ilmoittaminen Tráficolle 90 päivän kuluessa sen toimesta, joka pitää auton.
Espanjan perintölaki: mikä laki määrää perijät
Espanjan verotus ja perintöön sovellettava laki ovat kaksi eri asiaa. Se, ketkä perivät ja missä osuuksissa, määräytyy EU:n perintöasetuksen mukaan kaikissa 17 August 2015 jälkeen tapahtuneissa kuolemantapauksissa:
- Laki, jota sovelletaan maassa, jossa vainaja asui vakituisesti kuollessaan: Saksassa asunut saksalainen jättää Alicantessa sijaitsevan asunnon Saksan lain alaisena.
- Tai hänen kansalaisuusvaltionsa laki, jos hän on valinnut sen testamentissaan; ennen 17 August 2015 kyseisen lain mukaan laaditun testamentin katsotaan sisältävän tällaisen valinnan.
- Espanjan notaarit ja rekisteriviranomaiset soveltavat sitä kaikkiin, myös brittiläisiin ja yhdysvaltalaisiin perintöihin, vaikka Yhdistynyt kuningaskunta ei ole siihen sidottu.
- Espanjan lakimääräiset perintöosuudet, joista kaksi kolmasosaa on varattu lapsille, koskevat vain tapauksia, joissa sovelletaan Espanjan yleistä lakia; joillakin alueilla, kuten Kataloniassa ja Galiciassa, on omat sääntönsä.
Ulkomailla laadittu testamentti ja Yhdistyneen kuningaskunnan probate-päätös
Testamentti on muotonsa puolesta pätevä, jos se noudattaa sen paikan lakia, jossa se on laadittu, testamentintekijän kansalaisuusvaltion lakia, hänen kotipaikkansa tai vakituisen asuinpaikkansa lakia tai kiinteän omaisuuden osalta Espanjan lakia. Ulkomailla laaditusta testamentista notaari pyytää apostillen ja käännöksen, selvityksen ulkomaisesta laista sekä vainajan maan testamenttirekisterin todistuksen, jos sellainen on käytössä. Entä Yhdistyneen kuningaskunnan probate-päätös? Espanjan rekisteriviranomainen totesi vuosina 2020 ja 2025, ettei sitä tarvita, kun sovelletaan Britannian lakia; Espanjan konsulaatti Lontoossa kuitenkin ilmoittaa edelleen, että brittiläinen testamentti edellyttää probate-päätöstä, joten notaari voi pyytää sitä.
Eurooppalainen perintötodistus
Jos vainaja asui toisessa EU-maassa (Tanskaa ja Irlantia lukuun ottamatta), perilliset voivat pyytää sieltä eurooppalaisen perintötodistuksen. Maanrekisteri hyväksyy sen perintöoikeuden osoittavaksi asiakirjaksi, ja veroviranomainen hyväksyy sen kuolintodistuksen ja testamentin sijasta. Asiakirjat voi kääntää espanjaksi kuka tahansa kääntäjä.
Voiko perinnönselvityksen hoitaa Espanjassa matkustamatta sinne?
Kyllä. Toimet tehdään Espanjassa, mutta voit valtuuttaa siellä jonkun valtakirjalla allekirjoittamaan asiakirjan ja hoitamaan veroilmoituksen puolestasi:
- Espanjan konsulaatissa, joka toimii espanjalaisena notaarina: tällainen valtakirja ei tarvitse apostille-todistusta. Esimerkiksi Lontoon konsulaatti ei hoida perintöasioita, mutta laatii valtakirjan.
- Oman maasi notaarin luona: valtakirja tarvitsee tällöin Haagin apostille-todistuksen ja espanjankielisen käännöksen.
- Espanjalaisen notaarin kanssa videoyhteydellä 9. marraskuuta 2023 alkaen, kun kyse on tiettyjä toimia koskevasta valtakirjasta, kuten yhden perinnön vastaanottamisesta; yleistä valtakirjaa ei voi allekirjoittaa tällä tavalla. Tunnistaudut sähköisellä henkilöllisyystodistuksella.
Lontoon konsulaatin ohje: älä allekirjoita yleistä valtakirjaa tai myyntivaltakirjaa ennen kuin tiedät, mitä perit, paljonko veroa siitä tulee ja mitä kuluja siitä aiheutuu. Valtakirja, joka koskee vain tätä perintöä, riittää.
Vainajan espanjalaiset pankkitilit
Kun pankki saa tiedon kuolemasta, tilit jäädytetään perinnön jakamiseen asti, lukuun ottamatta hautajaiskulujen ja vainajan hyväksymien laskujen maksamista. Varojen vapauttamiseksi pankki pyytää perinnön vastaanottamista koskevan asiakirjan ja todisteen siitä, että perintövero on maksettu tai ettei sitä tarvitse maksaa.
- Ei käteistä veron maksamiseen ensin? Veroviranomainen voi sallia sen maksamisen perityiltä tileiltä: pyydä tätä ennen veroilmoituksen jättämistä paperilla, yksi ilmoitus pankkia kohden. Tai pyydä osittaista veron määritystä talletusten vapauttamiseksi: se lasketaan ilman vähennyksiä, ja se otetaan huomioon lopullisessa verossa.
- Yhteinen tili: jos kumpikin tilinomistaja pystyi allekirjoittamaan yksin, toinen voi edelleen tehdä niin; jos kaikkien allekirjoituksia vaadittiin, perilliset allekirjoittavat vainajan puolesta. Se, kenelle rahat kuuluvat, on eri kysymys.
- Pankki ei voi vaatia avaamaan tiliä rahojen vastaanottamista varten: sen on tarjottava maksuton tapa, kuten käteinen; tilisiirrosta tai shekistä voidaan periä maksu.
Velat, perinnöstä luopuminen ja allekirjoituksesta kieltäytyvä kanssaperillinen
Kun perintöön sovelletaan Espanjan lakia:
- Perinnön ehdoton vastaanottaminen tekee sinusta vastuullisen vainajan veloista myös omalla omaisuudellasi. Perinnön vastaanottaminen inventaarioedulla notaarin edessä rajoittaa vastuun kuolinpesän arvoon.
- Perinnöstä luovutaan notaarin edessä. Jos luovut perinnöstä nimetyn kanssaperillisen hyväksi, se katsotaan perinnön vastaanottamiseksi ja edelleen luovuttamiseksi.
- Perinnön vastaanottamiselle ei ole määräaikaa, mutta kanssaperillinen tai velkoja voi pyytää notaaria asettamaan sinulle 30 päivän määräajan: silloin vaikeneminen katsotaan perinnön ehdottomaksi vastaanottamiseksi.
- Perinnönjaosta erimieliset perilliset voivat viedä asian tuomioistuimeen, ja perintöä koskeva oikeudenkäynti keskeyttää verojen määräajan.
Jos sovelletaan jonkin muun maan lakia, näihin kysymyksiin sovelletaan kyseistä lakia: kysy neuvoa sitä tuntevalta juristilta.
Plusvalía: kaupungin vero peritystä asunnosta
Perillisen on maksettava kaupungille myös vero asunnon alla olevan maan arvonnoususta. Tätä veroa kutsutaan nimellä plusvalía municipal: ilmoitus on tehtävä 6 kuukauden kuluessa kuolemasta tai vuoden kuluessa, jos haet lisäaikaa. Kiinteistörekisteri ei rekisteröi perintöä ennen ilmoituksen tekemistä.
- Ei arvonnousua, ei veroa: perintöverotuksessa ilmoitettua arvoa verrataan summaan, jonka vainaja maksoi.
- Muussa tapauksessa vero maksetaan kahdesta veroperusteesta pienemmän mukaan: maan kiinteistöverotusarvo kerrottuna kertoimella, joka määräytyy vainajan omistusvuosien mukaan, tai todellinen arvonnousu. Kukin kunta määrää verokantansa, joka voi olla enintään 30%.
- Kunnat voivat myöntää lapsille, puolisoille ja vanhemmille enintään 95%:n alennuksen omien ehtojensa mukaisesti. Tarkista kunnan verosäännökset.
- Kuolemantapauksissa, jotka tapahtuvat 1 December 2026 alkaen, sovelletaan uusia enimmäiskertoimia, jos parlamentti hyväksyy ne vahvistavan asetuksen.
Joudutko maksamaan perintöveroa kahdesti?
Mahdollisesti. Espanjassa vain siellä asuvat perilliset voivat vähentää ulkomailla maksetun perintöveron, ja Espanjan veroviranomainen luettelee perintöverosopimukset Ranskan, Kreikan ja Ruotsin kanssa. Ranskan kanssa tehdyn sopimuksen mukaan Espanjassa sijaitsevasta asunnosta maksetaan veroa vain Espanjassa, mutta Espanjan pankkitileistä ja arvopapereista ainoastaan Ranskassa, jos vainaja asui siellä. Muualla Espanjan veroon mahdollisesti saatava huojennus määräytyy oman maasi sääntöjen mukaan: kysy neuvoa veroneuvojalta kyseisessä maassa.




 Portugalista








 MUUTTO EUROOPAN SISÄLLÄ