Betaler ikke-hjemmehørende arveafgift i Spanien?
Ja. Spaniens arveafgift, impuesto sobre sucesiones (arveafgift, som briterne kalder det), skal også betales af ikke-hjemmehørende af det, de arver i Spanien: en bolig, penge i en spansk bank eller en bil. Når du bor i udlandet, beskatter Spanien kun disse aktiver, og statens skattemyndighed opkræver afgiften fra sit kontor i Madrid, også når afdøde boede i en spansk region. Hver arving er skattepligtig af sin egen andel. Er du i tvivl om, hvorvidt du regnes for at bo i udlandet? Se skattemæssigt hjemsted i Spanien.
Hvilke regionale regler gælder
- Afdøde boede i Spanien: reglerne i den region, hvor vedkommende boede, altså den region, hvor vedkommende tilbragte flest dage i de seneste fem år.
- Afdøde boede i udlandet: reglerne i den region, hvor størstedelen af værdien af det spanske dødsbo befinder sig.
Siden 11 July 2021 gælder denne ret for alle ikke-hjemmehørende, uanset om de bor i EU eller ej: En arving i London, New York eller Sydney får de samme regionale fradrag som en arving i Paris. Sider, der er skrevet før da, og nogle, der er skrevet siden, siger stadig noget andet. Du kan også vælge statens regler, hvis de giver en lavere afgift.
Baskerlandet og Navarra har deres egne arveafgifter, som ikke er omfattet af denne vejledning.
Arveafgift i Spanien efter region: hvad hver arving betaler
Spansk arveafgift afhænger af dit forhold til afdøde og af, hvilken regions regler der gælder. Statens regler alene er strenge: en skala fra 7.65% til 34% efter et fradrag på €15,956.87 for et barn på 21 år eller derover, en ægtefælle eller en forælder. Regionerne sænker afgiften, især for børn og ægtefæller. Loven inddeler arvinger i fire grupper:
- Gruppe I: børn og børnebørn under 21 år.
- Gruppe II: børn og børnebørn på 21 år eller derover, ægtefælle, forældre og bedsteforældre.
- Gruppe III: søskende, niecer og nevøer, onkler og tanter, stedbørn og svigerforældre.
- Gruppe IV: fætre og kusiner, fjernere slægtninge og personer uden familierelation.
Hvad én arving betaler af €350,000, region for region
Én arving modtager en bolig til en værdi af €300,000 og €50,000 i en spansk bank, alt sammen i én region:
| Region | Barn, 35 år | Ægtefælle | Nevø |
|---|
| Andalusien | €0 | €0 | €93,630 |
| Valencia-regionen | €431 | €431 | €79,319 |
| Catalonien | €14,625 | €315 | €74,868 |
| Madrid | €641 | €641 | €52,523 |
| Balearerne | €0 | €0 | €33,610 |
| De Kanariske Øer | €62 | €58 | €105 |
| Murcia | €641 | €641 | €105,105 |
| Kun statens regler | €64,148 | €64,148 | €105,105 |
Boligen var ikke afdødes primære bolig, arvingen havde kun få egne aktiver, ingen funktionsnedsættelse og havde ikke modtaget gaver fra afdøde i de fire år forinden, og selvangivelsen indgives fuldt ud og rettidigt. Indbo (ifølge loven 3% af boet, medmindre du dokumenterer en lavere værdi) er ikke medregnet. Beløbene for nevøen forudsætter, at afdøde ikke havde børn.
Sådan adskiller regionerne sig
- Andalusien: et fradrag på €1,000,000 for børn, ægtefæller og forældre, derefter 99% i skatterabat: de betaler intet, hvis hver arving modtager mindre end €1 million. Niecer og nevøer får €10,000 og ingen rabat.
- Valencia-regionen: €100,000 i fradrag og 99% i skatterabat for børn, ægtefæller og forældre, når alt er oplyst fuldt ud og rettidigt. Siden 1. juni 2026 får søskende, niecer, nevøer, onkler og tanter i blodslægtskab 25% i rabat, 50% fra 1. juni 2027.
- Catalonien: 99% i skatterabat kun for ægtefællen. Børn på 21 år eller derover og forældre får en rabat, der bliver mindre, efterhånden som arven vokser: 60% af de første €100,000, 55% af de næste, 50% op til €300,000 og mindre derefter; børn under 21 år får 99% af de første €100,000. En ægtefælle, et barn eller en forælder på 75 år eller derover får et yderligere fradrag på €275,000.
- Madrid: 99% i skatterabat for børn, ægtefæller og forældre, 50% for søskende, niecer og nevøer.
- Balearerne: 100% i skatterabat for børn, ægtefæller og forældre; 60% for søskende, niecer, nevøer, onkler og tanter i blodslægtskab, som ikke arver sammen med afdødes børn, ellers 35% (€54,616 i stedet for €33,610 for nevøen ovenfor). Begge rabatter kræver, at boligens oplyste værdi ikke overstiger dens referenceværdi med mere end 20%.
- De Kanariske Øer: 99.9% i skatterabat for gruppe I, II og III: en nevø betaler næsten ingenting.
- Murcia: 99% i skatterabat for børn, ægtefæller og forældre; niecer og nevøer betaler efter statens regler.
Afdødes primære bolig giver et yderligere fradrag for ægtefælle, børn og forældre: 95% af boligens værdi efter statens regler, op til €122,606.47 pr. arving, hvis de beholder boligen i ti år; hver region har sin egen sats, sit eget loft og sin egen periode. En feriebolig i Spanien tilhørende en person, der boede i udlandet, var ikke vedkommendes primære bolig.
Skal hver arving have et NIE for at arve i Spanien?
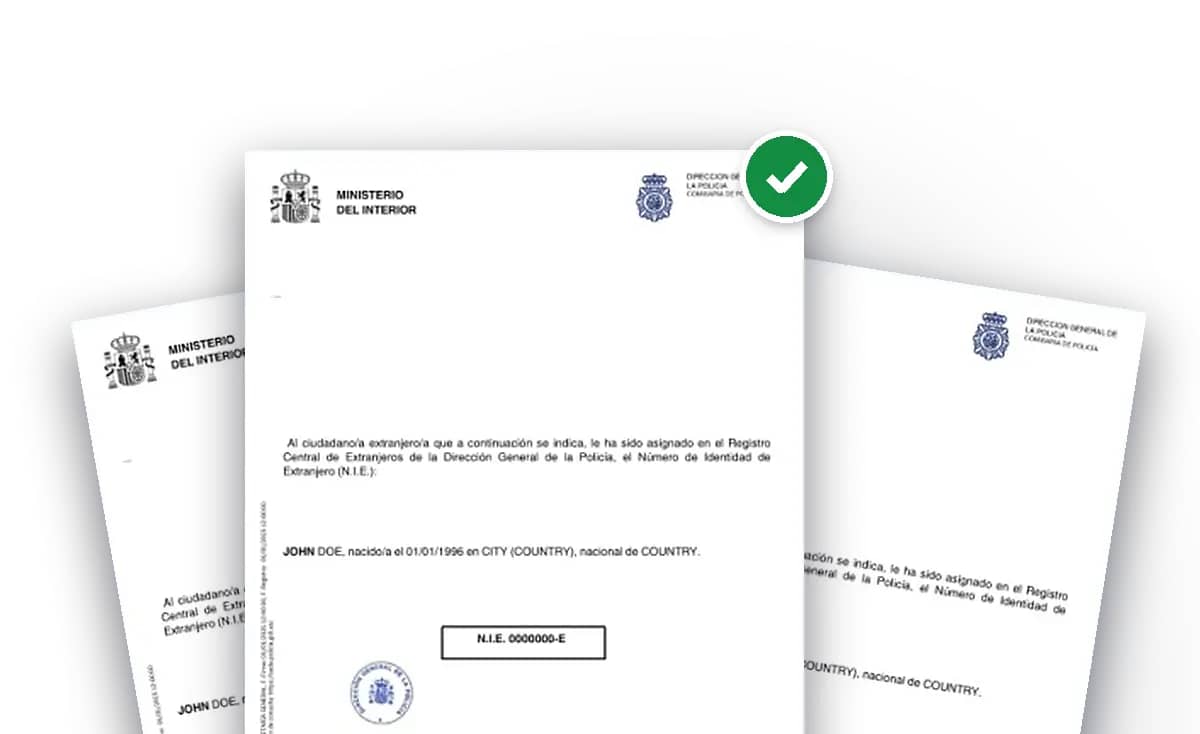
Ja, i praksis. Notarens arveacceptskøde angiver hver enkelt arvings skattenummer, også når arvingerne er repræsenteret af en advokat, og en udlændings spanske skattenummer (NIF) er NIE, número de identidad de extranjero. Notaren kan stadig underskrive uden det, men noterer, at nummeret mangler, og tinglysningsmyndigheden afviser at registrere boligen i dit navn, indtil et skøde indeholder det. Arveafgiftens selvangivelse kræver også hver arvings spanske skattenummer, og Tráfico overfører kun en bil mod fremvisning af pas og NIE.
- Ét NIE pr. arving: Tre børn, der arver en lejlighed, skal have tre NIE-numre.
- Begynd med det. Fra udlandet er det det trin, der tager længst tid: Spanske konsulater bruger to til otte uger på det, efter aftale, for personer, der bor i deres distrikt.
- Ikke nødvendigt til testamentattesten, hvor et pas er tilstrækkeligt, eller til den årlige skat for ikke-residenter på boligen, som har sin egen kode.
Til selvangivelsen alene kan skattemyndigheden også give dig et skattenummer, der begynder med M, via et spansk konsulat. Skødet, tinglysningsmyndigheden og Tráfico kræver NIE. Når du har fået et NIE, skal du registrere det hos skattemyndigheden på formular 030, før du indsender selvangivelsen: Fra da af betragter myndigheden det som dit skattenummer.
Sådan får du et NIE fra udlandet
- I Spanien personligt på en politistation med formular EX-15 og gebyret på €9.84; politiet har 5 dage til at træffe en afgørelse.
- På et spansk konsulat i dit land, som opkræver sit eget gebyr: Se spanske konsulater og ambassader.
- Eller lad os klare det: Vi skaffer dit NIE online fra udlandet for hver arving og møder op til aftalen på dine vegne.
Vores vejledninger om NIE-nummeret og EX-15-formularen gennemgår hver enkelt mulighed.
Sådan ordner du et arv i Spanien fra udlandet i 8 trin
Fra dødsattesten til tingbogen: Hvad skal du gøre i hvert trin, og hvem gør det?
1
Ansøg om NIE til hver arving
Hver arving skal have sit NIE med i notarialdokumentet, og tingbogen registrerer ikke boligen uden det. Fra udlandet tager det også længst tid: Begynd i løbet af de første uger, mens du indsamler attesterne.
Hos os: fra €199Ansøg online på 5 minutter
Få mit NIE2
Bestil dødsattesten
Et dødsfald i Spanien registreres i det spanske civilregister: Bestil attesten online eller pr. post. Ved dødsfald i udlandet skal du bruge den udenlandske attest med apostille fra Haag og en autoriseret oversættelse til spansk. Hvis den er fra et andet EU-land, skal du bede om EU's flersprogede standardformular sammen med den; så er apostille ikke nødvendig.
EU: flersproget formular, ingen apostille
3
Bestil attesterne om testamente og livsforsikring
Fra 15 arbejdsdage efter dødsfaldet oplyser Justitsministeriet, om afdøde oprettede et testamente i Spanien, hos hvilken notar og hvilke livsforsikringer afdøde var dækket af. Én formular 790 (kode 006) bestiller begge attester, €3.86 pr. stk.; fra udlandet skal du sende den til Madrid sammen med dødsattesten. De udstedes inden for henholdsvis 10 arbejdsdage og 7 arbejdsdage.
€3.86 pr. attestEt pas er nok
4
Find ud af, hvem der arver
Med et spansk testamente skal du bede testamentets notar om en autoriseret kopi. Hvis testamentet er oprettet i udlandet, ønsker notaren også dokumentation for den udenlandske lovgivning og en attest fra testamenteregistret i afdødes land, hvis et sådant findes. Uden et testamente skal de nærmeste pårørende bede en spansk notar om en arveerklæring.
Arveerklæring: 20 arbejdsdage eller mere
5
Lav en liste over, hvad der findes, og beslut dig
Bed hver bank om saldoen på dødsdagen, og find boligens skøde og IBI-kvittering med den matrikulære reference. Er der også gæld? Efter spansk lov kan du acceptere arven med forbehold for registrering af boets aktiver og passiver, hvilket begrænser din gæld til boets værdi, eller give afkald på arven hos en notar.
Spørg os i en gratis samtale6
Underskriv skødet i Spanien eller ved fuldmagt
Arvingerne eller deres fuldmægtige underskriver accept- og fordelingsskødet hos en spansk notar: hvem modtager hvad, og til hvilken værdi. Kan du ikke rejse? Underskriv en fuldmagt på et spansk konsulat, hos en notar i dit land med apostille eller hos en spansk notar via videokonference.
Hver arvings NIE i skødet
7
Indsend arveafgiftsopgørelsen og plusvalía
Inden for 6 måneder efter dødsfaldet indsender hver arving formular 650 til skattemyndighedens kontor i Madrid, som behandler sager for arvinger, der bor i udlandet, og betaler afgiften. Arvinger uden for EU og EØS udpeger en repræsentant, der bor i Spanien. Samtidig indberettes plusvalía til kommunens rådhus, hvor boligen ligger.
6 måneder fra dødsfaldetFristforlængelse: ansøg inden for 5 måneder
8
Registrér boligen, få pengene frigivet, overfør bilen
Med skødet og dokumentation for skatterne registrerer tinglysningskontoret boligen inden for 15 dage, og bankerne frigiver pengene. En bil skal registreres hos Tráfico inden for 90 dage efter det skøde, der tildeler den, med et pas og et NIE (€55.70).
Bil: 90 dage
Disse tidsrammer er vores skøn, ikke en regel: ingen officiel kilde angiver en fast tidsramme. I bedste fald tager et arveopgør fra udlandet omkring tre måneder; skattefristen bestemmer tempoet. Det, der oftest får arvinger til at søge om forlængelse, er et NIE, der endnu ikke er på plads, eller et spørgsmål om udenlandsk lovgivning.
- Dag 0dødsfaldet: Fristen på 6 måneder begynder
- Fra uge 3attester om testamenter og forsikringer
- Måned 1–2testamentet eller arvingerklæringen, bankindeståenderne
- Måned 2–4skødet hos notaren
- Før måned 5forlængelsen, hvis du har brug for en
- Måned 6formular 650 og plusvalía, indsendt og betalt
Fristen på 6 måneder, og hvad der sker, hvis du overskrider den
Skatten forfalder på dødsdagen, uanset hvad arvingerne gør: De 6 måneder regnes fra den dag, ikke fra testamentet, skødet eller din accept. Ved et dødsfald den 15 March 2026 skal selvangivelsen indsendes senest den 15 September 2026, og der skal anmodes om en forlængelse senest den 15 August 2026.
- Forlængelsen: én forlængelse på yderligere 6 måneder, hvis du anmoder om den inden for de første 5 måneder, online eller ved en skriftlig anmodning med dødsattesten, oplysninger om arvingerne og den omtrentlige værdi af aktiverne. Hvis der ikke kommer svar inden for en måned, er den bevilget. Derefter betaler du morarenter fra udløbet af de første 6 måneder.
- Hvis du selv indsender for sent: et tillæg på 1% af skatten plus 1% for hver hel måned, 15% efter 12 måneder plus renter; tillægget er en fjerdedel lavere, hvis du betaler det hele til tiden.
- Hvis skattemyndigheden opdager det først: en bøde på 50% til 150% af den ubetalte skat.
- En regional skatterabat kan afhænge af det: I Valenciaregionen gælder rabatten på 99% for børn og ægtefæller kun for det, der er fuldt og rettidigt oplyst.
- En retssag om arven sætter fristen på pause; en opgørelse eller en ubestridt erklæring om arvinger gør ikke.
- Fire år: så lang tid har skattemyndigheden til at kræve skatten ind, regnet fra udløbet af indsendelsesfristen.
Selv når skatten bliver nul, skal selvangivelsen indsendes: En bonus på 99 % kræves i selvangivelsen, ikke i stedet for den. To andre frister begynder at løbe ved dødsfaldet: kommunens plusvalía (6 måneder, et år hvis du anmoder om det) og en bil, som den, der beholder den, skal indberette til Tráfico inden for 90 dage.
Spansk arveret: hvilken lov afgør, hvem der arver
Skat i Spanien og arveretten er to forskellige ting. Hvem der arver, og med hvilke andele, afgøres af EU's arveforordning ved alle dødsfald siden 17 August 2015:
- Loven i det land, hvor afdøde sædvanligvis boede på dødstidspunktet: En tysker, der boede i Tyskland, efterlader en lejlighed i Alicante, som er underlagt tysk lov.
- Eller loven i afdødes nationalitetsland, hvis vedkommende valgte den i sit testamente; et testamente oprettet før 17 August 2015 i henhold til denne lov tæller som et sådant valg.
- Spanske notarer og registratorer anvender den på alle, også britiske og amerikanske dødsboer, selv om Storbritannien ikke er bundet af den.
- Spaniens tvangsarv, hvor to tredjedele er forbeholdt børnene, gælder kun, når spansk fællesret finder anvendelse; nogle regioner, herunder Catalonien og Galicien, har deres egne regler.
Et testamente oprettet i udlandet og den britiske skifteretsbevilling
Et testamente er formelt gyldigt, hvis det følger loven på det sted, hvor det blev oprettet, loven i testatorens nationalitetsland, domicilland eller land for sædvanligt ophold eller, når det gælder fast ejendom, spansk lov. For et testamente oprettet i udlandet beder notaren om en apostille og en oversættelse, dokumentation for den udenlandske lov samt, hvis der findes et sådant, en attest fra afdødes lands testamenteregister. En britisk skifteretsbevilling? Den spanske registreringsmyndighed fastslog i 2020 og igen i 2025, at den ikke er nødvendig, når britisk lov finder anvendelse. Det spanske konsulat i London oplyser dog stadig, at et britisk testamente kan bruges sammen med skifteretsbevillingen, så en notar kan bede om den.
Det europæiske arvebevis
Hvis afdøde boede i et andet EU-land (undtagen Danmark og Irland), kan arvingerne anmode om et europæisk arvebevis dér. Ejendomsregistret accepterer det som dokumentation for arveretten, og skattemyndigheden accepterer det i stedet for dødsattesten og testamentet, oversat til spansk af en hvilken som helst oversætter.
Kan du ordne et arvebo i Spanien uden at rejse dertil?
Ja. Det skal foregå i Spanien, men du kan give nogen dér en fuldmagt til at underskrive skødet og indgive skatteopgørelsen for dig:
- På et spansk konsulat, som fungerer som spansk notar: En sådan fuldmagt kræver ikke apostille. Konsulatet i London håndterer for eksempel ikke arvesager, men udarbejder fuldmagten.
- For en notar i dit land: Fuldmagten skal derefter forsynes med en apostille fra Haag og oversættes til spansk.
- Hos en spansk notar via videokonference siden 9. november 2023, når fuldmagten gælder specifikke handlinger, såsom at acceptere én arv; generelle fuldmagter kan ikke underskrives på denne måde. Du logger ind med et elektronisk ID.
Konsulatet i London anbefaler, at du ikke underskriver en generel fuldmagt eller en fuldmagt til at sælge, før du ved, hvad du arver, og hvad skatten og gebyrerne bliver. En fuldmagt, der kun gælder denne arv, er tilstrækkelig.
Den afdødes spanske bankkonti
Når banken får kendskab til dødsfaldet, bliver kontiene indefrosset, indtil boet er fordelt, undtagen når der skal betales begravelsesudgifter og regninger, som afdøde havde godkendt. For at frigive pengene beder banken om skødet på arveaccepten og dokumentation for, at arveafgiften er betalt eller ikke skal betales.
- Ingen kontanter til at betale afgiften først? Skattemyndigheden kan lade dig betale den fra de arvede konti: spørg inden indsendelsen, på papir, med én selvangivelse pr. bank. Eller bed om en foreløbig opgørelse alene for at frigive indeståenderne: den beregnes uden fradrag og indgår i den endelige afgift.
- En fælleskonto: Hvis hver kontohaver kunne underskrive alene, kan den anden kontohaver stadig gøre det; hvis alle underskrifter var nødvendige, underskriver arvingerne i afdødes sted. Hvem der ejer pengene, er et andet spørgsmål.
- Banken kan ikke kræve, at du åbner en konto for at modtage pengene: den skal tilbyde en gratis mulighed, f.eks. kontant udbetaling; en overførsel eller en check kan være gebyrbelagt.
Gæld, afkald og en medarving, der ikke vil underskrive
Når spansk lov gælder for arven:
- Hvis du accepterer arven uden forbehold, hæfter du også for afdødes gæld med dine egne aktiver. Hvis du accepterer med forbehold for opgørelse hos en notar, begrænses hæftelsen til boets værdi.
- Afkald afgives hos en notar. Hvis du giver afkald til fordel for en navngiven medarving, betragtes det som en accept af arven og en videreoverdragelse.
- Der er ingen frist for at acceptere, men en medarving eller kreditor kan få en notar til at give dig 30 dage: Hvis du ikke reagerer, betragtes det som en accept uden forbehold.
- Arvinger, der er uenige om fordelingen, må gå rettens vej, og en retssag om arven sætter skattefristen i bero.
Hvis et andet lands lov gælder, afgøres disse spørgsmål efter den pågældende lov: Spørg en advokat med kendskab til den.
Plusvalía: kommunens skat på en arvet bolig
Arvingen skal også betale kommunen en skat af stigningen i værdien af grunden under boligen, plusvalía municipal: Den skal anmeldes inden for 6 måneder efter dødsfaldet eller inden for et år, hvis du anmoder om det. Ejendomsregistret registrerer ikke arven, før den er anmeldt.
- Ingen værdistigning, ingen skat: Værdien, der er angivet ved beregningen af arveafgiften, sammenlignes med det beløb, den afdøde betalte.
- Ellers betaler du af det laveste af to beregningsgrundlag: grundens matrikelværdi ganget med en koefficient for det antal år, den afdøde ejede den, eller den faktiske værdistigning. Hver kommune fastsætter sin egen sats, som kan være op til 30%.
- Kommunerne kan give børn, ægtefæller og forældre en reduktion på op til 95% på egne betingelser: Se kommunens skattebestemmelser.
- Ved dødsfald fra og med 1 December 2026 gælder der nye maksimale koefficienter, hvis Parlamentet godkender det dekret, der fastsætter dem.
Skal du betale arveafgift to gange?
Muligvis. Spanien giver kun arvinger, der bor i Spanien, fradrag for arveafgift betalt i udlandet, og landets skattemyndighed har en oversigt over aftaler om arveafgift med Frankrig, Grækenland og Sverige. Ifølge den franske aftale beskattes en bolig i Spanien kun i Spanien, mens spanske bankkonti og værdipapirer kun beskattes i Frankrig, hvis afdøde boede dér. I andre tilfælde afhænger eventuel lempelse af den spanske skat af reglerne i dit eget land: spørg en skatterådgiver dér.











 FLYTNING I EUROPA