Müssen Nichtansässige in Spanien Erbschaftsteuer zahlen?
Ja. Die spanische Erbschaftsteuer, die impuesto sobre sucesiones (wie die Briten sagen: „death duties“), fällt auch für Nichtansässige an – auf das, was sie in Spanien erben: ein Haus, Geld auf einem spanischen Bankkonto oder ein Auto. Wenn Sie im Ausland leben, besteuert Spanien nur diese Vermögenswerte. Die staatliche Steuerbehörde zieht die Steuer von ihrer Dienststelle in Madrid aus ein, selbst wenn die verstorbene Person in einer spanischen Region gelebt hat. Jeder Erbe ist für seinen eigenen Anteil steuerpflichtig. Sie sind sich nicht sicher, ob Sie als im Ausland lebend gelten? Lesen Sie mehr über den steuerlichen Wohnsitz in Spanien.
Welche regionalen Vorschriften gelten
- Die verstorbene Person lebte in Spanien: Es gelten die Vorschriften der Region, in der sie lebte, also der Region, in der sie während der letzten fünf Jahre die meiste Zeit verbracht hat.
- Die verstorbene Person lebte im Ausland: Es gelten die Vorschriften der Region, in der sich der größte Teil des Werts des spanischen Nachlasses befindet.
Seit dem 11. Juli 2021 gilt dieses Recht für alle Nichtansässigen, ob in der EU oder nicht: Ein Erbe in London, New York oder Sydney kann dieselben regionalen Freibeträge nutzen wie ein Erbe in Paris. Auf älteren und auch auf manchen neueren Webseiten steht noch immer etwas anderes. Sie können sich auch für die Vorschriften des Staates entscheiden, wenn diese günstiger sind.
Das Baskenland und Navarra haben eigene Erbschaftsteuern, die in diesem Leitfaden nicht behandelt werden.
Erbschaftsteuer in Spanien nach Region: Was jeder Erbe zahlt
Die spanische Erbschaftsteuer hängt von Ihrem Verwandtschaftsverhältnis zum Verstorbenen und von der Region ab, deren Vorschriften gelten. Allein die staatlichen Vorschriften sind streng: ein Steuersatz von 7.65% bis 34%, nach einem Freibetrag von €15,956.87 für ein Kind ab 21 Jahren, einen Ehepartner oder einen Elternteil. Die Regionen senken die Steuer, vor allem für Kinder und Ehepartner. Das Gesetz teilt Erben in vier Gruppen ein:
- Gruppe I: Kinder und Enkel unter 21 Jahren.
- Gruppe II: Kinder und Enkel ab 21 Jahren, Ehepartner, Eltern und Großeltern.
- Gruppe III: Geschwister, Neffen und Nichten, Onkel und Tanten, Stiefkinder und Schwiegereltern.
- Gruppe IV: Cousins und Cousinen, entferntere Verwandte und nicht verwandte Personen.
Was ein Erbe auf €350,000 zahlt – nach Region
Ein Erbe erhält eine Immobilie im Wert von €300,000 und €50,000 auf einem spanischen Bankkonto, alles in einer Region:
| Region | Kind, 35 | Ehepartner | Neffe |
|---|
| Andalusien | €0 | €0 | €93,630 |
| Region Valencia | €431 | €431 | €79,319 |
| Katalonien | €14,625 | €315 | €74,868 |
| Madrid | €641 | €641 | €52,523 |
| Balearen | €0 | €0 | €33,610 |
| Kanarische Inseln | €62 | €58 | €105 |
| Murcia | €641 | €641 | €105,105 |
| Nur staatliche Vorschriften | €64,148 | €64,148 | €105,105 |
Die Immobilie war nicht der Hauptwohnsitz des Verstorbenen. Der Erbe verfügte über nur geringes eigenes Vermögen, hatte keine Behinderung und hatte in den vier Jahren zuvor keine Schenkungen vom Verstorbenen erhalten. Die Steuererklärung wird vollständig und fristgerecht eingereicht. Hausrat (gesetzlich 3% des Nachlasses, sofern nicht ein geringerer Wert nachgewiesen wird) ist nicht berücksichtigt. Bei den Beträgen für den Neffen wird angenommen, dass der Verstorbene keine Kinder hatte.
Die Unterschiede zwischen den Regionen
- Andalusien: ein Freibetrag von €1,000,000 für Kinder, Ehepartner und Eltern, anschließend 99% Steuerermäßigung: Sie zahlen bis zu einem Betrag von jeweils €1 Million nichts. Neffen erhalten einen Freibetrag von €10,000 und keine Ermäßigung.
- Region Valencia: €100,000 Freibetrag und 99% Steuerermäßigung für Kinder, Ehepartner und Eltern, sofern die Steuererklärung vollständig und fristgerecht eingereicht wird. Seit dem 1. Juni 2026 erhalten leibliche Geschwister, Neffen, Nichten, Onkel und Tanten eine Ermäßigung von 25%, ab dem 1. Juni 2027 von 50%.
- Katalonien: 99% Steuerermäßigung nur für Ehepartner. Kinder ab 21 Jahren und Eltern erhalten eine Ermäßigung, die mit steigendem Erbe sinkt: 60% auf die ersten €100,000, 55% auf den nächsten Betrag, 50% bis €300,000 und darüber hinaus weniger; Kinder unter 21 Jahren erhalten 99% auf die ersten €100,000. Ehepartner, Kinder oder Eltern ab 75 Jahren erhalten einen zusätzlichen Freibetrag von €275,000.
- Madrid: 99% Steuerermäßigung für Kinder, Ehepartner und Eltern, 50% für Geschwister, Neffen und Nichten.
- Balearen: 100% Steuerermäßigung für Kinder, Ehepartner und Eltern; 60% für leibliche Geschwister, Neffen, Nichten, Onkel und Tanten, die nicht gemeinsam mit den Kindern des Verstorbenen erben, andernfalls 35% (€54,616 statt €33,610 für den oben genannten Neffen). Für beide Ermäßigungen muss der erklärte Wert der Immobilie innerhalb ihres Referenzwerts zuzüglich 20% liegen.
- Kanarische Inseln: 99.9% Steuerermäßigung für die Gruppen I, II und III: Ein Neffe zahlt fast nichts.
- Murcia: 99% Steuerermäßigung für Kinder, Ehepartner und Eltern; Neffen zahlen den Betrag nach den staatlichen Vorschriften.
Für den Hauptwohnsitz des Verstorbenen gilt ein zusätzlicher Freibetrag für Ehepartner, Kinder und Eltern: nach den staatlichen Vorschriften 95% des Werts, bis zu €122,606.47 pro Erbe, wenn sie die Immobilie zehn Jahre lang behalten; jede Region hat ihren eigenen Prozentsatz, Höchstbetrag und Zeitraum. Ein Ferienhaus in Spanien einer Person, die im Ausland lebte, war nicht ihr Hauptwohnsitz.
Benötigt jeder Erbe eine NIE, um in Spanien zu erben?
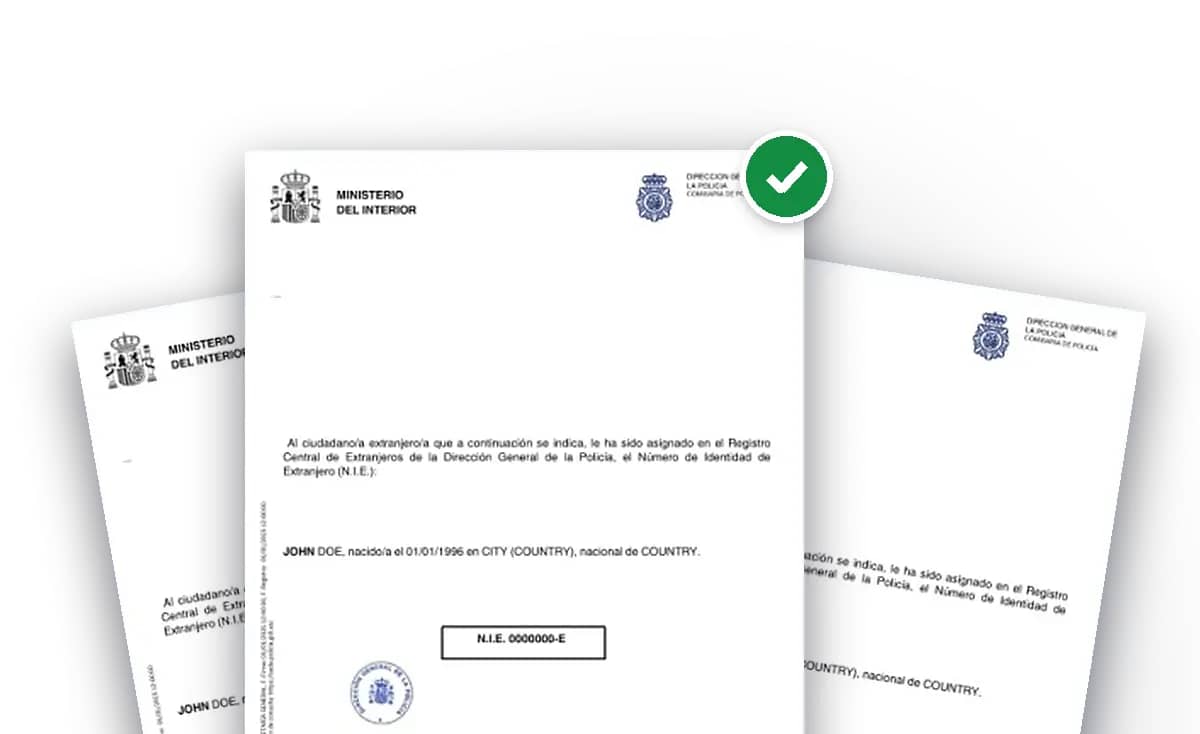
Ja, in der Praxis. Die notarielle Annahmeurkunde nennt die Steuernummer jedes Erben, auch wenn die Erben durch einen Bevollmächtigten vertreten werden. Die spanische Steuernummer (NIF) einer ausländischen Person ist die NIE, die número de identidad de extranjero. Ohne sie kann der Notar die Urkunde zwar trotzdem unterzeichnen, vermerkt aber die fehlende Nummer. Das Grundbuchamt verweigert die Eintragung der Immobilie auf Ihren Namen, bis eine Urkunde die Nummer enthält. Auch in der Erbschaftsteuererklärung muss die spanische Steuernummer jedes Erben angegeben werden, und die Verkehrsbehörde überträgt ein Auto nur gegen Vorlage eines Reisepasses und einer NIE.
- Eine NIE pro Erbe: Drei Kinder, die eine Wohnung erben, benötigen drei NIEs.
- Beantragen Sie sie zuerst. Aus dem Ausland dauert dieser Schritt am längsten: Spanische Konsulate benötigen für Personen, die in ihrem Amtsbezirk leben, nach vorheriger Terminvereinbarung zwei bis acht Wochen.
- Nicht erforderlich für die Bescheinigung über das Vorliegen eines Testaments, für die ein Reisepass ausreicht, oder für die jährliche Steuer für Nichtansässige auf die Immobilie, für die es einen eigenen Code gibt.
Allein für die Steuererklärung kann Ihnen die Steuerbehörde über ein spanisches Konsulat auch eine mit M beginnende Steuernummer erteilen. Für die Urkunde, das Grundbuch und die Verkehrsbehörde ist die NIE erforderlich. Sobald Sie eine NIE haben, registrieren Sie sie vor der Abgabe Ihrer Steuererklärung mit dem Formular 030 bei der Steuerbehörde: Von da an gilt sie dort als Ihre Steuernummer.
So erhalten Sie eine NIE aus dem Ausland
- In Spanien, persönlich bei einer Polizeidienststelle, mit dem Formular EX-15 und der Gebühr von €9.84; die Polizei hat 5 Tage Zeit, um zu entscheiden.
- Bei einem spanischen Konsulat in Ihrem Land, das eine eigene Gebühr erhebt: siehe spanische Konsulate und Botschaften.
- Oder überlassen Sie es uns: Wir beantragen Ihre NIE online aus dem Ausland für jede Erbin und jeden Erben und nehmen den Termin für Sie wahr.
Unsere Leitfäden zur NIE-Nummer und zum Formular EX-15 erläutern die einzelnen Wege.
So regeln Sie einen Nachlass in Spanien aus dem Ausland in 8 Schritten
Von der Sterbeurkunde bis zum Grundbuch: Was bei jedem Schritt zu tun ist und wer dafür zuständig ist.
1
NIE für jeden Erben beantragen
Die NIE jedes Erben wird in der notariellen Urkunde aufgeführt, und das Grundbuchamt trägt die Immobilie ohne sie nicht ein. Aus dem Ausland dauert die Beantragung außerdem am längsten: Beginnen Sie damit in den ersten Wochen, während Sie die Bescheinigungen zusammentragen.
Bei uns: ab 199 €In 5 Minuten online beantragen
Meine NIE beantragen2
Sterbeurkunde beantragen
Ein Todesfall in Spanien wird im spanischen Personenstandsregister eingetragen: Beantragen Sie die Sterbeurkunde online oder per Post. Bei einem Todesfall im Ausland benötigen Sie die ausländische Sterbeurkunde mit Haager Apostille und einer beglaubigten Übersetzung ins Spanische. Bei einem Todesfall in einem anderen EU-Land beantragen Sie zusätzlich das mehrsprachige EU-Standardformular, für das keine Apostille erforderlich ist.
EU: mehrsprachiges Formular, keine Apostille
3
Bescheinigungen über Testamente und Lebensversicherungen beantragen
Ab 15 Werktagen nach dem Todesfall teilt das Justizministerium mit, ob die verstorbene Person in Spanien ein Testament errichtet hat, vor welchem Notar und welche Lebensversicherungen für sie bestanden. Mit einem Formular 790 (Code 006) können beide Bescheinigungen beantragt werden; sie kosten jeweils €3.86. Aus dem Ausland senden Sie das Formular zusammen mit der Sterbeurkunde per Post nach Madrid. Die Bescheinigungen werden innerhalb von 10 Werktagen und 7 Werktagen ausgestellt.
€3.86 pro BescheinigungEin Reisepass genügt
4
Finden Sie heraus, wer erbt
Bei einem spanischen Testament bitten Sie den Notar um eine beglaubigte Abschrift. Bei einem im Ausland errichteten Testament benötigt der Notar außerdem einen Nachweis des ausländischen Rechts und, sofern vorhanden, eine Bescheinigung des Testamentsregisters des Landes der verstorbenen Person. Gibt es kein Testament, beantragen nahe Angehörige bei einem spanischen Notar eine Erbscheinserklärung.
Erbscheinserklärung: mindestens 20 Werktage
5
Listen Sie den Nachlass auf und treffen Sie eine Entscheidung
Bitten Sie jede Bank um Auskunft über die Kontostände zum Todestag und sammeln Sie den Eigentumsnachweis für die Immobilie sowie den IBI-Beleg mit der Katasterreferenz. Gibt es auch Schulden? Nach spanischem Recht können Sie die Erbschaft unter dem Vorbehalt der Inventarerrichtung annehmen. Dadurch ist Ihre Haftung auf den Wert des Nachlasses begrenzt. Alternativ können Sie die Erbschaft vor einem Notar ausschlagen.
Fragen Sie uns in einem kostenlosen Gespräch6
Die Urkunde in Spanien oder durch eine bevollmächtigte Person unterzeichnen
Die Erben oder ihre bevollmächtigten Vertreter unterzeichnen die Annahme- und Zuteilungsurkunde vor einem spanischen Notar: Wer erhält was und zu welchem Wert? Sie können nicht reisen? Unterzeichnen Sie eine Vollmacht bei einem spanischen Konsulat, vor einem Notar in Ihrem Land mit Apostille oder per Videokonferenz bei einem spanischen Notar.
NIE jedes Erben in der Urkunde
7
Erbschaftsteuer anmelden und die plusvalía entrichten
Innerhalb von 6 Monaten nach dem Tod reicht jeder Erbe das Formular 650 bei der für im Ausland lebende Erben zuständigen Steuerbehörde in Madrid ein und zahlt die Steuer. Erben außerhalb der EU und des EWR benennen eine in Spanien lebende Vertretung. Gleichzeitig melden Sie die plusvalía bei der Gemeinde des Wohnorts an.
6 Monate ab dem TodFristverlängerung: innerhalb von 5 Monaten beantragen
8
Die Immobilie registrieren, das Geld freigeben, das Auto ummelden
Mit der Urkunde und dem Nachweis der Steuerzahlungen trägt das Grundbuchamt die Immobilie innerhalb von 15 Tagen ein, und die Banken geben das Geld frei. Ein Auto muss innerhalb von 90 Tagen nach der Urkunde, die es zuweist, bei Tráfico umgemeldet werden – mit einem Reisepass und einem NIE (€55.70).
Auto: 90 Tage
Diese Zeitangaben sind unsere Schätzung, keine Vorschrift: Keine offizielle Quelle nennt einen festen Zeitraum. Im besten Fall dauert eine aus dem Ausland abgewickelte Erbschaft etwa drei Monate; maßgeblich ist die Steuerfrist. Am häufigsten führt ein noch nicht vorliegendes NIE oder eine Frage zum ausländischen Recht dazu, dass Erben eine Fristverlängerung beantragen.
- Tag 0der Todesfall: Die Frist von 6 Monaten beginnt
- Ab Woche 3die Bescheinigungen über Testamente und Versicherungen
- Monat 1–2das Testament oder die Erberklärung, die Kontostände
- Monat 2–4die Urkunde beim Notar
- Vor dem 5. Monatdie Verlängerung, falls Sie eine benötigen
- 6. MonatFormular 650 und die plusvalía, eingereicht und bezahlt
Die 6-Monats-Frist und was passiert, wenn Sie sie versäumen
Die Steuer wird ab dem Todestag fällig, unabhängig davon, was die Erben tun: Die 6 Monate laufen ab diesem Tag, nicht ab dem Testament, der Urkunde oder Ihrer Annahme der Erbschaft. Bei einem Todesfall am 15. März 2026 muss die Steuererklärung bis zum 15. September 2026 eingereicht werden. Eine Fristverlängerung muss bis zum 15. August 2026 beantragt werden.
- Die Fristverlängerung: eine Verlängerung um weitere 6 Monate, wenn Sie sie innerhalb der ersten 5 Monate online oder schriftlich mit der Sterbeurkunde, den Angaben zu den Erben und dem ungefähren Wert des Vermögens beantragen. Wenn Sie innerhalb eines Monats keine Antwort erhalten, gilt sie als bewilligt. Anschließend zahlen Sie Verzugszinsen ab dem Ende der ersten 6 Monate.
- Verspätete Einreichung aus eigener Initiative: ein Zuschlag von 1% der Steuer zuzüglich 1% für jeden vollen Monat, nach 12 Monaten 15% zuzüglich Zinsen; bei vollständiger und fristgerechter Zahlung verringert er sich um ein Viertel.
- Wenn die Steuerbehörde den Verstoß zuerst feststellt: eine Geldbuße in Höhe von 50% bis 150% der nicht gezahlten Steuer.
- Ein regionaler Steuervorteil kann davon abhängen: In der Region Valencia gilt die Ermäßigung von 99% für Kinder und Ehepartner nur für vollständig und fristgerecht angegebene Vermögenswerte.
- Ein Rechtsstreit über die Erbschaft hält die Frist an; ein Nachlassverzeichnis oder eine unbestrittene Erbenfeststellung nicht.
- Vier Jahre: so lange hat die Steuerbehörde Zeit, die Steuer einzufordern, gerechnet ab dem Ende der Abgabefrist.
Auch wenn die Steuer auf null sinkt, reichen Sie die Steuererklärung ein: Ein Bonus von 99 % wird in der Erklärung geltend gemacht, nicht an ihrer Stelle. Mit dem Todesfall beginnen zwei weitere Fristen: die plusvalía beim Rathaus (6 Monate, bei Antrag ein Jahr) und ein Auto, das die Person, die es behält, innerhalb von 90 Tagen bei Tráfico meldet.
Spanisches Erbrecht: Welches Recht bestimmt, wer erbt
Das spanische Steuerrecht und das Erbrecht sind zwei verschiedene Dinge. Wer erbt und in welchen Anteilen, richtet sich bei jedem Todesfall seit dem 17. August 2015 nach der EU-Erbrechtsverordnung:
- Nach dem Recht des Landes, in dem der Verstorbene zum Zeitpunkt seines Todes gewöhnlich gelebt hat: Ein Deutscher, der in Deutschland lebte, hinterlässt eine Wohnung in Alicante, für die deutsches Recht gilt.
- Oder nach dem Recht seiner Staatsangehörigkeit, wenn er dieses in seinem Testament gewählt hat; ein vor dem 17. August 2015 nach diesem Recht errichtetes Testament gilt als Wahl.
- Spanische Notare und Registerbeamte wenden es auf alle an, auch auf britische und amerikanische Nachlässe, obwohl das Vereinigte Königreich nicht daran gebunden ist.
- Die spanischen Pflichtteile, zwei Drittel, die den Kindern vorbehalten sind, gelten nur, wenn das spanische Gemeinrecht maßgeblich ist; einige Regionen, darunter Katalonien und Galicien, haben eigene Regelungen.
Ein im Ausland errichtetes Testament und der britische Erbschein
Ein Testament ist formgültig, wenn es dem Recht des Ortes entspricht, an dem es errichtet wurde, dem Recht der Staatsangehörigkeit, des Wohnsitzes oder des gewöhnlichen Aufenthalts des Erblassers oder – bei einer Immobilie – dem spanischen Recht. Bei einem im Ausland errichteten Testament verlangt der Notar die Apostille und eine Übersetzung, einen Nachweis des ausländischen Rechts sowie, sofern vorhanden, eine Bescheinigung aus dem Testamentsregister des Landes des Verstorbenen. Ein britischer Erbschein? Die spanische Registerbehörde entschied 2020 und erneut 2025, dass er nicht erforderlich ist, wenn britisches Recht maßgeblich ist. Das spanische Konsulat in London erklärt jedoch weiterhin, dass ein britisches Testament zusammen mit dem Erbschein gilt, weshalb ein Notar diesen möglicherweise verlangt.
Das Europäische Nachlasszeugnis
Wenn der Verstorbene in einem anderen EU-Land gelebt hat (außer Dänemark und Irland), können die Erben dort ein Europäisches Nachlasszeugnis beantragen. Das Grundbuchamt akzeptiert es als Nachweis der Erbfolge, und die Steuerbehörde nimmt es anstelle der Sterbeurkunde und des Testaments entgegen, sofern diese von einem beliebigen Übersetzer ins Spanische übersetzt wurden.
Können Sie eine Erbschaft in Spanien abwickeln, ohne dorthin zu reisen?
Ja. Die Schritte erfolgen in Spanien, aber Sie können dort jemandem eine Vollmacht erteilen, die Urkunde zu unterzeichnen und die Steuererklärung für Sie einzureichen:
- Bei einem spanischen Konsulat, das als spanischer Notar handelt: Eine solche Vollmacht benötigt keine Apostille. Das Konsulat in London bearbeitet beispielsweise keine Erbschaften, stellt aber die Vollmacht aus.
- Vor einem Notar in Ihrem Land: Die Vollmacht benötigt dann eine Haager Apostille und eine Übersetzung ins Spanische.
- Bei einem spanischen Notar per Videokonferenz, seit dem 9. November 2023 für eine Vollmacht für bestimmte Handlungen, etwa die Annahme einer Erbschaft; allgemeine Vollmachten können nicht auf diesem Weg unterzeichnet werden. Sie melden sich mit einem elektronischen Ausweis an.
Der Rat des Konsulats in London: Unterzeichnen Sie keine allgemeine Vollmacht und keine Verkaufsvollmacht, bevor Sie wissen, was Sie erben, welche Steuern anfallen und welche Gebühren entstehen. Eine auf diese Erbschaft beschränkte Vollmacht reicht aus.
Die spanischen Bankkonten des Verstorbenen
Sobald die Bank vom Todesfall erfährt, werden die Konten bis zur Aufteilung des Nachlasses eingefroren. Ausnahmen gelten für die Bezahlung der Beerdigung und der Rechnungen, die der Verstorbene autorisiert hatte. Um das Geld freizugeben, verlangt die Bank die Annahmeurkunde und einen Nachweis, dass die Erbschaftsteuer bezahlt wurde oder nicht anfällt.
- Kein Geld, um die Steuer zuerst zu bezahlen? Die Steuerbehörde kann Ihnen gestatten, die Steuer aus den geerbten Konten zu bezahlen: Fragen Sie vor der Einreichung in Papierform nach, mit einer Erklärung pro Bank. Oder beantragen Sie eine Teilfestsetzung, um nur die Einlagen freizugeben: Sie wird ohne Freibeträge berechnet und auf die endgültige Steuer angerechnet.
- Ein Gemeinschaftskonto: Wenn jeder Kontoinhaber allein unterschriftsberechtigt war, kann der andere Kontoinhaber dies weiterhin tun. Waren die Unterschriften aller Kontoinhaber erforderlich, unterzeichnen die Erben anstelle des Verstorbenen. Wem das Geld gehört, ist eine andere Frage.
- Die Bank darf Sie nicht dazu verpflichten, ein Konto zu eröffnen, um das Geld zu erhalten: Sie muss eine kostenlose Möglichkeit anbieten, etwa eine Barauszahlung. Für eine Überweisung oder einen Scheck kann eine Gebühr anfallen.
Schulden, Ausschlagung und ein Miterbe, der nicht unterschreibt
Wenn spanisches Recht für die Erbschaft gilt:
- Wer die Erbschaft vorbehaltlos annimmt, haftet auch mit dem eigenen Vermögen für die Schulden des Verstorbenen. Die Annahme mit Inventarvorbehalt vor einem Notar beschränkt die Haftung auf den Wert des Nachlasses.
- Die Ausschlagung erfolgt vor einem Notar. Die Ausschlagung zugunsten eines namentlich benannten Miterben gilt als Annahme und Weitergabe der Erbschaft.
- Es gibt keine Frist für die Annahme, doch ein Miterbe oder ein Gläubiger kann einen Notar veranlassen, Ihnen eine Frist von 30 Tagen zu setzen: Schweigen gilt dann als vorbehaltlose Annahme.
- Uneinige Erben müssen vor Gericht gehen, und eine Klage wegen der Erbschaft setzt die Steuerfrist aus.
Nach dem Recht eines anderen Landes richten sich diese Fragen nach diesem Recht: Fragen Sie einen Anwalt, der damit vertraut ist.
Plusvalía: die Gemeindesteuer auf eine geerbte Immobilie
Der Erbe schuldet der Gemeinde außerdem eine Steuer auf den Wertzuwachs des Grundstücks, auf dem sich die Immobilie befindet: die plusvalía municipal. Sie muss innerhalb von 6 Monaten nach dem Todesfall erklärt werden, auf Antrag innerhalb eines Jahres. Das Grundbuchamt trägt die Erbschaft erst ein, wenn die Steuer erklärt wurde.
- Kein Wertzuwachs, keine Steuer: Der für die Erbschaftsteuer angegebene Wert wird mit dem Betrag verglichen, den der Verstorbene gezahlt hat.
- Andernfalls wird die Steuer auf die niedrigere von zwei Bemessungsgrundlagen erhoben: den Katasterwert des Grundstücks multipliziert mit einem Koeffizienten für die Jahre, in denen der Verstorbene Eigentümer war, oder den tatsächlichen Wertzuwachs. Jede Gemeinde legt ihren Steuersatz fest, der bis zu 30% betragen kann.
- Gemeinden können die Steuer für Kinder, Ehepartner und Eltern unter selbst festgelegten Bedingungen um bis zu 95% senken: Informieren Sie sich in der Steuersatzung der Gemeinde.
- Für Todesfälle ab dem 1. Dezember 2026 gelten neue Höchstkoeffizienten, sofern das Parlament das Dekret zu ihrer Festlegung bestätigt.
Müssen Sie zweimal Erbschaftsteuer zahlen?
Möglicherweise. In Spanien können nur Erben, die dort leben, eine im Ausland gezahlte Erbschaftsteuer abziehen. Die spanische Steuerbehörde führt Abkommen zur Erbschaftsteuer mit Frankreich, Griechenland und Schweden auf. Nach dem Abkommen mit Frankreich wird eine Immobilie in Spanien nur in Spanien besteuert, spanische Bankkonten und Wertpapiere hingegen nur in Frankreich, wenn die verstorbene Person dort gelebt hat. In allen anderen Fällen richtet sich eine mögliche Entlastung von der spanischen Steuer nach den Vorschriften Ihres eigenen Landes: Fragen Sie dort eine Steuerberatung.











 UMZUG INNERHALB EUROPAS