Os não residentes pagam imposto sobre as sucessões em Espanha?
Sim. O imposto espanhol sobre as sucessões, o impuesto sobre sucesiones (imposto sucessório, como dizem os britânicos), também é devido pelos não residentes, sobre o que herdam em Espanha: uma casa, o dinheiro numa conta bancária espanhola, um automóvel. Quando vive no estrangeiro, Espanha tributa apenas esses bens, e a Autoridade Tributária do Estado cobra o imposto a partir do seu gabinete em Madrid, mesmo quando o falecido vivia numa região espanhola. Cada herdeiro é contribuinte pela sua própria quota-parte. Não tem a certeza se é considerado residente no estrangeiro? Consulte a residência fiscal em Espanha.
Que regras regionais se aplicam
- O falecido vivia em Espanha: aplicam-se as regras da região onde vivia, ou seja, aquela onde passou a maior parte dos dias dos últimos cinco anos.
- O falecido vivia no estrangeiro: aplicam-se as regras da região onde se encontra a maior parte do valor da herança em Espanha.
Desde 11 de julho de 2021, este direito aplica-se a todos os não residentes, na UE ou não: um herdeiro em Londres, Nova Iorque ou Sydney beneficia das mesmas deduções regionais que um em Paris. Páginas publicadas antes dessa data, e algumas posteriores, continuam a dizer o contrário. Também pode optar pelas regras do Estado, se forem mais vantajosas.
O País Basco e Navarra têm os seus próprios impostos sobre as sucessões, que não são abrangidos por este guia.
Imposto sobre sucessões em Espanha por região: quanto paga cada herdeiro
O imposto espanhol sobre sucessões depende da sua relação com a pessoa falecida e da região cujas regras se aplicam. Só as regras do Estado já são pesadas: uma taxa progressiva de 7.65% a 34%, após uma dedução de €15,956.87 para um filho com 21 anos ou mais, um cônjuge ou um progenitor. As regiões reduzem o imposto, sobretudo para filhos e cônjuges. A lei divide os herdeiros em quatro grupos:
- Grupo I: filhos e netos com menos de 21 anos.
- Grupo II: filhos e netos com 21 anos ou mais, cônjuge, pais e avós.
- Grupo III: irmãos, sobrinhos, tios, enteados e sogros.
- Grupo IV: primos, familiares mais afastados e pessoas sem qualquer parentesco.
Quanto paga um herdeiro por €350,000, região a região
Um herdeiro recebe uma casa no valor de €300,000 e €50,000 num banco espanhol, tudo na mesma região:
| Região | Filho, 35 anos | Cônjuge | Sobrinho |
|---|
| Andaluzia | €0 | €0 | €93,630 |
| Região de Valência | €431 | €431 | €79,319 |
| Catalunha | €14,625 | €315 | €74,868 |
| Madrid | €641 | €641 | €52,523 |
| Ilhas Baleares | €0 | €0 | €33,610 |
| Ilhas Canárias | €62 | €58 | €105 |
| Múrcia | €641 | €641 | €105,105 |
| Apenas regras do Estado | €64,148 | €64,148 | €105,105 |
A casa não era a residência principal da pessoa falecida; o herdeiro tinha poucos bens próprios, não tinha qualquer deficiência e não recebeu doações da pessoa falecida nos quatro anos anteriores; e a declaração é entregue completa e dentro do prazo. Os bens domésticos (por lei, 3% da herança, salvo prova de um valor inferior) não são contabilizados. Os valores relativos ao sobrinho pressupõem que a pessoa falecida não tinha filhos.
Diferenças entre regiões
- Andaluzia: uma dedução de €1,000,000 para filhos, cônjuges e pais, seguida de uma redução de 99%: não pagam nada se a parte de cada um for inferior a €1 milhão. Os sobrinhos têm uma dedução de €10,000 e não beneficiam de qualquer redução.
- Região de Valência: €100,000 e uma redução de 99% para filhos, cônjuges e pais, desde que a declaração seja entregue completa e dentro do prazo. Desde 1 de junho de 2026, irmãos, sobrinhos e tios consanguíneos beneficiam de uma redução de 25%, que passa a 50% a partir de 1 de junho de 2027.
- Catalunha: redução de 99% apenas para o cônjuge. Os filhos com 21 anos ou mais e os pais beneficiam de uma redução que diminui à medida que aumenta o valor da herança: 60% sobre os primeiros €100,000, 55% sobre os seguintes, 50% até €300,000 e menos daí em diante; os filhos com menos de 21 anos beneficiam de uma redução de 99% sobre os primeiros €100,000. Um cônjuge, filho ou progenitor com 75 anos ou mais tem direito a uma dedução adicional de €275,000.
- Madrid: redução de 99% para filhos, cônjuges e pais, e de 50% para irmãos e sobrinhos.
- Ilhas Baleares: redução de 100% para filhos, cônjuges e pais; 60% para irmãos, sobrinhos e tios consanguíneos que não herdem em simultâneo com os filhos da pessoa falecida, e 35% nos restantes casos (€54,616 em vez de €33,610 para o sobrinho acima). Ambas as reduções exigem que o valor declarado da casa não exceda o respetivo valor de referência em mais de 20%.
- Ilhas Canárias: redução de 99.9% para os grupos I, II e III: um sobrinho paga praticamente nada.
- Múrcia: redução de 99% para filhos, cônjuges e pais; os sobrinhos pagam o valor previsto nas regras do Estado.
A residência principal da pessoa falecida dá direito a uma dedução adicional para o cônjuge, os filhos e os pais: 95% do seu valor ao abrigo das regras do Estado, até €122,606.47 por herdeiro, se a mantiverem durante dez anos; cada região tem a sua própria taxa, limite e prazo. Uma casa de férias em Espanha pertencente a alguém que vivia no estrangeiro não era a sua residência principal.
Cada herdeiro precisa de um NIE para herdar em Espanha?
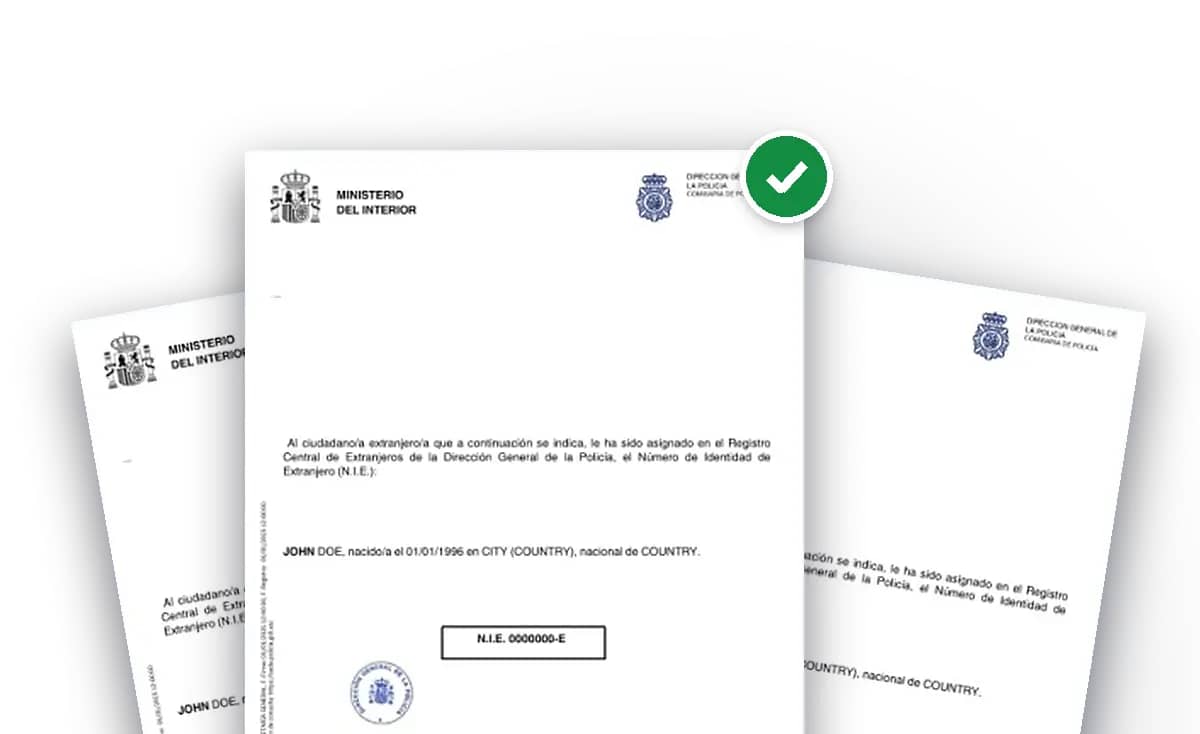
Sim, na prática. A escritura de aceitação da herança indica o número fiscal de cada herdeiro, incluindo os herdeiros representados por um procurador, e o número de identificação fiscal espanhol (NIF) de um estrangeiro é o NIE, o número de identidad de extranjero. Sem ele, o notário pode ainda assim assinar, mas regista a falta do número, e o Registo Predial recusa-se a registar a casa em seu nome até que uma escritura o indique. A declaração de imposto sucessório também solicita o número fiscal espanhol de cada herdeiro, e a Tráfico só transfere um automóvel mediante a apresentação do passaporte e do NIE.
- Um NIE por herdeiro: três filhos que herdam um apartamento precisam de três NIE.
- Comece por tratar disso. A partir do estrangeiro, é a etapa que demora mais: os consulados espanhóis demoram entre duas e oito semanas a atender, mediante marcação, as pessoas que residem na respetiva área consular.
- Não é necessário para o certificado de últimas vontades, para o qual basta um passaporte, nem para o imposto anual de não residentes relativo à casa, que tem um código próprio.
Apenas para a declaração de impostos, a autoridade tributária também pode atribuir-lhe, através de um consulado espanhol, um número fiscal iniciado por M; a escritura, o Registo Predial e a Tráfico exigem o NIE. Assim que tiver um NIE, registe-o junto da autoridade tributária através do formulário 030 antes de entregar a declaração: a partir daí, a autoridade considera-o o seu número fiscal.
Como obter um NIE a partir do estrangeiro
- Em Espanha, presencialmente numa esquadra, com o formulário EX-15 e o pagamento da taxa de €9.84; a polícia tem 5 dias para decidir.
- Num consulado espanhol no seu país, que cobra a sua própria taxa: consulte os consulados e embaixadas de Espanha.
- Ou deixe-nos tratar disso: obtemos o seu NIE online, a partir do estrangeiro, para cada herdeiro, e comparecemos à marcação por si.
Os nossos guias sobre o número NIE e sobre o formulário EX-15 explicam cada opção.
Como tratar de uma herança em Espanha a partir do estrangeiro, em 8 passos
Da certidão de óbito ao Registo Predial: o que fazer em cada etapa e quem o faz.
1
Peça um NIE para cada herdeiro
O NIE de cada herdeiro consta da escritura notarial, e o Registo Predial não regista o imóvel sem ele. A partir do estrangeiro, é também o processo que demora mais: comece nas primeiras semanas, enquanto reúne as certidões.
Connosco: desde €199Candidate-se online em 5 minutos
Obter o meu NIE2
Obtenha a certidão de óbito
Um óbito em Espanha é registado no Registo Civil espanhol: peça a certidão online ou por correio. Se o óbito ocorreu no estrangeiro, é necessária a certidão estrangeira com a apostila da Haia e uma tradução certificada para espanhol; se for de outro país da UE, peça também o formulário multilingue padrão da UE, que dispensa a apostila.
UE: formulário multilingue, sem apostila
3
Peça as certidões de testamento e de seguro de vida
A partir de 15 dias úteis após o óbito, o Ministério da Justiça informa se a pessoa falecida fez testamento em Espanha, perante que notário e quais as apólices de seguro de vida que a cobriam. Um formulário 790 (código 006) permite pedir ambas as certidões; cada uma custa €3.86. Se estiver no estrangeiro, envie o formulário por correio para Madrid, juntamente com a certidão de óbito. São emitidas no prazo de 10 dias úteis e 7 dias úteis.
€3.86 por certidãoBasta um passaporte
4
Descubra quem são os herdeiros
No caso de um testamento espanhol, peça uma cópia autorizada ao notário que o registou. Se o testamento tiver sido feito no estrangeiro, o notário também exige prova da lei estrangeira e a certidão do registo de testamentos do país do falecido, quando exista. Se não houver testamento, os familiares próximos pedem a um notário espanhol uma declaração de herdeiros.
Declaração de herdeiros: 20 dias úteis ou mais
5
Faça o inventário e decida
Peça a cada banco os saldos à data do falecimento e reúna a escritura do imóvel e o respetivo recibo do IBI, com a referência cadastral. E as dívidas? Ao abrigo da lei espanhola, aceite a herança a benefício de inventário, limitando assim as dívidas ao valor da herança, ou renuncie a ela perante um notário.
Fale connosco numa chamada gratuita6
Assine a escritura, em Espanha ou através de procuração
Os herdeiros, ou os seus procuradores, assinam a escritura de aceitação e partilha perante um notário espanhol: quem recebe o quê e com que valor. Não pode viajar? Assine uma procuração num consulado espanhol, perante um notário no seu país com a apostila, ou por videoconferência com um notário espanhol.
O NIE de cada herdeiro na escritura
7
Entregue a declaração do imposto sucessório e da plusvalía
No prazo de 6 meses após o falecimento, cada herdeiro entrega o formulário 650 no serviço da agência tributária em Madrid, que trata dos herdeiros que vivem no estrangeiro, e efetua o pagamento. Os herdeiros que vivem fora da UE e do EEE designam um representante residente em Espanha. Ao mesmo tempo, declaram a plusvalía à câmara municipal onde se situa o imóvel.
6 meses a contar do falecimentoProrrogação: solicite-a no prazo de 5 meses
8
Registar a casa, libertar o dinheiro, transferir o carro
Com a escritura e o comprovativo dos impostos, o Registo Predial regista a casa no prazo de 15 dias e os bancos libertam o dinheiro. O carro é transferido na Tráfico no prazo de 90 dias após a escritura que o atribui, com o passaporte e um NIE (€55.70).
Carro: 90 dias
Estes prazos são uma estimativa nossa, não uma regra: nenhuma fonte oficial indica um prazo. No melhor dos casos, uma herança tratada a partir do estrangeiro demora cerca de três meses; o prazo fiscal dita o ritmo. O que mais frequentemente leva os herdeiros a pedir uma prorrogação é ainda não terem um NIE ou surgir uma questão relacionada com uma lei estrangeira.
- Dia 0a morte: começa a contagem dos 6 meses
- A partir da semana 3as certidões de testamento e de seguros
- Mês 1–2o testamento ou a declaração de herdeiros, os saldos bancários
- Mês 2–4a escritura no notário
- Antes do mês 5da prorrogação, se precisar de uma
- Mês 6formulário 650 e a mais-valia, entregues e pagos
O prazo de 6 meses e o que acontece se o perder
O imposto é devido a partir de do dia do falecimento, independentemente do que os herdeiros façam: os 6 meses contam-se a partir desse dia, não a partir do testamento, da escritura ou da sua aceitação. Se o falecimento ocorrer a 15 de março de 2026, a declaração deve ser entregue até 15 de setembro de 2026, e o pedido de prorrogação tem de ser apresentado até 15 de agosto de 2026.
- A prorrogação: uma, por mais 6 meses, se a pedir durante os primeiros 5 meses, online ou através de um pedido escrito acompanhado da certidão de óbito, da identificação dos herdeiros e do valor aproximado dos bens. Se não receber uma resposta no prazo de um mês, a prorrogação é concedida. Nesse caso, paga juros de mora a partir do fim dos primeiros 6 meses.
- Entrega fora de prazo por iniciativa própria: um acréscimo de 1% do imposto, mais 1% por cada mês completo; 15% após 12 meses, acrescidos de juros; o valor é reduzido em um quarto se pagar tudo dentro do prazo.
- Se a autoridade tributária detetar primeiro: uma coima de 50% a 150% do imposto não pago.
- Um benefício fiscal regional pode depender disso: na região de Valência, a redução de 99% para filhos e cônjuges só se aplica ao que for declarado na totalidade e dentro do prazo.
- Uma ação judicial relativa à herança suspende a contagem do prazo; um inventário ou uma declaração de herdeiros não contestada não o fazem.
- Quatro anos: o prazo que a autoridade tributária tem para exigir o pagamento do imposto, contado a partir do fim do período de entrega da declaração.
Mesmo quando o imposto é zero, entregue a declaração: o bónus de 99% é reclamado na declaração, não em substituição da entrega. Há outros dois prazos que começam a contar a partir da data do falecimento: a plusvalía da câmara municipal (6 meses, ou um ano se o solicitar) e o prazo relativo a um automóvel, que quem ficar com ele deve comunicar à Tráfico no prazo de 90 dias.
Lei sucessória espanhola: que lei determina quem herda
Os impostos em Espanha e a lei aplicável à sucessão são duas coisas diferentes. A identidade dos herdeiros e as respetivas quotas são determinadas pelo Regulamento Sucessório da UE para todos os óbitos ocorridos desde 17 August 2015:
- A lei do país onde o falecido residia habitualmente quando morreu: um alemão que residia na Alemanha deixa um apartamento em Alicante sujeito à lei alemã.
- Ou a lei da sua nacionalidade, se a tiver escolhido no testamento; um testamento feito antes de 17 August 2015 ao abrigo dessa lei conta como escolha.
- Os notários e os conservadores espanhóis aplicam-na a todos, incluindo as sucessões britânicas e americanas, embora o Reino Unido não esteja vinculado por ela.
- A legítima prevista na lei espanhola, que reserva dois terços aos filhos, só se aplica quando a lei civil comum espanhola rege a sucessão; algumas regiões, incluindo a Catalunha e a Galiza, têm legislação própria.
Um testamento feito no estrangeiro e o grant of probate do Reino Unido
Um testamento é formalmente válido se respeitar a lei do local onde foi feito, a lei da nacionalidade, do domicílio ou da residência habitual do testador ou, no caso de um imóvel, a lei espanhola. No caso de um testamento feito no estrangeiro, o notário solicita a apostila e a tradução, a prova da lei estrangeira e, quando exista, a certidão do registo de testamentos do país do falecido. E quanto ao grant of probate do Reino Unido? A autoridade espanhola responsável pelo registo decidiu, em 2020 e novamente em 2025, que não é necessário quando a lei britânica rege a sucessão; o consulado espanhol em Londres continua a indicar que um testamento britânico é válido com o grant of probate, pelo que um notário poderá solicitá-lo.
Certificado Sucessório Europeu
Se o falecido residia noutro país da UE (exceto na Dinamarca e na Irlanda), os herdeiros podem solicitar aí um Certificado Sucessório Europeu. O Registo Predial aceita-o como título sucessório, e a administração fiscal aceita-o em substituição da certidão de óbito e do testamento, traduzido para espanhol por qualquer tradutor.
É possível tratar de uma herança em Espanha sem se deslocar?
Sim. Os procedimentos decorrem em Espanha, mas pode dar a alguém que esteja no país uma procuração para assinar a escritura e entregar a declaração fiscal em seu nome:
- Num consulado espanhol, que atua como notário espanhol: essa procuração não precisa de apostila. O consulado de Londres, por exemplo, não trata de heranças, mas prepara a procuração.
- Perante um notário no seu país: a procuração precisa então de apostila da Haia e de tradução para espanhol.
- Com um notário espanhol por videoconferência, desde 9 de novembro de 2023, para uma procuração relativa a atos específicos, como aceitar uma herança; as procurações gerais não podem ser assinadas desta forma. Inicia sessão com uma identificação eletrónica.
O conselho do consulado de Londres: não assine uma procuração geral, nem uma procuração para vender, antes de saber o que vai herdar, quais são os impostos e as taxas. Uma procuração limitada a esta herança é suficiente.
As contas bancárias espanholas da pessoa falecida
Depois de o banco ser informado do falecimento, as contas ficam bloqueadas até à partilha da herança, exceto para pagar as despesas do funeral e as faturas que a pessoa falecida tinha autorizado. Para libertar o dinheiro, o banco exige a escritura de aceitação da herança e o comprovativo de pagamento do imposto sucessório, ou de que este não é devido.
- Não tem dinheiro disponível para pagar primeiro o imposto? A autoridade tributária pode permitir que o pague com o dinheiro das contas herdadas: peça-o antes de entregar a declaração, em papel, apresentando uma declaração por banco. Em alternativa, peça uma liquidação parcial apenas para libertar os depósitos: calculada sem deduções, será contabilizada no imposto final.
- Uma conta conjunta: se qualquer titular podia assinar sozinho, o outro titular continua a poder fazê-lo; se eram necessárias todas as assinaturas, os herdeiros assinam em lugar da pessoa falecida. A quem pertence o dinheiro é outra questão.
- O banco não pode obrigá-lo a abrir uma conta para receber o dinheiro: tem de disponibilizar uma forma gratuita, como o levantamento em numerário; uma transferência ou um cheque podem ter custos.
Dívidas, renúncia e um co-herdeiro que não assina
Quando a lei espanhola rege a sucessão:
- A aceitação simples torna-o responsável pelas dívidas do falecido também com os seus próprios bens. A aceitação a benefício de inventário, perante um notário, limita a responsabilidade ao valor da herança.
- A renúncia é feita perante um notário. Renunciar a favor de um co-herdeiro identificado conta como aceitar e transmitir a herança.
- Não há prazo para aceitar, mas um co-herdeiro ou um credor pode pedir a um notário que lhe conceda 30 dias: nesse caso, o silêncio conta como aceitação simples.
- Os herdeiros que discordam da divisão recorrem ao tribunal, e uma ação judicial relativa à herança suspende o prazo fiscal.
Ao abrigo da lei de outro país, estas questões regem-se por essa lei: consulte um advogado que a conheça.
Plusvalía: o imposto municipal sobre uma casa herdada
O herdeiro também deve ao município um imposto sobre a valorização do terreno onde se situa a casa, a plusvalía municipal: declare-o no prazo de 6 meses após o falecimento, ou de um ano se o solicitar. O Registo Predial não registará a herança antes de o imposto ser declarado.
- Sem valorização, sem imposto: o valor declarado para efeitos de imposto sucessório é comparado com o montante pago pelo falecido.
- Caso contrário, paga-se sobre a menor de duas bases: o valor cadastral do terreno multiplicado por um coeficiente correspondente aos anos em que o falecido foi proprietário, ou a valorização efetiva. Cada município define a sua taxa, até 30%.
- Os municípios podem aplicar uma redução de até 95% a filhos, cônjuges e pais, segundo condições próprias: consulte o regulamento fiscal municipal.
- Para falecimentos ocorridos a partir de 1 de dezembro de 2026, aplicam-se novos coeficientes máximos, caso o Parlamento valide o decreto que os estabelece.
Vai pagar imposto sobre sucessões duas vezes?
É possível. Espanha só permite que os herdeiros residentes em Espanha deduzam o imposto sobre sucessões pago no estrangeiro, e a respetiva administração fiscal lista convenções sobre imposto sucessório com França, Grécia e Suécia. Ao abrigo da convenção com França, uma casa em Espanha só é tributada em Espanha, mas as contas bancárias espanholas e os títulos só são tributados em França, se o falecido residia nesse país. Noutros casos, qualquer dedução do imposto espanhol depende das regras do seu próprio país: consulte um consultor fiscal nesse país.











 MUDAR-SE NA EUROPA