Czy osoby niebędące rezydentami płacą podatek od spadków w Hiszpanii?
Tak. Hiszpański podatek od spadków, impuesto sobre sucesiones (po angielsku brytyjskim nazywany „death duties”), dotyczy także osób niebędących rezydentami i obejmuje to, co odziedziczą w Hiszpanii: dom, pieniądze na hiszpańskim koncie bankowym, samochód. Jeśli mieszkasz za granicą, Hiszpania opodatkowuje tylko te aktywa, a podatek pobiera z siedziby w Madrycie państwowa agencja podatkowa, nawet jeśli zmarła osoba mieszkała w hiszpańskim regionie. Każdy spadkobierca jest podatnikiem w zakresie swojej części spadku. Nie masz pewności, czy zaliczasz się do osób mieszkających za granicą? Sprawdź rezydencję podatkową w Hiszpanii.
Którego regionu przepisy mają zastosowanie
- Zmarła osoba mieszkała w Hiszpanii: obowiązują przepisy regionu, w którym mieszkała, czyli tego, w którym spędziła najwięcej dni w ciągu ostatnich pięciu lat.
- Zmarła osoba mieszkała za granicą: obowiązują przepisy regionu, w którym znajduje się większość wartości hiszpańskiego majątku spadkowego.
Od 11 lipca 2021 prawo to przysługuje każdemu spadkobiercy niebędącemu rezydentem, zarówno z UE, jak i spoza niej: spadkobierca w Londynie, Nowym Jorku lub Sydney korzysta z takich samych regionalnych ulg jak spadkobierca w Paryżu. Strony opublikowane wcześniej, a także niektóre późniejsze, wciąż podają inaczej. Możesz też wybrać przepisy państwowe, jeśli okażą się korzystniejsze.
Kraj Basków i Nawarra mają własne podatki od spadków, których nie omówiono w tym przewodniku.
Podatek od spadków w Hiszpanii według regionu: ile płaci każdy spadkobierca
Wysokość hiszpańskiego podatku od spadków zależy od stopnia pokrewieństwa ze zmarłym oraz od regionu, którego przepisy mają zastosowanie. Same przepisy krajowe przewidują wysokie stawki: od 7.65% do 34%, po uwzględnieniu ulgi w wysokości €15,956.87 dla dziecka w wieku co najmniej 21 lat, małżonka lub rodzica. Regiony obniżają podatek, przede wszystkim dla dzieci i małżonków. Spadkobiercy są podzieleni na cztery grupy:
- Grupa I: dzieci i wnuki poniżej 21. roku życia.
- Grupa II: dzieci i wnuki w wieku co najmniej 21 lat, małżonek, rodzice i dziadkowie.
- Grupa III: bracia i siostry, siostrzeńcy, siostrzenice, bratankowie, bratanice, wujowie, ciotki, pasierbowie i teściowie.
- Grupa IV: kuzyni, dalsi krewni i osoby niespokrewnione.
Ile zapłaci jeden spadkobierca od €350,000, w zależności od regionu
Jeden spadkobierca otrzymuje dom o wartości €300,000 i €50,000 na hiszpańskim rachunku bankowym, a cały spadek znajduje się w jednym regionie:
| Region | Dziecko, 35 lat | Małżonek | Siostrzeniec/bratanek |
|---|
| Andaluzja | €0 | €0 | €93,630 |
| Region Walencji | €431 | €431 | €79,319 |
| Katalonia | €14,625 | €315 | €74,868 |
| Madryt | €641 | €641 | €52,523 |
| Wyspy Balearów | €0 | €0 | €33,610 |
| Wyspy Kanaryjskie | €62 | €58 | €105 |
| Murcja | €641 | €641 | €105,105 |
| Tylko przepisy krajowe | €64,148 | €64,148 | €105,105 |
Dom nie był głównym miejscem zamieszkania zmarłego, spadkobierca miał niewielki własny majątek, nie był osobą z niepełnosprawnością i nie otrzymał od zmarłego żadnych darowizn w ciągu czterech lat poprzedzających śmierć; zeznanie złożono w całości i w terminie. Nie uwzględniono wyposażenia gospodarstwa domowego (zgodnie z prawem 3% wartości spadku, chyba że udowodnisz, że jest jej mniej). Kwoty dla siostrzeńca/bratanka zakładają, że zmarły nie miał dzieci.
Różnice między regionami
- Andaluzja: ulga w wysokości €1,000,000 dla dzieci, małżonków i rodziców, a następnie obniżka o 99%: nie płacą nic, jeśli udział każdego z nich nie przekracza €1 miliona. Siostrzeńcy i bratankowie otrzymują ulgę w wysokości €10,000, bez dodatkowej obniżki.
- Region Walencji: ulga w wysokości €100,000 i obniżka o 99% dla dzieci, małżonków i rodziców, pod warunkiem zadeklarowania całego spadku w terminie. Od 1 June 2026 bracia, siostry, siostrzeńcy, siostrzenice, bratankowie, bratanice, wujowie i ciotki spokrewnieni ze zmarłym przez więzy krwi otrzymują obniżkę o 25%, a od 1 June 2027 — o 50%.
- Katalonia: obniżka o 99% wyłącznie dla małżonka. Dzieci w wieku co najmniej 21 lat i rodzice otrzymują ulgę, która maleje wraz ze wzrostem spadku: 60% od pierwszych €100,000, 55% od kolejnej części, 50% do kwoty €300,000, a powyżej tej kwoty mniej; dzieci poniżej 21. roku życia otrzymują 99% ulgi od pierwszych €100,000. Małżonek, dziecko lub rodzic w wieku co najmniej 75 lat otrzymuje dodatkową ulgę w wysokości €275,000.
- Madryt: obniżka o 99% dla dzieci, małżonków i rodziców oraz o 50% dla braci, sióstr, siostrzeńców, siostrzenic, bratanków i bratanic.
- Wyspy Balearów: obniżka o 100% dla dzieci, małżonków i rodziców; o 60% dla braci, sióstr, siostrzeńców, siostrzenic, bratanków, bratanic, wujów i ciotek spokrewnionych ze zmarłym przez więzy krwi, którzy nie dziedziczą wraz z jego dziećmi, a w pozostałych przypadkach o 35% (€54,616 zamiast €33,610 dla siostrzeńca/bratanka z powyższego przykładu). Skorzystanie z obu ulg wymaga, aby zadeklarowana wartość domu nie przekraczała jego wartości referencyjnej o więcej niż 20%.
- Wyspy Kanaryjskie: obniżka o 99.9% dla grup I, II i III: siostrzeniec/bratanek zapłaci niemal nic.
- Murcja: obniżka o 99% dla dzieci, małżonków i rodziców; siostrzeńcy i bratankowie płacą podatek według przepisów krajowych.
Główne miejsce zamieszkania zmarłego uprawnia do dodatkowej ulgi dla małżonka, dzieci i rodziców: według przepisów krajowych wynosi ona 95% wartości nieruchomości, maksymalnie €122,606.47 na spadkobiercę, jeśli zachowają ją przez dziesięć lat; każdy region stosuje własną stawkę, limit i okres. Dom wakacyjny w Hiszpanii należący do osoby mieszkającej za granicą nie był jej głównym miejscem zamieszkania.
Czy każdy spadkobierca potrzebuje numeru NIE, aby odziedziczyć majątek w Hiszpanii?
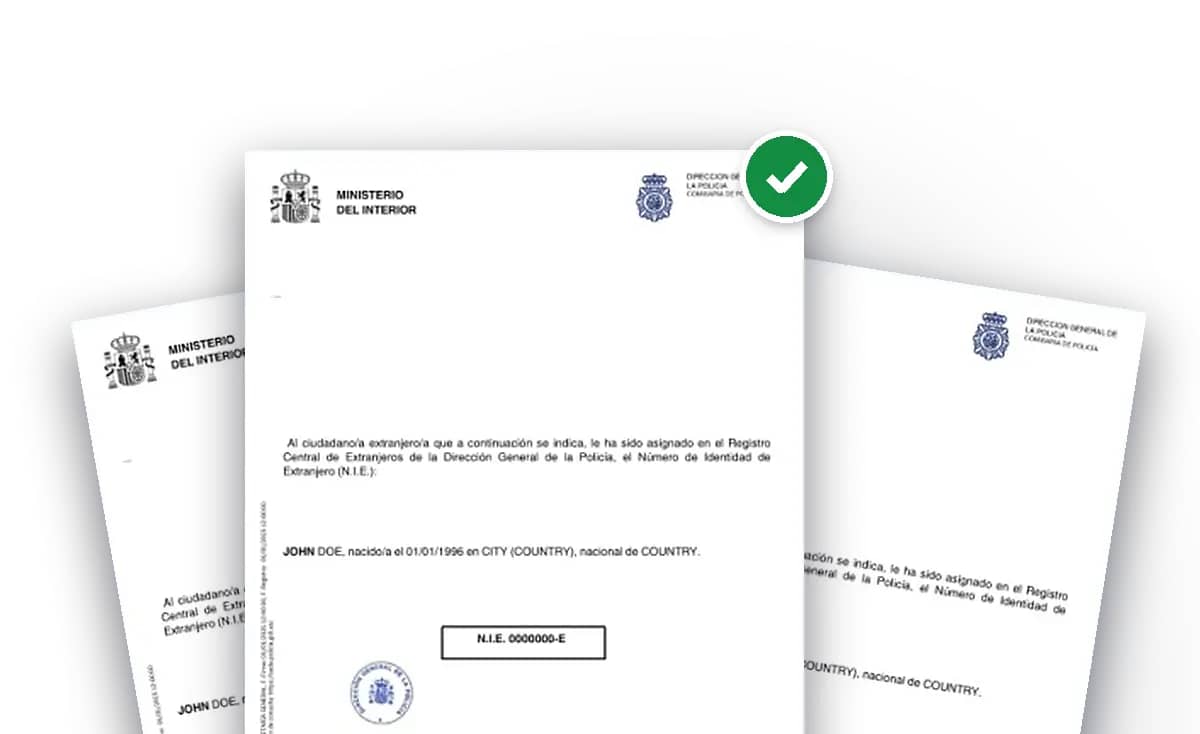
Tak, w praktyce. Akt notarialny przyjęcia spadku zawiera numer identyfikacji podatkowej każdego spadkobiercy, także tych reprezentowanych przez pełnomocnika, a hiszpański numer identyfikacji podatkowej (NIF) cudzoziemca to NIE, czyli número de identidad de extranjero. Bez niego notariusz może podpisać akt, ale odnotuje brak numeru, a rejestr gruntów odmówi wpisania nieruchomości na Twoje nazwisko, dopóki nie zostanie podany w akcie. W zeznaniu podatkowym dotyczącym spadku również trzeba podać hiszpański numer identyfikacji podatkowej każdego spadkobiercy, a Tráfico przerejestruje samochód wyłącznie na podstawie paszportu i numeru NIE.
- Jeden numer NIE na spadkobiercę: troje dzieci dziedziczących mieszkanie potrzebuje trzech numerów NIE.
- Załatw go najpierw. Za granicą jest to etap, który trwa najdłużej: hiszpańskie konsulaty potrzebują od dwóch do ośmiu tygodni na rozpatrzenie wniosku, składanego po wcześniejszym umówieniu wizyty przez osoby mieszkające na terenie ich okręgu konsularnego.
- Nie jest potrzebny do uzyskania zaświadczenia o testamentach, do czego wystarczy paszport, ani do rocznego podatku dla nierezydentów od nieruchomości, który ma własny kod.
Do samego zeznania podatkowego urząd skarbowy może również nadać za pośrednictwem hiszpańskiego konsulatu numer identyfikacji podatkowej zaczynający się na M; w akcie, rejestrze gruntów i Tráfico wymagany jest jednak numer NIE. Po uzyskaniu numeru NIE zarejestruj go w urzędzie skarbowym na formularzu 030, zanim złożysz zeznanie: od tego momentu urząd będzie traktować go jako Twój numer identyfikacji podatkowej.
Jak uzyskać numer NIE za granicą
- W Hiszpanii, osobiście na komisariacie policji, z formularzem EX-15 i opłatą w wysokości €9.84; policja ma 5 dni na podjęcie decyzji.
- W konsulacie Hiszpanii w Twoim kraju, który pobiera własną opłatę: zobacz konsulaty i ambasady Hiszpanii.
- Albo zleć to nam: uzyskamy dla Ciebie NIE przez internet, z zagranicy, dla każdego spadkobiercy, i stawimy się na spotkaniu w Twoim imieniu.
Nasze poradniki dotyczące numeru NIE i formularza EX-15 omawiają każdą z tych ścieżek.
Jak przeprowadzić postępowanie spadkowe w Hiszpanii z zagranicy w 8 krokach
Od aktu zgonu po rejestr gruntów: co zrobić na każdym etapie i kto się tym zajmuje.
1
Złóż wniosek o NIE dla każdego spadkobiercy
NIE każdego spadkobiercy musi znaleźć się w akcie notarialnym, a rejestr gruntów nie zarejestruje nieruchomości bez niego. Załatwienie tej sprawy z zagranicy trwa najdłużej: rozpocznij ją w pierwszych tygodniach, gromadząc jednocześnie wymagane zaświadczenia.
Skorzystaj z naszej pomocy: od €199Złóż wniosek online w 5 minut
Uzyskaj mój NIE2
Uzyskaj akt zgonu
Zgon w Hiszpanii jest rejestrowany w hiszpańskim rejestrze stanu cywilnego: zamów akt zgonu online lub pocztą. W przypadku zgonu za granicą potrzebny jest zagraniczny akt zgonu z apostille haską i tłumaczeniem przysięgłym na język hiszpański; jeśli pochodzi z innego kraju UE, poproś o dołączenie wielojęzycznego formularza standardowego UE, który nie wymaga apostille.
UE: formularz wielojęzyczny, bez apostille
3
Zamów zaświadczenia o testamentach i ubezpieczeniach na życie
Po upływie 15 dni roboczych od zgonu Ministerstwo Sprawiedliwości informuje, czy zmarły sporządził testament w Hiszpanii, przed którym notariuszem oraz które polisy na życie obejmowały zmarłego. Jeden formularz 790 (kod 006) umożliwia zamówienie obu zaświadczeń, po €3.86 za każde; z zagranicy wyślij go pocztą do Madrytu wraz z aktem zgonu. Zaświadczenia są wydawane w ciągu 10 dni roboczych i 7 dni roboczych.
€3.86 za każde zaświadczenieWystarczy paszport
4
Ustal, kto dziedziczy
W przypadku hiszpańskiego testamentu poproś notariusza, który go sporządził, o urzędowy odpis. W przypadku testamentu sporządzonego za granicą notariusz będzie również wymagać potwierdzenia treści prawa obcego oraz zaświadczenia z rejestru testamentów kraju zmarłego, jeśli taki rejestr istnieje. Jeśli testamentu nie ma, najbliżsi krewni proszą hiszpańskiego notariusza o sporządzenie poświadczenia dziedziczenia.
Poświadczenie dziedziczenia: co najmniej 20 dni roboczych
5
Sporządź wykaz majątku i podejmij decyzję
Poproś każdy bank o podanie sald na dzień śmierci, a także zgromadź akt własności nieruchomości i potwierdzenie opłacenia podatku IBI, zawierające numer referencyjny katastru. A co z długami? Zgodnie z prawem hiszpańskim możesz przyjąć spadek z dobrodziejstwem inwentarza, co ogranicza Twoją odpowiedzialność do wartości spadku, albo odrzucić go przed notariuszem.
Zapytaj nas podczas bezpłatnej rozmowy6
Podpisz akt notarialny w Hiszpanii lub przez pełnomocnika
Spadkobiercy lub ich pełnomocnicy podpisują przed hiszpańskim notariuszem akt przyjęcia i podziału spadku: kto co otrzymuje i o jakiej wartości. Nie możesz przyjechać? Podpisz pełnomocnictwo w hiszpańskim konsulacie, przed notariuszem w swoim kraju, uzyskując apostille, lub z hiszpańskim notariuszem podczas wideokonferencji.
NIE każdego spadkobiercy w akcie notarialnym
7
Złóż deklarację podatku od spadków i podatek od wzrostu wartości nieruchomości
W ciągu 6 miesięcy od śmierci każdy spadkobierca składa formularz 650 w urzędzie skarbowym w Madrycie, który obsługuje spadkobierców mieszkających za granicą, i opłaca podatek. Spadkobiercy spoza UE i EOG wskazują przedstawiciela mieszkającego w Hiszpanii. Jednocześnie zgłoś podatek od wzrostu wartości nieruchomości w urzędzie gminy właściwym dla miejsca zamieszkania.
6 miesięcy od śmierciPrzedłużenie: złóż wniosek w ciągu 5 miesięcy
8
Zarejestruj nieruchomość, uwolnij środki, przerejestruj samochód
Na podstawie aktu notarialnego i potwierdzenia zapłaty podatków rejestr gruntów rejestruje nieruchomość w ciągu 15 dni, a banki uwalniają środki. Samochód należy zgłosić w Tráfico w ciągu 90 dni od sporządzenia aktu notarialnego, który go przyznaje, przedstawiając paszport i NIE (55,70 €).
Samochód: 90 dni
Podane terminy są naszym szacunkiem, a nie regułą — żadne oficjalne źródło ich nie określa. W najlepszym razie sprawy spadkowe załatwiane z zagranicy trwają około trzech miesięcy; tempo wyznacza termin zapłaty podatku. Najczęściej spadkobiercy muszą skorzystać z przedłużenia z powodu braku NIE lub wątpliwości dotyczących prawa obcego.
- Dzień 0śmierć: rozpoczyna się 6-miesięczny termin
- Od 3. tygodniazaświadczenia o testamentach i ubezpieczeniach
- Miesiąc 1–2testament lub oświadczenie o dziedziczeniu, salda bankowe
- Miesiąc 2–4akt notarialny sporządzany u notariusza
- Przed 5. miesiącemprzedłużenie, jeśli jest potrzebne
- 6. miesiącformularz 650 i podatek plusvalía — złożone i opłacone
Termin 6 miesięcy i konsekwencje jego przekroczenia
Podatek jest należny od dnia śmierci, niezależnie od działań spadkobierców: 6 miesięcy liczy się od tego dnia, a nie od sporządzenia testamentu, aktu notarialnego ani przyjęcia spadku. W przypadku śmierci 15 marca 2026 r. zeznanie należy złożyć do 15 września 2026 r., a o przedłużenie terminu trzeba wystąpić do 15 sierpnia 2026 r.
- Przedłużenie: jednorazowe, o kolejne 6 miesięcy, jeśli złożysz wniosek w ciągu pierwszych 5 miesięcy — przez internet albo w formie pisemnej, dołączając akt zgonu, dane spadkobierców i przybliżoną wartość majątku. Jeśli w ciągu miesiąca nie otrzymasz odpowiedzi, przedłużenie zostaje przyznane. Od końca pierwszych 6 miesięcy naliczane są wtedy odsetki za zwłokę.
- Samodzielne złożenie zeznania po terminie: dopłata w wysokości 1% podatku plus 1% za każdy pełny miesiąc; po 12 miesiącach wynosi ona 15%, do czego dochodzą odsetki. Jeśli zapłacisz całość w terminie, dopłata jest o jedną czwartą niższa.
- Jeśli urząd skarbowy wykryje to jako pierwszy: kara w wysokości od 50% do 150% niezapłaconego podatku.
- Od regionalnej ulgi może to zależeć: we Wspólnocie Walenckiej ulga w wysokości 99% dla dzieci i małżonków przysługuje tylko w przypadku pełnego i terminowego zadeklarowania majątku.
- Postępowanie sądowe dotyczące spadku wstrzymuje bieg terminu; sporządzenie wykazu majątku ani bezsporne stwierdzenie kręgu spadkobierców go nie wstrzymują.
- Cztery lata: tyle czasu ma urząd skarbowy na dochodzenie podatku, licząc od końca terminu na złożenie zeznania.
Nawet jeśli podatek wynosi zero, złóż zeznanie: ulgę w wysokości 99% wykazuje się w zeznaniu, a nie zamiast niego. Od chwili śmierci biegną też dwa inne terminy: 6 miesięcy na zgłoszenie plusvalía w urzędzie miasta (rok, jeśli złożysz wniosek) oraz 90 dni na zgłoszenie samochodu w Tráfico przez osobę, która go zatrzyma.
Hiszpańskie prawo spadkowe: które prawo decyduje o tym, kto dziedziczy
Podatki w Hiszpanii i prawo spadkowe to dwie różne kwestie. To, kto dziedziczy i w jakich częściach, określa unijne rozporządzenie spadkowe w przypadku każdego zgonu, który nastąpił od 17 August 2015:
- Prawo kraju, w którym zmarły miał miejsce zwykłego pobytu w chwili śmierci: Niemiec mieszkający w Niemczech pozostawia mieszkanie w Alicante, które podlega prawu niemieckiemu.
- Albo prawo jego obywatelstwa, jeśli wskazał je w testamencie; testament sporządzony przed 17 August 2015 zgodnie z tym prawem uznaje się za taki wybór.
- Hiszpańscy notariusze i rejestratorzy stosują je wobec wszystkich, w tym do spadków brytyjskich i amerykańskich, mimo że Wielka Brytania nie jest nim związana.
- Hiszpańskie udziały obowiązkowe, czyli dwie trzecie zastrzeżone dla dzieci, mają zastosowanie tylko wtedy, gdy obowiązuje hiszpańskie prawo powszechne; niektóre regiony, w tym Katalonia i Galicja, mają własne przepisy.
Testament sporządzony za granicą i brytyjskie postanowienie o stwierdzeniu nabycia spadku
Testament jest ważny pod względem formy, jeśli spełnia wymogi prawa miejsca, w którym został sporządzony, prawa obywatelstwa, miejsca zamieszkania lub zwykłego pobytu spadkodawcy albo — w przypadku nieruchomości mieszkalnej — prawa hiszpańskiego. W przypadku testamentu sporządzonego za granicą notariusz wymaga apostille i tłumaczenia, potwierdzenia treści prawa obcego oraz, jeśli istnieje, zaświadczenia z rejestru testamentów w kraju zmarłego. A brytyjskie postanowienie o stwierdzeniu nabycia spadku? Hiszpański organ rejestrowy orzekł w 2020 i ponownie w 2025, że nie jest ono wymagane, gdy stosuje się prawo brytyjskie; konsulat Hiszpanii w Londynie nadal informuje, że brytyjski testament jest skuteczny wraz z tym postanowieniem, dlatego notariusz może o nie poprosić.
Europejskie poświadczenie spadkowe
Jeśli zmarły mieszkał w innym kraju UE (z wyjątkiem Danii i Irlandii), spadkobiercy mogą wystąpić tam o europejskie poświadczenie spadkowe. Rejestr nieruchomości akceptuje je jako dokument potwierdzający dziedziczenie, a urząd skarbowy przyjmuje je zamiast aktu zgonu i testamentu; dokumenty te mogą zostać przetłumaczone na język hiszpański przez dowolnego tłumacza.
Czy można przeprowadzić postępowanie spadkowe w Hiszpanii bez podróżowania?
Tak. Formalności odbywają się w Hiszpanii, ale możesz udzielić komuś na miejscu pełnomocnictwa, aby podpisał akt i złożył za Ciebie deklarację podatkową:
- W konsulacie Hiszpanii, który pełni funkcję hiszpańskiego notariusza: takie pełnomocnictwo nie wymaga apostille. Na przykład konsulat w Londynie nie zajmuje się sprawami spadkowymi, ale sporządza pełnomocnictwa.
- Przed notariuszem w swoim kraju: pełnomocnictwo wymaga wtedy apostille haskiej i tłumaczenia na język hiszpański.
- U hiszpańskiego notariusza podczas wideokonferencji, od 9 listopada 2023 r., można udzielić pełnomocnictwa do określonych czynności, takich jak przyjęcie jednego spadku; pełnomocnictw ogólnych nie można podpisać w ten sposób. Logujesz się za pomocą elektronicznego dokumentu tożsamości.
Wskazówka konsulatu w Londynie: nie podpisuj pełnomocnictwa ogólnego ani pełnomocnictwa do sprzedaży, zanim nie dowiesz się, co dziedziczysz, jakie są podatki i opłaty. Wystarczy pełnomocnictwo ograniczone do tej sprawy spadkowej.
Hiszpańskie rachunki bankowe zmarłego
Gdy bank dowie się o śmierci, rachunki zostają zablokowane do czasu podziału spadku, z wyjątkiem płatności za pogrzeb i rachunki, na które zmarły wyraził zgodę. Aby wypłacić środki, bank wymaga aktu przyjęcia spadku oraz potwierdzenia zapłaty podatku od spadków albo dokumentu potwierdzającego, że podatek nie jest należny.
- Brak gotówki na wcześniejszą zapłatę podatku? Urząd skarbowy może zezwolić na opłacenie go ze środków na rachunkach odziedziczonych w spadku: złóż wniosek przed złożeniem zeznania, w formie papierowej, osobno dla każdego banku. Możesz też wystąpić o częściowe rozliczenie, aby odblokować depozyty: obliczone bez ulg, zostanie zaliczone na poczet ostatecznego podatku.
- Rachunek wspólny: jeśli każdy ze współposiadaczy mógł samodzielnie składać dyspozycje, drugi nadal może to robić; jeśli wymagane były podpisy wszystkich, spadkobiercy składają podpisy w imieniu zmarłego. Kwestia tego, do kogo należą pieniądze, to odrębna sprawa.
- Bank nie może wymagać otwarcia rachunku, aby wypłacić środki: musi zaoferować bezpłatną metodę, na przykład wypłatę gotówką; przelew lub czek mogą wiązać się z opłatą.
Długi, odrzucenie spadku i współspadkobierca, który nie chce podpisać
Jeśli dziedziczenie podlega prawu hiszpańskiemu:
- Proste przyjęcie spadku oznacza odpowiedzialność za długi zmarłego również własnym majątkiem. Przyjęcie z dobrodziejstwem inwentarza przed notariuszem ogranicza odpowiedzialność do wartości spadku.
- Odrzucenia spadku dokonuje się przed notariuszem. Odrzucenie spadku na rzecz wskazanego współspadkobiercy jest uznawane za jego przyjęcie i przekazanie dalej.
- Nie ma terminu na przyjęcie spadku, ale współspadkobierca lub wierzyciel może za pośrednictwem notariusza wyznaczyć Ci 30 dni: milczenie będzie wówczas oznaczać proste przyjęcie spadku.
- Spadkobiercy, którzy nie zgadzają się co do podziału, kierują sprawę do sądu, a spór sądowy dotyczący spadku wstrzymuje bieg terminu podatkowego.
Jeśli zastosowanie ma prawo innego kraju, kwestie te reguluje właśnie to prawo: skonsultuj się z prawnikiem, który je zna.
Plusvalía: podatek urzędu miasta od odziedziczonego domu
Spadkobierca musi również zapłacić urzędowi miasta podatek od wzrostu wartości gruntu, na którym stoi dom, czyli plusvalía municipal: należy go zgłosić w ciągu 6 miesięcy od śmierci spadkodawcy lub w ciągu roku, jeśli złożysz wniosek o przedłużenie terminu. Rejestr gruntów nie zarejestruje spadku, zanim podatek nie zostanie zgłoszony.
- Brak zysku, brak podatku: wartość zadeklarowaną do celów podatku od spadków porównuje się z kwotą, którą zapłacił zmarły.
- W przeciwnym razie podatek płaci się od niższej z dwóch podstaw: wartości katastralnej gruntu pomnożonej przez współczynnik uwzględniający liczbę lat, przez które zmarły był jego właścicielem, albo rzeczywistego zysku. Każda gmina ustala własną stawkę, wynoszącą maksymalnie 30%.
- Gminy mogą obniżyć podatek nawet o 95% w przypadku dzieci, małżonków i rodziców, na określonych przez siebie warunkach: sprawdź gminne rozporządzenie podatkowe.
- W przypadku zgonów od 1 December 2026 obowiązują nowe maksymalne współczynniki, jeśli parlament zatwierdzi dekret, który je ustanawia.
Czy zapłacisz podatek od spadku dwa razy?
To możliwe. Hiszpania pozwala odliczyć podatek od spadku zapłacony za granicą tylko spadkobiercom mieszkającym w Hiszpanii, a jej urząd skarbowy wymienia umowy dotyczące podatku od spadków zawarte z Francją, Grecją i Szwecją. Zgodnie z umową z Francją nieruchomość w Hiszpanii podlega opodatkowaniu tylko w Hiszpanii, natomiast hiszpańskie rachunki bankowe i papiery wartościowe — tylko we Francji, jeśli zmarły mieszkał we Francji. W pozostałych przypadkach możliwość uzyskania ulgi od hiszpańskiego podatku zależy od przepisów obowiązujących w Twoim kraju — skonsultuj się tam z doradcą podatkowym.











 PRZEPROWADZKA W EUROPIE