Betalen niet-ingezetenen erfbelasting in Spanje?
Ja. De Spaanse erfbelasting, de impuesto sobre sucesiones (zoals de Britten zeggen: death duties), geldt ook voor niet-ingezetenen, over wat ze in Spanje erven: een woning, geld op een Spaanse bankrekening of een auto. Als je in het buitenland woont, belast Spanje alleen die bezittingen. De belasting wordt geïnd door de belastingdienst van de Staat, vanuit zijn kantoor in Madrid, ook als de overledene in een Spaanse regio woonde. Elke erfgenaam is belastingplichtig voor zijn of haar eigen aandeel. Weet je niet zeker of je als iemand die in het buitenland woont wordt beschouwd? Bekijk de fiscale woonplaats in Spanje.
Welke regionale regels zijn van toepassing
- De overledene woonde in Spanje: de regels van de regio waar die woonde, waar die de meeste dagen van de afgelopen vijf jaar heeft doorgebracht.
- De overledene woonde in het buitenland: de regels van de regio waar het grootste deel van de waarde van de Spaanse nalatenschap zich bevindt.
Sinds 11 juli 2021 geldt dit recht voor iedere niet-ingezetene, binnen of buiten de EU: een erfgenaam in Londen, New York of Sydney kan dezelfde regionale vrijstellingen toepassen als iemand in Parijs. Op pagina’s die eerder zijn geschreven, en op sommige pagina’s van daarna, staat nog steeds het tegenovergestelde. Je kunt ook kiezen voor de regels van de Staat als die gunstiger uitvallen.
Baskenland en Navarra hebben hun eigen erfbelastingen; die vallen buiten deze gids.
Erfbelasting in Spanje per regio: wat elke erfgenaam betaalt
De Spaanse erfbelasting hangt af van uw verwantschap met de overledene en van de regio waarvan de regels van toepassing zijn. Alleen de regels van de staat zijn al streng: een tarief van 7.65% tot 34%, na een vrijstelling van €15,956.87 voor een kind van 21 jaar of ouder, een echtgenoot of een ouder. De regio’s verlagen de belasting, vooral voor kinderen en echtgenoten. De wet deelt erfgenamen in vier groepen in:
- Groep I: kinderen en kleinkinderen jonger dan 21 jaar.
- Groep II: kinderen en kleinkinderen van 21 jaar of ouder, de echtgenoot, ouders en grootouders.
- Groep III: broers en zussen, neven en nichten, ooms en tantes, stiefkinderen en schoonouders.
- Groep IV: neven en nichten in verdere graad, verder verwijderde familieleden en iedereen zonder familieband.
Wat één erfgenaam betaalt over €350,000, per regio
Eén erfgenaam krijgt een woning ter waarde van €300,000 en €50,000 op een Spaanse bankrekening, allemaal in één regio:
| Regio | Kind, 35 | Echtgenoot | Neef of nicht |
|---|
| Andalusië | €0 | €0 | €93,630 |
| Regio Valencia | €431 | €431 | €79,319 |
| Catalonië | €14,625 | €315 | €74,868 |
| Madrid | €641 | €641 | €52,523 |
| Balearen | €0 | €0 | €33,610 |
| Canarische Eilanden | €62 | €58 | €105 |
| Murcia | €641 | €641 | €105,105 |
| Alleen de regels van de staat | €64,148 | €64,148 | €105,105 |
De woning was niet de hoofdwoning van de overledene, de erfgenaam had zelf weinig vermogen, had geen handicap en had in de vier jaar daarvoor geen schenkingen van de overledene ontvangen. De aangifte wordt volledig en op tijd ingediend. Huisraad (wettelijk vastgesteld op 3% van de nalatenschap, tenzij u een lager bedrag aantoont) is buiten beschouwing gelaten. Bij de bedragen voor de neef of nicht is ervan uitgegaan dat de overledene geen kinderen had.
De verschillen tussen de regio’s
- Andalusië: een vrijstelling van €1,000,000 voor kinderen, echtgenoten en ouders, gevolgd door 99% korting: zij betalen niets over bedragen tot €1 miljoen per persoon. Neven en nichten krijgen €10,000 vrijstelling en geen korting.
- Regio Valencia: €100,000 vrijstelling en 99% korting voor kinderen, echtgenoten en ouders, als de aangifte volledig en op tijd wordt ingediend. Sinds 1 June 2026 krijgen broers, zussen, neven, nichten, ooms en tantes in bloedverwantschap 25% korting, en vanaf 1 June 2027 50%.
- Catalonië: alleen de echtgenoot krijgt 99% korting. Kinderen van 21 jaar of ouder en ouders krijgen een korting die afneemt naarmate de erfenis groter is: 60% over de eerste €100,000, 55% over de volgende schijf, 50% tot €300,000 en minder over hogere bedragen; kinderen jonger dan 21 krijgen 99% korting over de eerste €100,000. Een echtgenoot, kind of ouder van 75 jaar of ouder krijgt een extra vrijstelling van €275,000.
- Madrid: 99% korting voor kinderen, echtgenoten en ouders, 50% voor broers, zussen, neven en nichten.
- Balearen: 100% korting voor kinderen, echtgenoten en ouders; 60% voor broers, zussen, neven, nichten, ooms en tantes in bloedverwantschap die niet samen met de kinderen van de overledene erven, en anders 35% (€54,616 in plaats van €33,610 voor de neef of nicht hierboven). Voor beide kortingen moet de opgegeven waarde van de woning binnen de referentiewaarde plus 20% blijven.
- Canarische Eilanden: 99.9% korting voor groepen I, II en III: een neef of nicht betaalt bijna niets.
- Murcia: 99% korting voor kinderen, echtgenoten en ouders; neven en nichten betalen volgens de regels van de staat.
Voor de hoofdwoning van de overledene geldt een extra vrijstelling voor een echtgenoot, kinderen en ouders: volgens de regels van de staat 95% van de waarde, tot €122,606.47 per erfgenaam, als zij de woning tien jaar behouden; elke regio hanteert een eigen percentage, maximum en termijn. Een vakantiewoning in Spanje van iemand die in het buitenland woonde, was niet diens hoofdwoning.
Heeft elke erfgenaam een NIE nodig om in Spanje te erven?
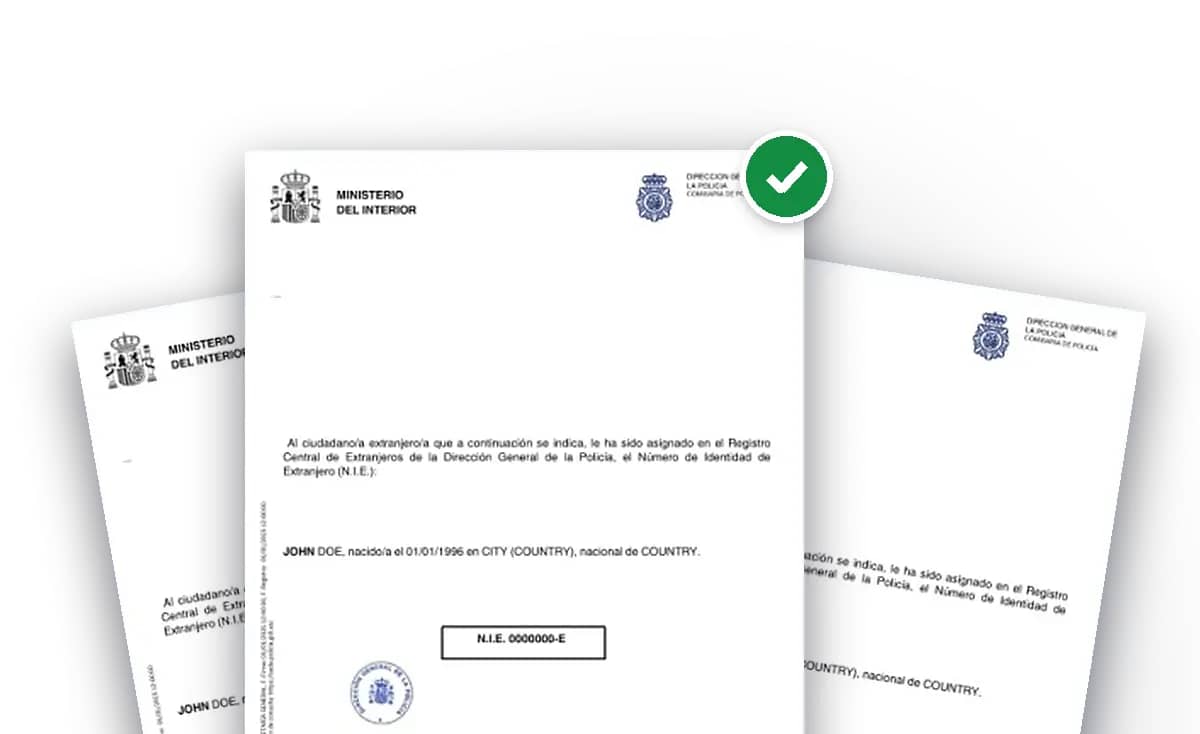
Ja, in de praktijk wel. In de notariële akte van aanvaarding staat het belastingnummer van elke erfgenaam, ook van erfgenamen die door een advocaat worden vertegenwoordigd. Het Spaanse belastingnummer (NIF) van een buitenlander is de NIE, het número de identidad de extranjero. Zonder dit nummer kan de notaris de akte nog steeds ondertekenen, maar vermeldt hij dat het nummer ontbreekt. Het kadaster weigert de woning op uw naam in te schrijven totdat een akte het nummer vermeldt. Ook in de aangifte erfbelasting wordt het Spaanse belastingnummer van elke erfgenaam gevraagd. Tráfico schrijft een auto alleen over op vertoon van een paspoort en een NIE.
- Eén NIE per erfgenaam: drie kinderen die een appartement erven, hebben drie NIE's nodig.
- Begin er eerst aan. Vanuit het buitenland is dit de stap die het langst duurt: Spaanse consulaten doen er twee tot acht weken over, op afspraak, voor mensen die in hun district wonen.
- Niet nodig voor het testamentenregister, waarvoor een paspoort volstaat, of voor de jaarlijkse belasting voor niet-ingezetenen op de woning, die een eigen code heeft.
Alleen voor de belastingaangifte kan de belastingdienst u ook via een Spaans consulaat een belastingnummer geven dat met M begint. Voor de akte, het kadaster en Tráfico is de NIE vereist. Zodra u een NIE hebt, registreert u deze vóór uw aangifte bij de belastingdienst met formulier 030: vanaf dat moment beschouwt de dienst de NIE als uw belastingnummer.
Zo vraagt u vanuit het buitenland een NIE aan
- In Spanje, persoonlijk op een politiebureau, met het formulier EX-15 en de vergoeding van €9.84; de politie heeft 5 dagen om een beslissing te nemen.
- Bij een Spaans consulaat in uw land, dat eigen kosten in rekening brengt: bekijk de Spaanse consulaten en ambassades.
- Of laat het aan ons over: wij regelen uw NIE online vanuit het buitenland, voor elke erfgenaam, en gaan namens u naar de afspraak.
Onze gidsen over het NIE-nummer en het EX-15-formulier behandelen elke route.
Een erfenis in Spanje vanuit het buitenland afwikkelen in 8 stappen
Van de overlijdensakte tot het Kadaster: wat u bij elke stap moet doen en wie daarvoor verantwoordelijk is.
1
Vraag voor elke erfgenaam een NIE aan
De NIE van elke erfgenaam wordt opgenomen in de notariële akte, en het Kadaster registreert de woning niet zonder deze. Vanuit het buitenland duurt dit ook het langst: begin er in de eerste weken mee, terwijl u de certificaten verzamelt.
Bij ons: vanaf €199Online aanvragen in 5 minuten
Mijn NIE aanvragen2
Vraag de overlijdensakte aan
Een overlijden in Spanje wordt geregistreerd in het Spaanse bevolkingsregister: vraag de akte online of per post aan. Bij een overlijden in het buitenland is de buitenlandse akte met de apostille van Den Haag en een beëdigde vertaling naar het Spaans nodig. Vraag bij een ander EU-land ook om het meertalige standaardformulier van de EU; dat hoeft niet geapostilleerd te worden.
EU: meertalig formulier, geen apostille
3
Vraag de testament- en levensverzekeringsattesten aan
Vanaf 15 werkdagen na het overlijden kan het Ministerie van Justitie aangeven of de overledene een testament in Spanje heeft opgesteld, bij welke notaris en door welke levensverzekeringen diegene was gedekt. Met één formulier 790 (code 006) vraagt u beide aan, voor €3.86 per stuk. Vanuit het buitenland stuurt u het formulier per post naar Madrid, samen met de overlijdensakte. Ze worden binnen 10 werkdagen en 7 werkdagen afgegeven.
€3.86 per attestEen paspoort volstaat
4
Ontdek wie erft
Vraag bij een Spaans testament de notaris om een gewaarmerkt afschrift. Bij een testament dat in het buitenland is opgesteld, wil de notaris ook bewijs van het buitenlandse recht en, als dat land er een heeft, het attest uit het testamentenregister van het land van de overledene. Is er geen testament, dan vragen naaste familieleden een Spaanse notaris om een verklaring van erfrecht.
Verklaring van erfrecht: 20 werkdagen of langer
5
Breng de bezittingen in kaart en neem een beslissing
Vraag elke bank om de saldi op de overlijdensdatum en verzamel de eigendomsakte van de woning en het IBI-bewijs met de kadastrale referentie. Zijn er ook schulden? Volgens Spaans recht kun je de erfenis aanvaarden onder voorrecht van boedelbeschrijving. Daardoor is je aansprakelijkheid beperkt tot de waarde van de nalatenschap. Je kunt de erfenis ook bij een notaris verwerpen.
Vraag het ons in een gratis gesprek6
Onderteken de akte in Spanje of via een volmacht
De erfgenamen of hun gevolmachtigden ondertekenen de akte van aanvaarding en verdeling bij een Spaanse notaris: wie krijgt wat en tegen welke waarde. Kunt u niet reizen? Onderteken dan een volmacht bij een Spaans consulaat, bij een notaris in uw land en laat deze voorzien van een apostille, of via videoconferentie bij een Spaanse notaris.
De NIE van elke erfgenaam in de akte
7
Dien de erfbelasting en de plusvalía in
Binnen 6 maanden na het overlijden dient elke erfgenaam formulier 650 in bij het kantoor van de belastingdienst in Madrid, dat zaken behandelt voor erfgenamen die in het buitenland wonen, en betaalt de belasting. Erfgenamen buiten de EU en de EER wijzen een vertegenwoordiger aan die in Spanje woont. Geef tegelijkertijd de plusvalía aan bij het gemeentehuis van de woning.
6 maanden vanaf het overlijdenVerlenging: aanvragen binnen 5 maanden
8
Registreer de woning, laat het geld vrijgeven en schrijf de auto over
Met de akte en het bewijs van betaling van de belastingen registreert het Kadaster de woning binnen 15 dagen en geven de banken het geld vrij. Een auto moet binnen 90 dagen na de akte waarin deze wordt toegewezen bij Tráfico worden overgeschreven, met een paspoort en een NIE (€55.70).
Auto: 90 dagen
Deze termijnen zijn onze inschatting, geen regel: geen officiële bron vermeldt een termijn. In het beste geval duurt een nalatenschap die vanuit het buitenland wordt afgewikkeld ongeveer drie maanden; de belastingtermijn bepaalt het tempo. Wat erfgenamen het vaakst doet uitwijken naar de verlenging, is een NIE dat nog niet is afgegeven of een vraag over buitenlands recht.
- Dag 0het overlijden: de termijn van 6 maanden gaat in
- Vanaf week 3de certificaten van uiterste wilsbeschikkingen en verzekeringen
- Maand 1–2het testament of de verklaring van erfgenamen, de banksaldi
- Maand 2–4de akte bij de notaris
- Vóór maand 5de verlenging, als u die nodig hebt
- Maand 6formulier 650 en de plusvalía, ingediend en betaald
De termijn van 6 maanden en wat er gebeurt als u die mist
De belasting is verschuldigd vanaf de dag van het overlijden, ongeacht wat de erfgenamen doen: de termijn van 6 maanden begint op die dag, niet op de datum van het testament, de akte of uw aanvaarding. Bij een overlijden op 15 maart 2026 moet de aangifte uiterlijk op 15 september 2026 worden ingediend en moet uiterlijk op 15 augustus 2026 uitstel worden aangevraagd.
- Het uitstel: één keer, met nog eens 6 maanden, als u het binnen de eerste 5 maanden aanvraagt, online of met een schriftelijk verzoek met de overlijdensakte, de erfgenamen en de geschatte waarde van de bezittingen. Als u binnen een maand geen antwoord krijgt, is het uitstel toegekend. Vervolgens betaalt u vertragingsrente vanaf het einde van de eerste 6 maanden.
- Zelf te laat aangifte doen: een toeslag van 1% van de belasting plus 1% voor elke volledige maand, 15% na 12 maanden plus rente; een kwart minder als u alles op tijd betaalt.
- Als de belastingdienst het eerder ontdekt: een boete van 50% tot 150% van de onbetaalde belasting.
- Een regionale korting kan hiervan afhangen: in de regio Valencia geldt de korting van 99% voor kinderen en echtgenoten alleen voor wat volledig en op tijd wordt aangegeven.
- Een rechtszaak over de erfenis zet de termijn stil; een boedelbeschrijving of een onbetwiste verklaring van erfgenamen niet.
- Vier jaar: zolang heeft de belastingdienst om de belasting op te eisen, gerekend vanaf het einde van de aangiftetermijn.
Ook als de belasting op nul uitkomt, moet u aangifte doen: een bonus van 99% vraagt u aan in de aangifte, niet in plaats daarvan. Vanaf het overlijden gaan nog twee termijnen lopen: de plusvalía van het gemeentehuis (6 maanden, een jaar als u daarom verzoekt) en de termijn voor een auto, die degene die deze behoudt binnen 90 dagen bij Tráfico moet melden.
Spaans erfrecht: welk recht bepaalt wie erft
De Spaanse belasting en het erfrecht zijn twee verschillende zaken. Wie erft en in welke aandelen, wordt voor elk overlijden sinds 17 augustus 2015 bepaald door de EU-erfrechtverordening:
- Het recht van het land waar de overledene gewoonlijk woonde toen die overleed: een Duitser die in Duitsland woonde, laat een appartement in Alicante na volgens Duits recht.
- Of het recht van diens nationaliteit, als diegene dat in het testament heeft gekozen; een testament dat vóór 17 augustus 2015 onder dat recht is opgesteld, geldt als die keuze.
- Spaanse notarissen en registrars passen dit op iedereen toe, ook op Britse en Amerikaanse nalatenschappen, hoewel het Verenigd Koninkrijk er niet aan gebonden is.
- De Spaanse legitieme porties, twee derde gereserveerd voor de kinderen, gelden alleen wanneer het Spaanse gemene recht van toepassing is; sommige regio’s, waaronder Catalonië en Galicië, hebben een eigen recht.
Een testament dat in het buitenland is opgesteld en de Britse verklaring van erfrecht
Een testament is formeel geldig als het voldoet aan het recht van de plaats waar het is opgesteld, aan het recht van de nationaliteit, woonplaats of gewone verblijfplaats van de testateur, of, voor een woning, aan het Spaanse recht. Bij een testament dat in het buitenland is opgesteld, vraagt de notaris om de apostille en vertaling, bewijs van het buitenlandse recht en, indien beschikbaar, een verklaring uit het testamentenregister van het land van de overledene. Een Britse verklaring van erfrecht? De Spaanse registerautoriteit oordeelde in 2020 en opnieuw in 2025 dat die niet nodig is wanneer Brits recht van toepassing is; het Spaanse consulaat in Londen stelt nog steeds dat een Brits testament samen met de verklaring van erfrecht geldig is, dus een notaris kan erom vragen.
De Europese erfrechtverklaring
Als de overledene in een ander EU-land woonde (met uitzondering van Denemarken en Ierland), kunnen de erfgenamen daar een Europese erfrechtverklaring aanvragen. Het kadaster aanvaardt die als bewijs van erfopvolging en de belastingdienst accepteert die in plaats van de overlijdensakte en het testament, vertaald naar het Spaans door een vertaler.
Kunt u een erfenis in Spanje afwikkelen zonder te reizen?
Ja. De stappen vinden plaats in Spanje, maar u kunt iemand daar een volmacht geven om de akte te ondertekenen en namens u de belastingaangifte in te dienen:
- Bij een Spaans consulaat, dat optreedt als Spaanse notaris: voor zo’n volmacht is geen apostille nodig. Het consulaat in Londen behandelt bijvoorbeeld geen erfenissen, maar stelt wel de volmacht op.
- Ten overstaan van een notaris in uw land: de volmacht moet dan worden voorzien van de apostille van Den Haag en worden vertaald naar het Spaans.
- Bij een Spaanse notaris via videoconferentie, sinds 9 november 2023, voor een volmacht voor specifieke handelingen, zoals het aanvaarden van één erfenis; algemene volmachten kunnen niet op deze manier worden ondertekend. U logt in met een elektronisch identiteitsbewijs.
Het advies van het consulaat in Londen: onderteken geen algemene volmacht of volmacht tot verkoop voordat u weet wat u erft en welke belastingen en kosten eraan verbonden zijn. Een volmacht die beperkt is tot deze erfenis volstaat.
De Spaanse bankrekeningen van de overledene
Zodra de bank op de hoogte is van het overlijden, worden de rekeningen geblokkeerd totdat de nalatenschap is verdeeld, behalve voor de betaling van de uitvaart en de rekeningen waarvoor de overledene toestemming had gegeven. Om het geld vrij te geven, vraagt de bank om de akte van aanvaarding en een bewijs dat de erfbelasting is betaald of niet verschuldigd is.
- Geen geld om de belasting eerst te betalen? De belastingdienst kan toestaan dat u deze betaalt vanaf de geërfde rekeningen: vraag dit aan voordat u aangifte doet, op papier en met één aangifte per bank. Of vraag om een gedeeltelijke aanslag, uitsluitend om de tegoeden vrij te geven: deze wordt berekend zonder aftrekposten en telt mee voor de uiteindelijke belasting.
- Een gezamenlijke rekening: als een van de rekeninghouders alleen mocht tekenen, mag de andere rekeninghouder dat nog steeds; als alle handtekeningen nodig waren, tekenen de erfgenamen in de plaats van de overledene. Van wie het geld is, is een andere vraag.
- De bank mag u niet verplichten een rekening te openen om het geld te ontvangen: de bank moet een gratis manier aanbieden, zoals contant geld; voor een overschrijving of cheque kunnen kosten in rekening worden gebracht.
Schulden, verwerping en een mede-erfgenaam die niet wil tekenen
Wanneer het Spaanse recht van toepassing is op de nalatenschap:
- Als u de nalatenschap zonder meer aanvaardt, bent u ook met uw eigen vermogen aansprakelijk voor de schulden van de overledene. Als u de nalatenschap onder voorrecht van boedelbeschrijving aanvaardt bij een notaris, is uw aansprakelijkheid beperkt tot de waarde van de nalatenschap.
- Verwerping gebeurt bij een notaris. Verwerpen ten gunste van een met name genoemde mede-erfgenaam geldt als aanvaarding en overdracht.
- Er geldt geen termijn voor aanvaarding, maar een mede-erfgenaam of schuldeiser kan een notaris u een termijn van 30 dagen laten geven: als u dan niet reageert, geldt dat als onvoorwaardelijke aanvaarding.
- Erfgenamen die het niet eens worden over de verdeling, moeten naar de rechter. Een rechtszaak over de nalatenschap schort de belastingtermijn op.
Als het recht van een ander land van toepassing is, worden deze kwesties door dat recht geregeld: vraag advies aan een advocaat die ermee bekend is.
Plusvalía: de gemeentelijke belasting op een geërfde woning
De erfgenaam is de gemeente ook een belasting verschuldigd over de waardestijging van de grond onder de woning, de plusvalía municipal: doe binnen 6 maanden na het overlijden aangifte, of binnen een jaar als u daarom verzoekt. Het Kadaster registreert de erfenis pas nadat aangifte is gedaan.
- Geen waardestijging, geen belasting: de waarde die voor de erfbelasting is aangegeven, wordt vergeleken met wat de overledene heeft betaald.
- Anders betaalt u belasting over de laagste van twee grondslagen: de kadastrale waarde van de grond vermenigvuldigd met een coëfficiënt voor het aantal jaren dat de overledene eigenaar was, of de werkelijke waardestijging. Elke gemeente bepaalt haar eigen tarief, tot maximaal 30%.
- Gemeenten kunnen de belasting voor kinderen, echtgenoten en ouders met maximaal 95% verlagen, onder hun eigen voorwaarden: raadpleeg de gemeentelijke belastingverordening.
- Voor overlijdens vanaf 1 december 2026 gelden nieuwe maximumcoëfficiënten, als het parlement het decreet waarin deze zijn vastgelegd bekrachtigt.
Betaalt u tweemaal erfbelasting?
Dat is mogelijk. In Spanje kunnen alleen erfgenamen die in Spanje wonen betaalde buitenlandse erfbelasting aftrekken. De Spaanse belastingdienst vermeldt verdragen over erfbelasting met Frankrijk, Griekenland en Zweden. Volgens het Franse verdrag wordt een woning in Spanje alleen in Spanje belast, maar worden Spaanse bankrekeningen en effecten alleen in Frankrijk belast als de overledene daar woonde. In andere gevallen hangt eventuele vermindering van de Spaanse belasting af van de regels in uw eigen land: vraag daar advies aan een belastingadviseur.











 VERHUIZEN BINNEN EUROPA