Les non-résidents paient-ils des droits de succession en Espagne ?
Oui. L’impôt espagnol sur les successions, l’impuesto sobre sucesiones (les droits de succession, comme disent les Britanniques), est également dû par les non-résidents sur les biens dont ils héritent en Espagne : un logement, de l’argent sur un compte bancaire espagnol, une voiture. Lorsque vous vivez à l’étranger, l’Espagne ne taxe que ces biens, et l’administration fiscale de l’État perçoit l’impôt depuis son bureau de Madrid, même si le défunt vivait dans une région espagnole. Chaque héritier est imposé individuellement sur sa propre part. Vous ne savez pas si vous êtes considéré comme vivant à l’étranger ? Consultez les règles de résidence fiscale en Espagne.
Les règles de quelle région s’appliquent-elles
- Le défunt vivait en Espagne : les règles de la région où il vivait, celle où il a passé le plus de jours au cours des cinq dernières années.
- Le défunt vivait à l’étranger : les règles de la région où se trouve la majeure partie de la valeur de la succession espagnole.
Depuis le 11 July 2021, ce droit s’applique à tous les non-résidents, dans l’UE ou non : un héritier à Londres, à New York ou à Sydney bénéficie des mêmes abattements régionaux qu’un héritier à Paris. Les pages publiées avant cette date, et certaines depuis, indiquent encore le contraire. Vous pouvez également choisir les règles de l’État si elles sont plus avantageuses.
Le Pays basque et la Navarre ont leurs propres droits de succession, qui ne sont pas couverts dans ce guide.
Droits de succession en Espagne par région : ce que paie chaque héritier
Les droits de succession en Espagne dépendent de votre lien avec le défunt et de la région dont les règles s’appliquent. Les seules règles de l’État sont lourdes : un barème de 7.65% à 34%, après un abattement de €15,956.87 pour un enfant âgé de 21 ans ou plus, un conjoint ou un parent. Les régions réduisent ces droits, surtout pour les enfants et les conjoints. La loi répartit les héritiers en quatre groupes :
- Groupe I : enfants et petits-enfants de moins de 21 ans.
- Groupe II : enfants et petits-enfants âgés de 21 ans ou plus, conjoint, parents et grands-parents.
- Groupe III : frères et sœurs, neveux et nièces, oncles et tantes, beaux-enfants et beaux-parents.
- Groupe IV : cousins, parents plus éloignés et personnes sans lien de parenté.
Ce que paie un héritier sur €350,000, région par région
Un héritier reçoit un logement de €300,000 et €50,000 sur un compte bancaire espagnol, le tout dans une seule région :
| Région | Enfant, 35 ans | Conjoint | Neveu |
|---|
| Andalousie | €0 | €0 | €93,630 |
| Région de Valence | €431 | €431 | €79,319 |
| Catalogne | €14,625 | €315 | €74,868 |
| Madrid | €641 | €641 | €52,523 |
| Îles Baléares | €0 | €0 | €33,610 |
| Îles Canaries | €62 | €58 | €105 |
| Murcie | €641 | €641 | €105,105 |
| Règles de l’État uniquement | €64,148 | €64,148 | €105,105 |
Le logement n’était pas la résidence principale du défunt, l’héritier avait peu de patrimoine personnel, ne souffrait d’aucun handicap et n’avait reçu aucune donation du défunt au cours des quatre années précédentes. La déclaration est déposée intégralement et dans les délais. Le mobilier et les effets personnels (évalués par la loi à 3% de la succession, sauf preuve d’une valeur inférieure) ne sont pas pris en compte. Les montants indiqués pour le neveu supposent que le défunt n’avait pas d’enfants.
Les différences entre les régions
- Andalousie : un abattement de €1,000,000 pour les enfants, les conjoints et les parents, puis une réduction de 99% : ils ne paient rien jusqu’à €1 million chacun. Les neveux bénéficient d’un abattement de €10,000 et d’aucune réduction.
- Région de Valence : €100,000 et une réduction de 99% pour les enfants, les conjoints et les parents, à condition que la déclaration soit complète et déposée dans les délais. Depuis le 1 June 2026, les frères, sœurs, neveux, nièces, oncles et tantes liés par le sang bénéficient d’une réduction de 25%, portée à 50% à partir du 1 June 2027.
- Catalogne : une réduction de 99% pour le conjoint uniquement. Les enfants âgés de 21 ans ou plus et les parents bénéficient d’une réduction qui diminue à mesure que la succession augmente : 60% sur les premiers €100,000, 55% sur la tranche suivante, 50% jusqu’à €300,000, puis moins au-delà ; les enfants de moins de 21 ans bénéficient d’une réduction de 99% sur les premiers €100,000. Un conjoint, un enfant ou un parent âgé de 75 ans ou plus bénéficie d’un abattement supplémentaire de €275,000.
- Madrid : une réduction de 99% pour les enfants, les conjoints et les parents, et de 50% pour les frères, sœurs, neveux et nièces.
- Îles Baléares : une réduction de 100% pour les enfants, les conjoints et les parents ; de 60% pour les frères, sœurs, neveux, nièces, oncles et tantes liés par le sang qui n’héritent pas en même temps que les enfants du défunt, et de 35% dans les autres cas (€54,616 au lieu de €33,610 pour le neveu ci-dessus). Les deux réductions sont soumises à la condition que la valeur déclarée du logement ne dépasse pas sa valeur de référence de plus de 20%.
- Îles Canaries : une réduction de 99.9% pour les groupes I, II et III : un neveu ne paie presque rien.
- Murcie : une réduction de 99% pour les enfants, les conjoints et les parents ; les neveux paient le montant prévu par les règles de l’État.
La résidence principale du défunt ouvre droit à un abattement supplémentaire pour le conjoint, les enfants et les parents : 95% de sa valeur selon les règles de l’État, dans la limite de €122,606.47 par héritier, s’ils la conservent pendant dix ans ; chaque région applique son propre taux, plafond et délai. Une résidence de vacances en Espagne appartenant à une personne qui vivait à l’étranger n’était pas sa résidence principale.
Chaque héritier a-t-il besoin d’un NIE pour hériter en Espagne ?
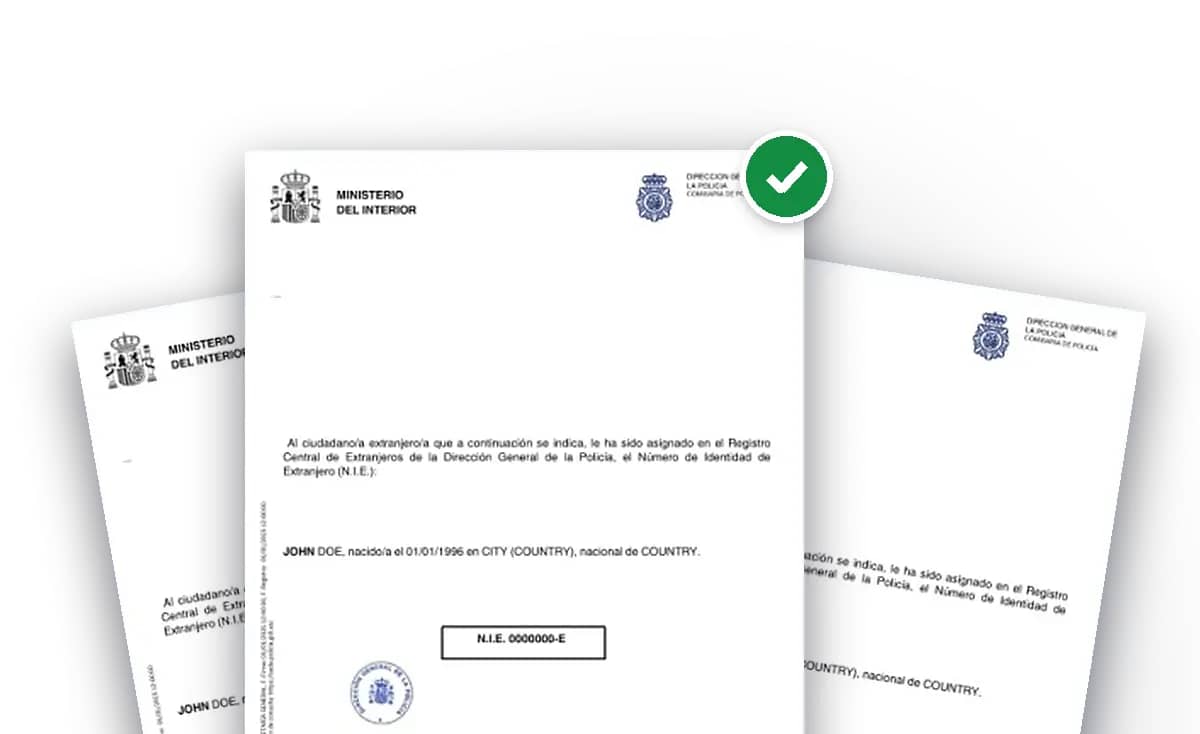
Oui, en pratique. L’acte notarié d’acceptation de la succession mentionne le numéro fiscal de chaque héritier, y compris les héritiers représentés par un mandataire, et le numéro fiscal espagnol (NIF) d’un étranger est le NIE, le número de identidad de extranjero. Sans celui-ci, le notaire peut tout de même signer l’acte, mais il y indique que le numéro manque, et le registre foncier refuse d’inscrire le logement à votre nom tant qu’un acte ne le mentionne pas. La déclaration des droits de succession demande également le numéro fiscal espagnol de chaque héritier, et Tráfico ne transfère un véhicule que sur présentation d’un passeport et d’un NIE.
- Un NIE par héritier : trois enfants qui héritent d’un appartement ont besoin de trois NIE.
- Commencez par cette démarche. Depuis l’étranger, c’est l’étape qui prend le plus de temps : les consulats espagnols mettent deux à huit semaines, sur rendez-vous, pour les personnes qui résident dans leur circonscription.
- Pas nécessaire pour le certificat de dernières volontés, pour lequel un passeport suffit, ni pour l’impôt annuel des non-résidents sur le logement, qui dispose de son propre code.
Pour la seule déclaration fiscale, l’administration fiscale peut également vous attribuer un numéro fiscal commençant par M par l’intermédiaire d’un consulat espagnol ; l’acte, le registre foncier et Tráfico demandent le NIE. Une fois votre NIE obtenu, enregistrez-le auprès de l’administration fiscale au moyen du formulaire 030 avant de déposer votre déclaration : à partir de là, l’administration le considère comme votre numéro fiscal.
Comment obtenir un NIE depuis l’étranger
- En Espagne, en personne dans un commissariat de police, avec le formulaire EX-15 et les frais de 9,84 € ; la police dispose de 5 jours pour prendre une décision.
- Au consulat espagnol de votre pays, qui applique ses propres frais : consultez les consulats et ambassades d’Espagne.
- Ou laissez-nous nous en charger : nous obtenons votre NIE en ligne, depuis l’étranger, pour chaque héritier, et nous nous présentons au rendez-vous à votre place.
Nos guides sur le numéro NIE et sur le formulaire EX-15 détaillent chaque démarche.
Du certificat de décès au registre foncier : que faire à chaque étape et qui s’en charge.
1
Demandez un NIE pour chaque héritier
Le NIE de chaque héritier figure dans l’acte notarié, et le registre foncier ne peut pas inscrire le logement sans celui-ci. Depuis l’étranger, c’est aussi la démarche qui prend le plus de temps : commencez dès les premières semaines, pendant que vous rassemblez les certificats.
Avec nous : à partir de 199 €Faites votre demande en ligne en 5 minutes
Obtenir mon NIE2
Obtenez le certificat de décès
Un décès survenu en Espagne est inscrit au registre d’état civil espagnol : commandez le certificat en ligne ou par courrier. En cas de décès à l’étranger, le certificat étranger doit être accompagné de l’apostille de La Haye et d’une traduction assermentée en espagnol ; s’il provient d’un autre pays de l’UE, demandez également le formulaire standard multilingue de l’UE, qui ne nécessite pas d’apostille.
UE : formulaire multilingue, sans apostille
3
Commandez les certificats de dernières volontés et d’assurance vie
À partir de 15 jours ouvrés après le décès, le ministère de la Justice indique si le défunt a rédigé un testament en Espagne, devant quel notaire et quelles assurances vie le couvraient. Un formulaire 790 (code 006) permet de commander les deux certificats, à 3,86 € chacun ; depuis l’étranger, envoyez-le par courrier à Madrid avec le certificat de décès. Ils sont délivrés sous 10 jours ouvrés et 7 jours ouvrés.
3,86 € par certificatUn passeport suffit
4
Découvrez qui hérite
Avec un testament espagnol, demandez une copie autorisée à son notaire. Pour un testament établi à l’étranger, le notaire demande également une preuve du droit étranger et le certificat du registre des testaments du pays du défunt, si celui-ci en dispose. En l’absence de testament, les proches parents demandent une déclaration d’hérédité à un notaire espagnol.
Déclaration d’hérédité : 20 jours ouvrés ou plus
5
Dressez la liste des biens et prenez une décision
Demandez à chaque banque le solde des comptes à la date du décès, et réunissez le titre de propriété du logement ainsi que son reçu d’IBI, avec la référence cadastrale. Y a-t-il aussi des dettes ? En droit espagnol, vous pouvez accepter la succession sous bénéfice d’inventaire, ce qui limite vos dettes à la valeur de la succession, ou y renoncer devant un notaire.
Posez-nous vos questions lors d’un appel gratuit6
Signez l’acte en Espagne ou par procuration
Les héritiers, ou leurs mandataires, signent l’acte d’acceptation et de partage devant un notaire espagnol : qui reçoit quoi et à quelle valeur. Vous ne pouvez pas vous déplacer ? Signez une procuration au consulat espagnol, devant un notaire dans votre pays avec l’apostille, ou avec un notaire espagnol par visioconférence.
Le NIE de chaque héritier dans l’acte
7
Déposez la déclaration de droits de succession et de la plusvalía
Dans les 6 mois suivant le décès, chaque héritier dépose le formulaire 650 auprès du bureau de l’administration fiscale à Madrid, qui traite les dossiers des héritiers vivant à l’étranger, et paie les droits. Les héritiers résidant hors de l’UE et de l’EEE désignent un représentant vivant en Espagne. Dans le même temps, déclarez la plusvalía à la mairie du lieu du bien.
6 mois à compter du décèsProlongation : à demander dans les 5 mois
8
Enregistrer le logement, débloquer les fonds, transférer la voiture
Avec l’acte et les justificatifs de paiement des impôts, le registre foncier enregistre le logement sous 15 jours, et les banques débloquent les fonds. La voiture doit être déclarée auprès de Tráfico dans les 90 jours suivant l’acte qui la lui attribue, avec un passeport et un NIE (55,70 €).
Voiture : 90 jours
Ces délais sont notre estimation, pas une règle : aucune source officielle n’en indique. Dans le meilleur des cas, une succession réglée depuis l’étranger prend environ trois mois ; l’échéance fiscale donne le rythme. Ce qui pousse le plus souvent les héritiers à demander un délai supplémentaire, c’est l’absence de NIE ou une question concernant une loi étrangère.
- Jour 0le décès : le délai de 6 mois commence
- À partir de la semaine 3les certificats de dernières volontés et d’assurance
- Mois 1–2le testament ou la déclaration d’héritiers, les soldes bancaires
- Mois 2–4l’acte chez le notaire
- Avant le 5e mois de la prolongation, si vous en avez besoin
- 6e mois formulaire 650 et plusvalía, déposés et payés
Le délai de 6 mois et les conséquences d’un retard
L’impôt est dû à compter de la date du décès, quelle que soit la décision des héritiers : le délai de 6 mois court à partir de cette date, et non à partir du testament, de l’acte ou de votre acceptation. Pour un décès survenu le 15 mars 2026, la déclaration doit être déposée au plus tard le 15 septembre 2026, et la demande de prolongation doit être présentée avant le 15 août 2026.
- La prolongation : une prolongation de 6 mois, si vous en faites la demande au cours des 5 premiers mois, en ligne ou par écrit, en joignant le certificat de décès, les noms des héritiers et une estimation de la valeur des biens. En l’absence de réponse dans un délai d’un mois, elle est accordée. Vous devrez alors payer des intérêts de retard à compter de la fin des 6 premiers mois.
- Déclaration spontanée tardive : une majoration de 1 % de l’impôt, à laquelle s’ajoute 1 % par mois entier de retard, soit 15 % après 12 mois, plus les intérêts ; la majoration est réduite d’un quart si vous payez la totalité dans les délais.
- Si l’administration fiscale le découvre en premier : une pénalité de 50 % à 150 % de l’impôt impayé.
- Un abattement régional peut en dépendre : dans la région de Valence, l’abattement de 99 % pour les enfants et les conjoints ne s’applique qu’aux biens déclarés intégralement et dans les délais.
- Une procédure judiciaire concernant la succession suspend le délai ; un inventaire ou une déclaration des héritiers non contestée ne le suspend pas.
- Quatre ans : le délai dont dispose l’administration fiscale pour réclamer l’impôt, à compter de la fin de la période de déclaration.
Même si l’impôt est nul, déposez la déclaration : un abattement de 99 % se demande dans la déclaration, et non à sa place. Deux autres délais commencent au décès : celui de la mairie pour la plusvalía (6 mois, ou un an si vous en faites la demande), et celui de la voiture, que la personne qui la conserve doit déclarer à Tráfico dans les 90 jours.
Droit successoral espagnol : quelle loi détermine les héritiers
La fiscalité espagnole et le droit successoral sont deux choses différentes. Les règles qui déterminent les héritiers et leurs parts sont définies par le règlement européen sur les successions pour tous les décès survenus depuis le 17 août 2015 :
- La loi du pays où le défunt résidait habituellement au moment de son décès : un Allemand qui vivait en Allemagne laisse un appartement à Alicante soumis au droit allemand.
- Ou la loi de sa nationalité, si son testament l’a choisie ; un testament rédigé avant le 17 août 2015 conformément à cette loi vaut choix de celle-ci.
- Les notaires et les conservateurs espagnols l’appliquent à tous, y compris aux successions britanniques et américaines, bien que le Royaume-Uni ne soit pas lié par ce règlement.
- La réserve héréditaire espagnole, soit les deux tiers réservés aux enfants, ne s’applique que lorsque le droit commun espagnol régit la succession ; certaines régions, dont la Catalogne et la Galice, ont leur propre droit.
Un testament rédigé à l’étranger et le grant of probate britannique
Un testament est valide sur le plan formel s’il respecte la loi du lieu où il a été rédigé, celle de la nationalité, du domicile ou de la résidence habituelle du testateur, ou, pour un bien immobilier, celle de l’Espagne. Pour un testament rédigé à l’étranger, le notaire demande son apostille et sa traduction, la preuve du droit étranger ainsi que le certificat du registre des testaments du pays du défunt, lorsqu’un tel document existe. Le grant of probate britannique ? L’autorité espagnole chargée du registre a statué en 2020 puis en 2025 qu’il n’est pas nécessaire lorsque le droit britannique régit la succession ; le consulat espagnol à Londres indique toujours qu’un testament britannique est valable avec le grant of probate, de sorte qu’un notaire peut le demander.
Le certificat successoral européen
Si le défunt vivait dans un autre pays de l’UE (à l’exception du Danemark et de l’Irlande), les héritiers peuvent y demander un certificat successoral européen. Le registre foncier l’accepte comme titre successoral, et l’administration fiscale le prend à la place du certificat de décès et du testament, traduits en espagnol par n’importe quel traducteur.
Pouvez-vous régler une succession en Espagne sans vous déplacer ?
Oui. Les démarches se déroulent en Espagne, mais vous pouvez donner à une personne sur place une procuration pour signer l’acte et déclarer les impôts en votre nom :
- Auprès d’un consulat espagnol, qui fait office de notaire espagnol : une telle procuration n’a pas besoin d’apostille. Le consulat de Londres, par exemple, ne traite pas les successions, mais prépare la procuration.
- Devant un notaire dans votre pays : la procuration doit alors être apostillée conformément à la Convention de La Haye et traduite en espagnol.
- Auprès d’un notaire espagnol par visioconférence, depuis le 9 novembre 2023, pour une procuration portant sur des actes spécifiques, comme l’acceptation d’une succession ; les procurations générales ne peuvent pas être signées de cette façon. Vous vous connectez avec une identité électronique.
Conseil du consulat de Londres : ne signez pas de procuration générale ni de procuration pour vendre avant de savoir ce dont vous héritez, quels sont les impôts et les frais. Une procuration limitée à cette succession suffit.
Les comptes bancaires espagnols du défunt
Une fois informée du décès, la banque bloque les comptes jusqu’au partage de la succession, sauf pour régler les frais d’obsèques et les factures que le défunt avait autorisées. Pour débloquer les fonds, la banque demande l’acte d’acceptation de la succession et la preuve que les droits de succession ont été payés ou ne sont pas dus.
- Vous n’avez pas les fonds nécessaires pour payer d’abord les droits de succession ? L’administration fiscale peut vous autoriser à les régler à partir des comptes hérités : faites-en la demande avant de déposer votre déclaration, sur papier, avec une déclaration par banque. Vous pouvez aussi demander une liquidation partielle afin de débloquer uniquement les dépôts : calculée sans abattements, elle sera prise en compte dans le calcul définitif des droits.
- Un compte joint : si chacun des titulaires pouvait signer seul, l’autre peut toujours le faire ; si la signature de tous était nécessaire, les héritiers signent à la place du défunt. La question de savoir à qui appartient l’argent est distincte.
- La banque ne peut pas vous obliger à ouvrir un compte pour recevoir les fonds : elle doit proposer un moyen gratuit, par exemple le paiement en espèces ; un virement ou un chèque peut entraîner des frais.
Dettes, renonciation et cohéritier qui ne signe pas
Lorsque le droit espagnol régit la succession :
- Accepter purement et simplement vous rend responsable des dettes du défunt également sur vos biens personnels. Accepter à concurrence de l’actif net, devant notaire, limite votre responsabilité à la valeur de la succession.
- La renonciation se fait devant notaire. Renoncer au profit d’un cohéritier nommément désigné équivaut à accepter la succession puis à la lui transmettre.
- Il n’y a aucun délai pour accepter, mais un cohéritier ou un créancier peut demander à un notaire de vous accorder 30 jours : votre silence vaut alors acceptation pure et simple.
- Les héritiers en désaccord sur le partage doivent saisir le tribunal, et une procédure judiciaire concernant la succession suspend le délai fiscal.
Si la succession relève du droit d’un autre pays, ces questions sont régies par ce droit : consultez un avocat qui le connaît.
Plusvalía : l’impôt municipal sur un logement hérité
L’héritier doit également payer à la mairie un impôt sur la hausse de la valeur du terrain sur lequel se trouve le logement, la plusvalía municipal : déclarez-la dans les 6 mois suivant le décès, ou dans un délai d’un an si vous en faites la demande. Le registre foncier n’enregistrera pas la succession avant cette déclaration.
- Pas de plus-value, pas d’impôt : la valeur déclarée pour les droits de succession est comparée au prix payé par le défunt.
- Dans les autres cas, vous payez l’impôt calculé sur la plus faible de deux bases : la valeur cadastrale du terrain multipliée par un coefficient correspondant au nombre d’années pendant lesquelles le défunt en a été propriétaire, ou la plus-value réelle. Chaque commune fixe son taux, dans la limite de 30%.
- Les communes peuvent accorder une réduction allant jusqu’à 95% aux enfants, aux conjoints et aux parents, selon leurs propres conditions : consultez le règlement fiscal de la commune.
- Pour les décès survenus à partir du 1 décembre 2026, de nouveaux coefficients maximaux s’appliquent, sous réserve de la validation par le Parlement du décret qui les fixe.
Devrez-vous payer deux fois des droits de succession ?
C’est possible. L’Espagne permet uniquement aux héritiers qui y vivent de déduire les droits de succession payés à l’étranger, et son administration fiscale répertorie les conventions relatives aux droits de succession conclues avec la France, la Grèce et la Suède. En vertu de la convention avec la France, un bien immobilier situé en Espagne est imposé uniquement en Espagne, tandis que les comptes bancaires et les titres espagnols le sont uniquement en France, lorsque la personne décédée y vivait. Dans les autres cas, tout allègement de l’impôt espagnol dépend des règles de votre propre pays : demandez conseil à un conseiller fiscal sur place.
Vous héritez également au Portugal ? Dans ce pays, la famille proche ne paie pas d’impôt, mais doit tout de même déclarer le décès dans un délai de trois mois : consultez notre guide sur les droits de succession au Portugal.











 S’INSTALLER EN EUROPE