Mikä Modelo 210 on, ja kenen on annettava se?
Modelo 210 on Espanjan ulkomailla asuvien tuloveron eli impuesto sobre la renta de no residentes (IRNR) -veroilmoitus. Se koskee henkilöitä, jotka eivät ole verotuksellisesti asuvia Espanjassa mutta joilla on siellä tuloja ilman yritystoimintaa: useimmilla lukijoilla kyse on asunnosta. Toisin kuin verotuksellisesti asuvat, he eivät anna yhtä vuosittaista veroilmoitusta kaikista tuloista: yksi Modelo 210 omistajaa, asuntoa ja tulolajia kohti, eikä yhdestä aiheutuva tappio koskaan pienennä toista.
| Asuntosi Espanjassa | Mistä veroa maksetaan | Ilmoitus annetaan |
|---|
| Käytät asuntoa, lainaat sen käyttöön tai jätät sen tyhjilleen | Laskennallinen tulo: 1,1 % tai 2 % kiinteistörekisteriin merkitystä arvosta | Kerran vuodessa |
| Vuokraat sen | Vuokra, josta vähennetään kulut, jos asut EU:ssa tai ETA:ssa | Kerran vuodessa |
| Myyt sen | Voitto, 19 %:n verokannalla | Kaupan jälkeen |
- Omistatko asunnon puolisosi tai kumppanisi kanssa? Kumpikin ilmoittaa oman osuutensa: kaksi omistajaa, kaksi veroilmoitusta. Ulkomailla asuva aviopari voi tehdä yhden yhteisen veroilmoituksen vain myynnin yhteydessä.
- Kaksi asuntoa? Kummastakin tehdään oma veroilmoitus.
- Vuokrattuina osan vuodesta? Vuokra niiltä päiviltä, joina asunto oli vuokrattuna, ja laskennallinen tulo muilta päiviltä.
Muutitko Espanjaan? Kun sinusta tulee verotuksellinen asukas, Modelo 210 ei enää ole käytössä: asunto ilmoitetaan Espanjan tuloveroilmoituksessa, Renta. Katso milloin sinusta tulee Espanjan verotuksellinen asukas.
Kuinka paljon Modelo 210 maksaa asunnosta, jota et vuokraa?
Espanjassa asunnosta, joka ei tuota vuokratuloja, maksetaan veroa ikään kuin se tuottaisi tuloa. Veron perusteena on renta imputada eli laskennallinen tulo. Vuonna 2025:
- 1,1 % cadastral-arvosta, jos kuntasi cadastral-arvot on tarkistettu vuonna 2012 tai sen jälkeen;
- 2 %, jos ne tarkistettiin viimeksi aiemmin;
- jos cadastral-arvoa ei ole, 1,1 % 50 prosentista asunnosta maksamastasi hinnasta.
Tämä kerrotaan sitten omistusosuuttasi ja omistamiesi päivien määrää vastaavilla osuuksilla vuodesta, ja verotetaan 19 %:n verokannalla, jos asut EU:ssa tai ETA-alueella, ja 24 %:n verokannalla muualla asuvien kohdalla. Kuluja ei voi vähentää. Cadastral-arvo näkyy kaupungintalon IBI-kuitissa eli paikallisessa kiinteistöverolaskussa, ja se on yleensä selvästi asunnon myyntihintaa pienempi; Catastrosta näet, minä vuonna kuntasi arvot on viimeksi tarkistettu.
Kolme esimerkkilaskelmaa vuodelle 2025
Euromäärät ovat cadastral-arvoja.
| Omistaja | Laskennallinen tulo | Vero |
|---|
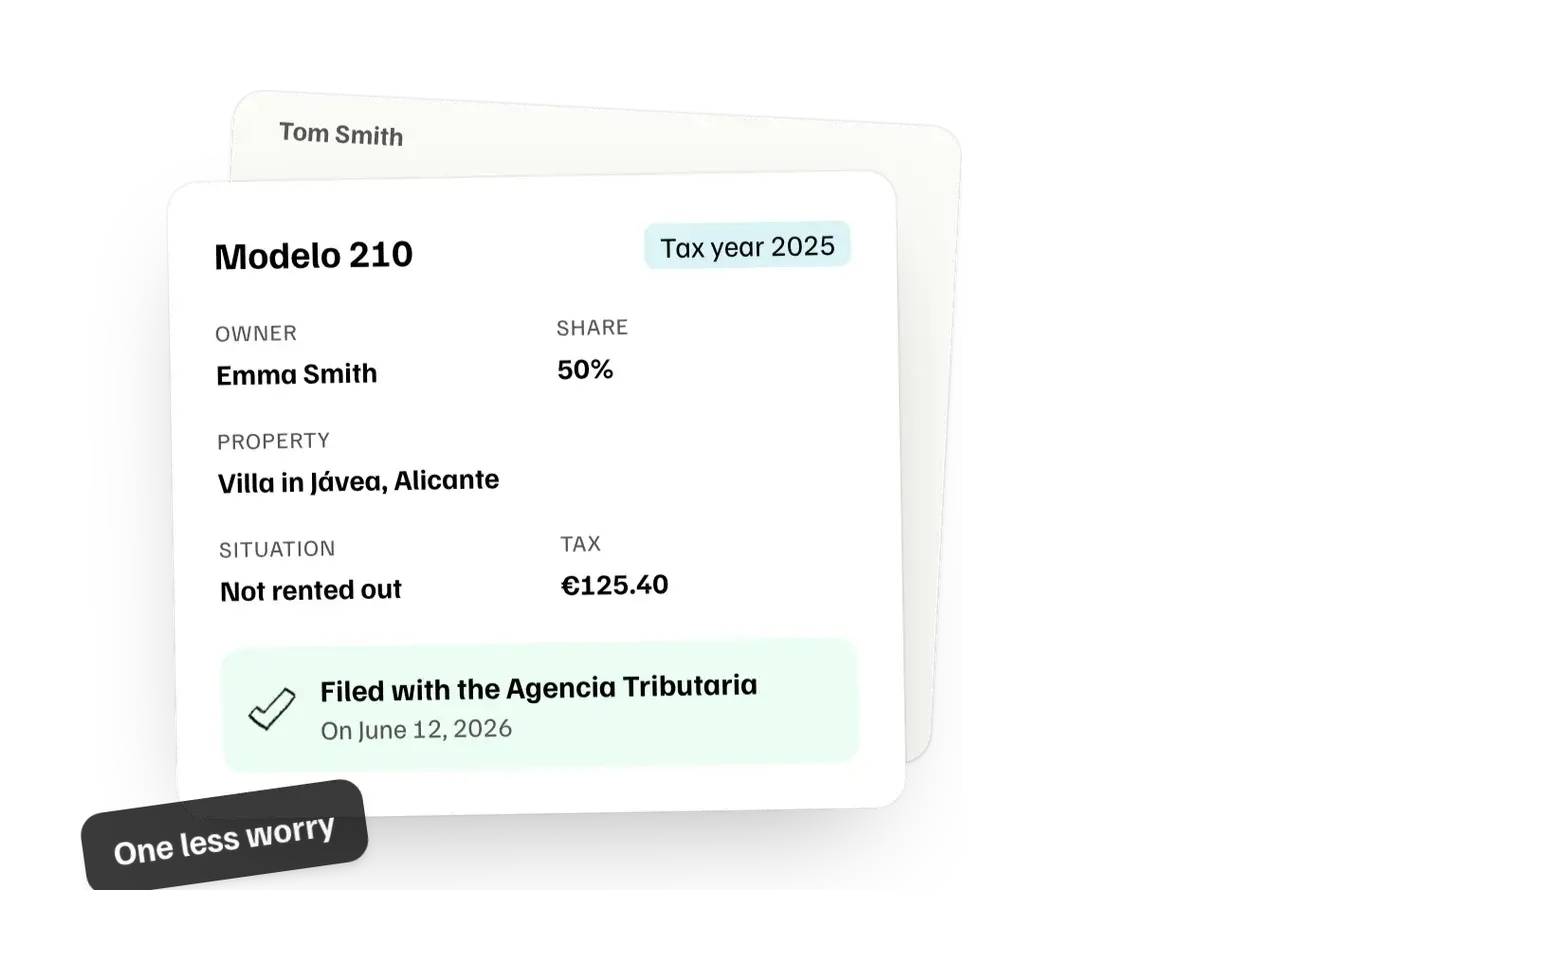
| Saksassa asuva pariskunta, omistus puoliksi: asunto Torreviejassa, €120,000, arvot tarkistettu vuonna 2019 (1.1%) | €660 kummallekin | €125.40 kummallekin |
| Yhdistyneessä kuningaskunnassa asuva eläkeläinen, ainoa omistaja: huvila lähellä Marbellaa, €150,000, arvot tarkistettu vuonna 2008 (2%) | €3,000 | 720 € |
| Pariskunta, jos se olisi ostanut 1. heinäkuuta 2025 (184 päivää) | 332,71 € kummallekin | 63,21 € kummallekin |
Omat lukusi voit laskea CasitaTaxin laskurilla maksutta selaimessasi. Se laskee summan kummallekin omistajalle.
2026 ja 2027: mitä saattaa muuttua
Vuoden 2012 takarajaa jatketaan vuosi kerrallaan. Vuoden 2026 osalta jatko perustuu lokakuussa 2026 annettuun asetukseen, josta kongressi ei ollut vielä äänestänyt 30. lokakuuta. Ilman sitä vain viimeisten 10 vuoden aikana uudelleen arvioidut arvot saisivat 1,1 prosentin verokannan. Sama asetus korvaisi vuodesta 2027 alkaen molemmat verokannat asteikolla, joka vaihtelee 1,1 prosentista 3 prosenttiin kiinteistörekisteriarvosta. Päivitämme tämän oppaan, kun kongressi on äänestänyt ja veroviranomainen on kertonut, miten asteikkoa sovelletaan ulkomailla asuviin.
Modelo 210, kun vuokraat espanjalaista asuntoasi
Espanjassa sijaitsevasta asunnosta saatu vuokratulo verotetaan Espanjassa asuinpaikastasi riippumatta. Asuinpaikkasi ratkaisee, miten:
- EU:ssa, Islannissa, Norjassa tai Liechtensteinissa: vuokratuloista 19 % vähennettynä vuokrauspäivien kuluilla: asuntolainan korot ja korjaukset (yhteensä enintään vuokratulojen määrä), IBI sekä muut paikalliset verot ja maksut, muille maksamasi palvelut (esimerkiksi välityspalkkio ja siivous) sekä rakennuksen kuluminen, enintään 3 % vuodessa sen hankintahinnasta; tontin arvoa ei huomioida.
- Muualla, mukaan lukien Isossa-Britanniassa, Yhdysvalloissa ja Sveitsissä: 24 % bruttovuokratuloista ilman vähennyksiä.
Espanjassa asuville myönnettävää pitkäaikaisen vuokrauksen veronalennusta ei koskaan sovelleta ulkomailla asuviin. Esimerkki: vuokraat asuntosi 8 viikoksi kesällä 6 000 eurolla, ja näiden viikkojen kulut ovat 1 500 euroa. Jos asut Alankomaissa, maksat 855 euroa; jos asut Isossa-Britanniassa, 1 440 euroa. Myös muiden 309 päivän osalta on maksettava laskennallisesta tulosta: edellä mainitun Torreviejassa sijaitsevan asunnon ainoalle omistajalle 212,32 euroa.
Kesäkuusta 2026 alkaen vuokratulot ilmoitetaan kerran vuodessa, seuraavan vuoden 1.–20. huhtikuuta: katso määräajat. Vuokraatko asuntoa enintään 30 yöksi? Lyhytaikaiseen vuokraukseen sovelletaan omia sääntöjään (rekisteröintinumero ja arvonlisävero joulukuusta 2026 alkaen, jos parlamentti vahvistaa lokakuussa annetun asetuksen): Espanjan verokalenterimme pitää ne ajan tasalla.
Espanjalaisen asunnon myynti ulkomailla asuvana
Kun myyt asunnon, ostaja pidättää 3 % kauppahinnasta ja maksaa sen veroviranomaiselle kuukauden kuluessa Modelo 211 -lomakkeella ennakkona veroasi varten. Tämän jälkeen ilmoitat myyntivoittosi Modelo 210 -lomakkeella. Sitä verotetaan 19 %:n mukaan asuinpaikastasi riippumatta, ja voit vähentää siitä pidätetyn 3 %:n: jos summa ylittää verosi määrän, veroviranomainen palauttaa erotuksen espanjalaiselle tai ulkomaiselle tilille.
- Myyntivoittosi on myyntihinta, josta vähennetään myyntikulut sekä asunnosta maksamasi hinta, parannustyöt ja ostokulut sekä verot (mutta ei asuntolainan korkoa). Inflaatiota ei enää huomioida.
- Määräaika: kolme kuukautta sen kuukauden jälkeen, jolloin ostaja teki kaupan. Myitkö asunnon 15. maaliskuuta? Ilmoitus on jätettävä 16. huhtikuuta ja 15. heinäkuuta välisenä aikana.
- Tuliko myynnistä tappiota? Jätä ilmoitus silti: se on ainoa tapa saada 3 % takaisin.
- Ostitko asunnon 12. toukokuuta ja 31. joulukuuta 2012 välisenä aikana? Puolet myyntivoitosta on verovapaata.
- Kunnanvirasto perii erillisen veron maan arvonnoususta eli plusvalía municipal -veron, joka on eri asia kuin Modelo 210.
Myytkö perimäsi asunnon? Myyntivoitto lasketaan Espanjassa perintöverotusta varten ilmoitetusta arvosta. Jos taas olet ostamassa asuntoa, oppaassamme talon ostamiseen Espanjassa kerrotaan ostajan 3 %:n pidätyksestä.
Näin täytät Modelo 210 -lomakkeen itse 6 vaiheessa
Ilmoituksen tekeminen on maksutonta veroviraston verkkosivustolla. Asiakirjoista kuittiin:
1
Hanki espanjalainen verotunniste
Verkossa ilmoituksen tekemiseen tarvitset NIE-numerosi, ulkomaalaisen tunnisteen, jonka todennäköisesti hankit asunnon ostamista varten. Tulostettavassa lomakkeessa omistaja, jolla ei ole NIE-numeroa, voi pyytää sen sijaan ulkomailla asuvan tunnistetta ja käyttää sitä myös tulevina vuosina.
NIE kanssamme: alkaen 199 €
Hanki NIE2
Selvitä kiinteistösi verotusarvo
Se näkyy koko asuntoa koskevassa IBI-kuitissa sekä Catastro-verkkopalvelussa, josta näet myös vuoden, jolloin kuntasi kiinteistöarvot viimeksi tarkistettiin.
IBI-kuittiCatastro
3
Laske verosi
Kiinteistön verotusarvo × 1.1% tai 2% × omistusosuutesi × päivät, joina omistit kiinteistön, asuinmaasi verokannan mukaan. Vuokrattu? Vuokratulot ja EU:ssa tai ETA:ssa näiden päivien kulut.
Kokeile maksutonta laskuria4
Täytä lomake
Veroviraston Modelo 210 -sivulla. Digitaalisella todistuksella tai Cl@vella voit tehdä ilmoituksen ja maksaa verkossa. Ilman niitä täytät saman lomakkeen verkossa ja tulostat sen: tyhjää PDF-lomaketta ei ole käsin täytettäväksi.
Ohjesivut englanniksi
Hanki digitaalinen todistus5
Maksa vero
Verkossa: suoraveloituksella SEPA-alueella olevalta tililtä, mukaan lukien Yhdistynyt kuningaskunta ja Sveitsi (ei myyntitilanteessa), tai kortilla. Paperilla: espanjalaisessa pankissa tai ulkomaisesta pankista euromääräisenä tilisiirtona lomakkeessa annetulla maksukoodilla, joka on voimassa 30 päivää.
Suoraveloitus: viimeistään 23. joulukuutaTilisiirto: ilmoitus katsotaan tehdyksi, kun rahat saapuvat
6
Säilytä tositteet
Säilytä veroilmoitus ja maksukuitti jokaiselta omistajalta ja jokaiselta vuodelta: veroviranomaisella on 4 vuotta aikaa tarkistaa ne kunkin määräajan umpeutumisesta.
4 vuotta
Kohta kohdalta CasitaTaxin englanninkielinen lomakeopas kertoo, mitä mihinkin tulee. Ilmoitustavasta riippumatta veroilmoitus ja vero ovat samat: CasitaTaxille maksamasi summa kattaa veroilmoituksen laatimisen ja jättämisen puolestasi.
Modelo 210:n määräajat: mitä muuttui kesäkuussa 2026
Kesäkuussa 2026 annetulla määräyksellä (Orden HAC/623/2026) määräaikoja muutettiin. Vuokratulot, joista piti maksaa veroa, ilmoitettiin aiemmin joka vuosineljännes, ja laskennalliset tulot 1. tammikuuta alkaen. Useimmilla sivuilla ja joillakin veroviranomaisen omilla sivuilla sanotaan edelleen näin.
| Mitä | Vuoden 2025 tulot | Vuoden 2026 tulot |
|---|
| Asunto, jota et vuokraa | 31. joulukuuta 2026 mennessä | 1. huhtikuuta–31. joulukuuta 2027 |
| Vuokra, josta maksetaan veroa | Joka vuosineljännes, kuten aiemminkin | Vuokra lokakuusta alkaen tai koko vuosi kerralla: 1.–20. huhtikuuta 2027 |
| Vuokra, josta ei makseta veroa | 1.–20. tammikuuta 2026 | 1.–20. tammikuuta 2027 |
| Veronpalautus | Seuraavan vuoden 1. helmikuuta alkaen, 4 vuoden kuluessa |
| Myynti | Ostajan kuukautta seuraavat kolme kuukautta |
Maksatko suoraveloituksella? Määräaika päättyy aiemmin: 23. joulukuuta, jos et vuokraa asuntoa, ja 15. huhtikuuta, jos vuokraat. Huhtikuun ja syyskuun 2026 välinen vuokra ilmoitetaan erikseen, joten heinäkuun ja lokakuun määräajat pysyvät ennallaan. 1. tammikuuta 2027 alkaen jokainen ilmoitus jätetään lomakkeen uudella versiolla, jossa kysytään päiviäsi ja osuuttasi. Espanjan verokalenteri sisältää kaikki päivämäärät ja lisää ne puhelimesi kalenteriin muistutuksineen.
Jäikö vuosi väliin? Ilmoituksen Modelo 210 myöhästyminen
Monet omistajat saavat tietää Modelo 210 -ilmoituksesta vasta vuosia ostamisen jälkeen. Tee myöhässä oleva ilmoitus oma-aloitteisesti, ennen kuin veroviranomainen ottaa sinuun yhteyttä, niin maksat viivästyskorotuksen etkä sakkoa:
- 1 % verosta sekä 1 % jokaiselta täydeltä myöhässäolokuukaudelta ensimmäisen vuoden aikana;
- 12 kuukauden jälkeen 15 % sekä siitä alkaen viivästyskorko;
- neljännes vähemmän, jos maksat koko summan ilmoituksen jättämisen yhteydessä.
Ensimmäisen esimerkin 125,40 eurosta vuoden myöhästyminen maksaa 18,81 euroa lisää. Jos odotat, että veroviranomainen huomaa asian, sakko on vähintään 50 % verosta. Myöhässä jätetystä ilmoituksesta, jossa ei ole maksettavaa, peritään kiinteä 100 euroa (kirjeen jälkeen 200 euroa). Veroviranomainen voi vaatia ilmoituksen jättämistä vuoden ajalta vielä 4 vuoden ajan määräajan jälkeen: hoida ensin vanhimmat vielä avoinna olevat vuodet. CasitaTax hoitaa myös aiempien vuosien ilmoitukset.
Modelo 210:n ilmoittaminen ulkomailta: omistajien usein esittämiä kysymyksiä
Onko Modelo 210 englanniksi?
Veroviraston Modelo 210 -sivut ja niiden ohjeet ovat englanniksi. Laki ja yksityiskohtaiset, kohta kohdalta laaditut ohjeet ovat espanjaksi: CasitaTaxin englanninkielinen lomakeopas selittää jokaisen kohdan.
Tarvitsenko digitaalisen todistuksen?
Vain ilmoituksen tekemiseen ja maksamiseen verkossa: espanjalainen digitaalinen todistus tai Cl@ve. Ilman niitä tulostat täytetyn lomakkeen ja maksat espanjalaisessa pankissa tai tilisiirrolla ulkomailta, tai pyydät jotakuta tekemään ilmoituksen puolestasi. Hankimme digitaalisen todistuksesi, kun sinulla on NIE.
Tarvitsenko verotuksellisen edustajan Espanjassa?
Yleensä et. Jos asut EU:ssa, et koskaan; muualla vain silloin, kun verovirasto pyytää sinua nimeämään sellaisen tulojesi tai Espanjassa olevan omaisuutesi vuoksi tai jos asut maassa, joka ei vaihda verotietoja Espanjan kanssa. Jos edustaja on nimettävä mutta et tee niin, seurauksena on 2 000 €:n maksu. Kuka tahansa muu voi tehdä ilmoituksen puolestasi valtuutuksellasi, joka on rekisteröity verovirastossa.
Verotetaanko minua kahdesti?
Espanja verottaa Espanjassa sijaitsevasta asunnosta saatavaa tuloa. Se, verottaako myös oma kotimaasi tuloa ja hyvittääkö se Espanjaan maksetun veron, riippuu kotimaasi säännöistä ja Espanjan kanssa tekemästä verosopimuksesta: monissa maissa laskennallista tuloa ei veroteta lainkaan. Säilytä Modelo 210 -tositteet ja kysy neuvoa kotimaasi verotoimistosta tai veroasiantuntijalta.
Ilmoitatko verot itse vai käytätkö CasitaTaxia?
| Itse | CasitaTax |
|---|
| Hinta | Ilmainen | 122 € vuodessa, vuokratulojen kanssa 374 €, myyntiä varten 299 € |
| Yhteisomistajat | Jokainen tekee oman ilmoituksensa | 2 omistajaa sisältyy hintaan, jokainen lisäomistaja 54 € |
| Kieli | Ohjeet espanjaksi | 9 kieltä |
| Muistutus | Verokalenterimme | Joka vuosi |
CasitaTax on sisar-palvelumme, joka kuuluu samaan yritysryhmään kuin AnchorLess ja on suunniteltu ulkomailla asuville kiinteistönomistajille. Se laskee kunkin omistajan verot, lähettää luvut hyväksyttäväksesi ennen ilmoituksen tekemistä, jättää veroilmoitukset veroviranomaiselle ja lähettää sinulle jokaisen jätetyn ilmoituksen sekä maksukuitin. Itse vero maksetaan veroviranomaiselle erikseen palvelun hinnasta, joka sisältää arvonlisäveron. Kyseessä on yksityinen palvelu, ei veroviranomainen. Paikallinen gestor eli espanjalainen veroasiamies voi myös tehdä ilmoituksen.




 Portugalista







 MUUTTO EUROOPAN SISÄLLÄ