Modelo 210とは何ですか?誰が申告する必要がありますか?
Modelo 210は、スペインの非居住者所得税であるimpuesto sobre la renta de no residentes(IRNR)の申告書です。スペインの税務上の居住者ではなく、事業を営まずにスペインで所得を得ている人が対象です。多くの読者にとっては、住宅がこれに当たります。居住者のように、すべてをまとめて申告する年次申告書はありません。所有者1人につき、住宅1軒につき、所得の種類ごとにModelo 210を1通提出し、ある申告で生じた損失が別の申告の所得を減らすことはありません。
| スペインの住宅 | 課税対象 | 申告済み |
|---|
| 自分で使う、貸し出す、または空き家にする | 課税評価額の1.1%または2%に相当するみなし所得 | 年1回 |
| 賃貸に出す場合 | 家賃から、EUまたはEEAに居住している場合は経費を差し引いた金額 | 年に1回 |
| 売却する場合 | 譲渡益に対して19% | 売却後 |
- 配偶者またはパートナーと共有していますか?それぞれが自分の持分について申告します。所有者が2人なら、申告書も2通です。海外に居住する夫婦は、売却に限り、共同で1通の申告書を提出できます。
- 住宅が2軒ありますか?それぞれについて申告書を提出します。
- 年間の一部期間だけ貸し出しましたか? 貸し出した日数分の賃料と、それ以外の日数分のみなし所得が対象です。
スペインに移住しましたか?税務上の居住者になると、Modelo 210での申告は終了します。住宅はスペインの所得税申告であるRentaに記載します。スペインの税務上の居住者になる時期をご覧ください。
賃貸に出していない住宅のModelo 210はいくらですか?
スペインでは、家賃収入のない住宅も、実際に収入があるかのように、みなし所得であるrenta imputadaに対して課税されます。2025年の場合:
- お住まいの自治体の地籍評価額が2012年以降に改定されている場合は、地籍評価額の1.1%
- 最後に改定されたのがそれ以前の場合は、2%
- 地籍評価額がない場合は、購入価格の50%の1.1%。
次に、住宅の持分と所有していた日数を掛け、その金額にEUまたはEEA居住者は19%、それ以外の地域の居住者は24%の税率が適用されます。経費は控除できません。地籍評価額は、市役所のIBIの納税通知書(地方不動産税)に記載されており、通常、住宅の売却価格を大きく下回ります。自治体の評価額が最後に改定された年はCatastroで確認できます。
2025年の計算例3件
金額はユーロ表示の地籍評価額です。
| 所有者 | みなし所得 | 税金 |
|---|
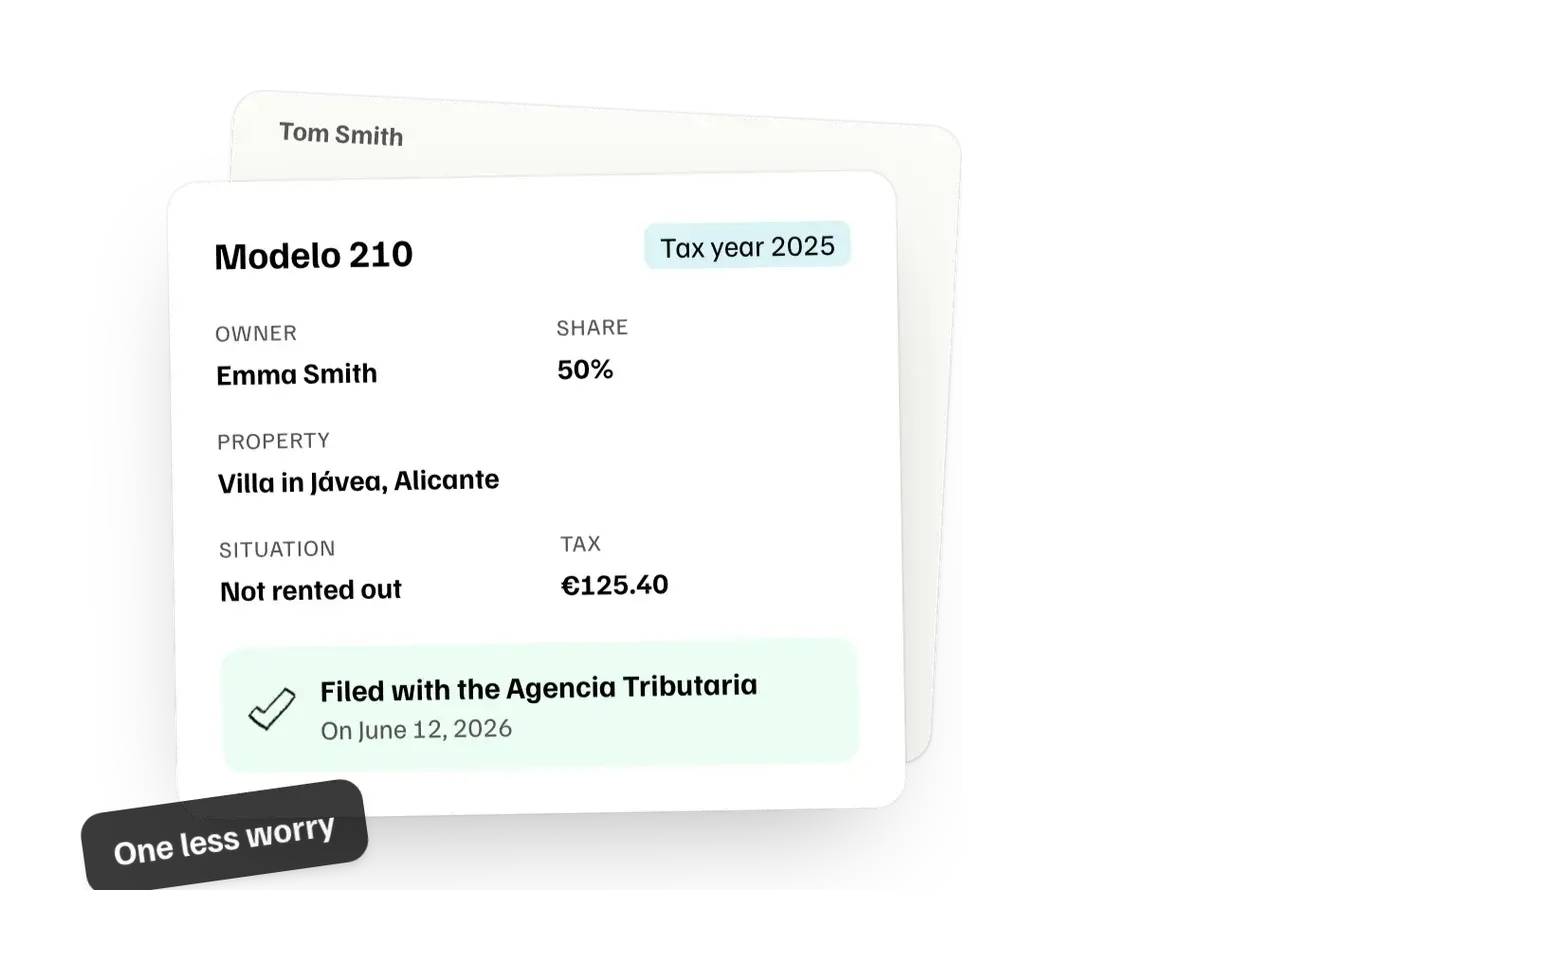
| ドイツ在住のカップルが半分ずつ所有:トレビエハのアパート、€120,000、評価額は2019年に見直し(1.1%) | 各€660 | 各€125.40 |
| 英国在住の退職者が単独所有:マルベーリャ近郊の別荘、€150,000、評価額は2008年に見直し(2%) | €3,000 | €720 |
| 2025年7月1日に購入していた場合のカップル(184日) | 各€332.71 | 各€63.21 |
ご自身の金額を確認するには、CasitaTaxのシミュレーターで、ブラウザー上から所有者ごとに無料で計算できます。
2026年と2027年:変更される可能性のある点
2012年の期限は、毎年1年ずつ延長されています。2026年については、2026年10月の政令法によるもので、10月30日時点で議会はまだ採決していません。これがなければ、過去10年以内に評価額が改定された物件のみが1.1%の対象となります。同じ政令法により、2027年からは両方の税率が廃止され、固定資産評価額の1.1%から3%までの段階的な税率に置き換えられる予定です。議会での採決後、税務当局が非居住者への税率の適用方法を明らかにした時点で、このガイドを更新します。
スペインの自宅を貸し出す場合のModelo 210
スペイン国内の自宅から得る賃貸収入には、居住地にかかわらずスペインで課税されます。税率や課税方法は居住地によって異なります。
- EU、アイスランド、ノルウェー、リヒテンシュタインに居住している場合:賃貸収入から、貸し出した日数分の経費を差し引いた額に19%が課されます。経費には、住宅購入ローンの利息と修繕費(合計額は賃貸収入が上限)、IBIやその他の地方税・手数料、第三者に支払うサービス費用(仲介業者や清掃など)、建物の減価償却費(年間で取得費の最大3%。土地は除く)が含まれます。
- その他の地域(英国、米国、スイスを含む)に居住している場合:経費を一切差し引かず、賃貸収入の総額に24%が課されます。
スペイン居住者が長期賃貸で受けられる控除は、非居住者には適用されません。例:夏に8週間、アパートを€6,000で貸し出し、その期間の経費が€1,500の場合、オランダ在住なら納税額は€855、英国在住なら€1,440です。残りの309日分についても、みなし所得に対する税金が発生します。上記のトレビエハのアパートを単独所有している場合は€212.32です。
2026年6月以降、賃貸収入の申告は年1回となり、翌年の4月1日から20日までに行います。詳しくは申告期限をご覧ください。貸し出しが30泊以下の場合、短期賃貸には独自の規則があります(登録番号が必要。議会が10月の政令を承認した場合、2026年12月から付加価値税も適用)。詳細はスペインの税務カレンダーをご確認ください。
スペインの自宅を非居住者として売却する
売却時には、買主が売却価格の3%を差し引き、1か月以内にModelo 211を使って税務当局に納付します。これは税金の前払いです。その後、譲渡益についてModelo 210を申告します。居住地にかかわらず税率は19%で、差し引かれた3%を控除できます。差し引かれた額が納税額を上回る場合、差額はスペイン国内または海外の口座に還付されます。
- 譲渡益は、売却価格から売却費用、購入代金、改良費、購入時の費用および税金を差し引いて算出します(住宅ローンの利息は含みません)。現在はインフレ調整はありません。
- 申告期限:買主が購入した月の翌月から3か月間です。3月15日に売却した場合、4月16日から7月15日までに申告します。
- 損失が出た場合:それでも申告してください。3%の還付を受ける唯一の方法です。
- 2012年5月12日から12月31日までの間に購入しましたか?譲渡益の半分が非課税になります。
- 市役所は、Modelo 210とは別に、土地の譲渡益に対する独自の税金であるplusvalía municipalを課します。
相続した住宅を売却しますか?譲渡益は、スペインの相続税の申告で届け出た評価額を基準に算出されます。購入する側の場合は、スペインで家を購入するためのガイドで、買主の3%について解説しています。
Modelo 210を自分で申告する方法:6つのステップ
税務当局のウェブサイトから無料で申告できます。必要書類から受領証までをご紹介します。
1
スペインの納税者番号を取得する
オンライン申告にはNIEが必要です。これは、住宅を購入する際に取得した可能性が高い外国人向けの番号です。印刷用の申告書では、NIEを持たない所有者は代わりに非居住者コードを申請でき、翌年以降も同じコードを使用できます。
当社でNIEを取得:199ユーロから
NIEを取得する2
地籍評価額を確認する
IBIの納税通知書に記載されています。これは住宅全体の評価額です。また、Catastroのオンライン窓口でも確認でき、自治体の評価額が最後に改定された年もわかります。
IBIの納税通知書Catastro
3
税額を計算する
地籍評価額 × 1.1%または2% × 持分 × 所有日数。税率は居住国のものを適用します。賃貸に出している場合は、家賃収入を計算に含めます。EUまたはEEAでは、該当日数分の費用も含めます。
無料シミュレーターを試す4
フォームに記入する
税務当局のModelo 210のページで、デジタル証明書またはCl@veを使えば、オンラインで申告・納付できます。どちらもない場合は、同じフォームにオンラインで記入して印刷します。手書き用の空欄のPDFはありません。
英語のヘルプページ
デジタル証明書を取得する5
税金を納付する
オンラインの場合:SEPA圏内(英国とスイスを含む)の口座からの口座振替(売却の場合は不可)、またはカードで納付できます。紙の場合:スペインの銀行で納付するか、海外の銀行からユーロで送金します。フォームに記載された支払いコードを使用してください。有効期間は30日です。
口座振替:12月23日まで送金:入金された時点で申告が完了します
6
証明書類を保管する
各所有者について、各年分の申告書と納付 receipt を保管してください。税務当局は、それぞれの期限から4年間、内容を確認できます。
4年間
欄ごとに、CasitaTaxによる英語の申告書記入ガイドで、どの情報をどこに記入するか確認できます。どの方法で申告しても、申告書も税額も同じです。CasitaTaxに支払うのは、申告書の作成と提出を代行するサービスの料金です。
Modelo 210の期限:2026年6月の変更点
2026年6月の命令(Orden HAC/623/2026)により、申告期間が変更されました。賃貸収入に税金が発生する場合は以前、四半期ごとに申告し、みなし所得は1月1日から申告していました。多くのウェブページや税務当局のページの一部には、現在もそのように記載されています。
| 項目 | 2025年の所得 | 2026年の所得 |
|---|
| 賃貸に出していない住宅 | 2026年12月31日まで | 2027年4月1日から12月31日まで |
| 税金が発生する家賃 | これまでと同様、四半期ごと | 10月以降の家賃、または年間分をまとめて:2027年4月1日〜20日 |
| 税金が発生しない家賃 | 2026年1月1日〜20日 | 2027年1月1日〜20日 |
| 還付 | 翌年2月1日から4年以内 |
| 売却 | 買主の月の後の3か月間 |
口座振替で支払いますか?その場合、期限は早まります。自分で使用する住宅は12月23日、賃貸住宅は4月15日です。2026年4月から9月までの賃料を個別に申告する場合は、7月と10月の申告期間が適用されます。2027年1月1日以降、すべての申告に新しい様式が使われ、居住日数と持分の記入が求められます。当社のスペインの税務カレンダーにはすべての日程が掲載され、リマインダー付きでスマートフォンのカレンダーに登録できます。
1年分を申告し忘れましたか?Modelo 210の期限後申告
多くの不動産所有者は、購入から数年たって初めてModelo 210のことを知ります。税務当局から連絡が来る前に、自主的に期限後申告すれば、罰金ではなく加算税を支払うことになります。
- 初年度は税額の1%に、期限後1か月ごとに1%を加算。
- 12か月を過ぎると15%となり、その後は延滞利息が加算されます。
- 申告時に全額を納付すると、金額が4分の1減額されます。
最初の例の€125.40の場合、1年遅れると追加額は€18.81です。税務当局に発見されるまで待つと、罰金は税額の50%から始まります。納付税額がない期限後申告には、定額の€100がかかります(通知書を受け取った後は€200)。税務当局は申告期限から4年間、各年分を請求できます。未申告のうち、まだ期限が開いている年分を、最も古い年分から申告しましょう。CasitaTaxは過年度分の申告にも対応します。
海外からModelo 210を申告:不動産所有者からよくある質問
Modelo 210は英語で利用できますか?
税務当局のModelo 210のページとサポートは英語で利用できます。法律と詳細な記入方法は、各欄ごとにスペイン語で記載されています。CasitaTaxの英語版フォームガイドでは、各欄について解説しています。
デジタル証明書は必要ですか?
オンラインで申告・納税する場合に限り必要です。スペインのデジタル証明書またはCl@veをご利用ください。お持ちでない場合は、記入済みのフォームを印刷してスペインの銀行で納付するか、海外から送金するか、代理人に申告を依頼できます。NIEを取得後、デジタル証明書の取得をサポートします。
スペインで税務代理人を立てる必要がありますか?
通常は必要ありません。EU域内に居住している場合は不要です。それ以外の場合は、所得やスペイン国内の不動産を理由に税務当局から代理人の指定を求められたとき、またはスペインと税務情報を交換していない国に居住しているときに限り必要です。指定が必要なのに代理人を立てない場合、€2,000の費用が発生します。その他の場合は、税務当局に登録された委任状があれば、誰でも代理で申告できます。
二重課税されますか?
スペインでは、スペイン国内の不動産から得られる所得に課税されます。居住国でも課税されるか、スペインで納めた税額が控除されるかは、その国の税制とスペインとの租税条約によって異なります。みなし所得にまったく課税しない国も多くあります。Modelo 210の領収書は保管し、居住国の税務署または税務アドバイザーにご相談ください。
自分で申告する?それともCasitaTaxに依頼する?
| 自分で申告 | CasitaTax |
|---|
| 料金 | 無料 | 年間€122、賃貸収入がある場合は€374、売却の場合は€299 |
| 共同所有者 | 各自が申告 | 2名分を含む、追加の所有者1名につき€54 |
| 言語 | スペイン語の手順説明 | 9言語 |
| リマインダー | 当社の納税カレンダー | 毎年 |
CasitaTaxは、海外在住の不動産所有者向けにAnchorLessと同じグループで提供している姉妹サービスです。所有者ごとに税額を算出し、申告前に確認用の金額をお知らせします。その後、税務当局に申告書を提出し、提出済みの申告書と納付領収書をお送りします。税金はサービス料金とは別に税務当局へ納付します。料金にはIVAが含まれています。これは民間サービスであり、税務当局ではありません。現地のgestor(スペインの税務代理人)に申告を依頼することもできます。




 からポルトガルへ移住する
 からポルトガルへ移住する
 からポルトガルへ移住する
 からポルトガルへ移住する







 ヨーロッパへの移住