Was ist Modelo 210 und wer muss es einreichen?
Modelo 210 ist die Steuererklärung für die Einkommensteuer für Nichtansässige in Spanien, die impuesto sobre la renta de no residentes (IRNR). Sie ist für Personen gedacht, die nicht in Spanien steuerlich ansässig sind und dort Einkünfte erzielen, ohne ein Unternehmen zu betreiben: für die meisten Leser geht es um eine Immobilie. Anders als für Ansässige gibt es keine einzige jährliche Erklärung für alles: ein Modelo 210 pro Eigentümer, pro Immobilie und pro Einkunftsart, und ein Verlust aus einer Kategorie mindert niemals die anderen.
| Ihre Immobilie in Spanien | Was besteuert wird | Eingereicht |
|---|
| Sie nutzen die Immobilie, überlassen sie anderen oder lassen sie leer stehen | Ein fiktives Einkommen: 1.1% oder 2% des Katasterwerts | Einmal im Jahr |
| Sie vermieten es | Die Miete abzüglich der Ausgaben, wenn Sie in der EU oder im EWR leben | Einmal im Jahr |
| Sie verkaufen es | Der Gewinn mit einem Steuersatz von 19 % | Nach dem Verkauf |
- Gemeinsam mit Ihrem Ehepartner oder Ihrer Partnerin besitzen? Jede Person reicht eine Steuererklärung für ihren eigenen Anteil ein: zwei Eigentümer, zwei Steuererklärungen. Ein Ehepaar, das im Ausland lebt, kann bei einem Verkauf eine gemeinsame Steuererklärung einreichen.
- Zwei Immobilien? Für jede eine Steuererklärung.
- Nur einen Teil des Jahres vermietet? Die Mieteinnahmen für die Tage, an denen die Immobilie vermietet war, und die fiktiven Einkünfte für die übrigen Tage.
Nach Spanien gezogen? Sobald Sie steuerlich ansässig sind, entfällt Modelo 210: Die Immobilie wird in Ihrer spanischen Einkommensteuererklärung, der Renta, angegeben. Erfahren Sie, wann Sie in Spanien steuerlich ansässig werden.
Wie hoch ist die Modelo 210 für eine Immobilie, die Sie nicht vermieten?
Spanien besteuert eine Immobilie, die Ihnen keine Mieteinnahmen bringt, so, als würde sie welche erzielen: auf Grundlage einer fiktiven Einkünftezurechnung. Für 2025 gilt:
- 1.1% des Katasterwerts, wenn die Katasterwerte in Ihrer Gemeinde 2012 oder später angepasst wurden;
- 2%, wenn sie zuletzt davor angepasst wurden;
- ohne Katasterwert: 1.1% von 50% des Kaufpreises.
Dieser Betrag wird dann mit Ihrem Anteil an der Immobilie und der Anzahl der Tage multipliziert, an denen Sie sie im Jahr besessen haben. Darauf fällt ein Steuersatz von 19% an, wenn Sie in der EU oder im EWR leben, und von 24% andernfalls. Kosten können nicht abgezogen werden. Den Katasterwert finden Sie auf dem IBI-Bescheid des Rathauses, der örtlichen Grundsteuer. Er liegt in der Regel deutlich unter dem Verkaufspreis der Immobilie. Beim Catastro erfahren Sie, in welchem Jahr die Katasterwerte Ihrer Gemeinde zuletzt angepasst wurden.
Drei Rechenbeispiele für 2025
Die Eurobeträge sind Katasterwerte.
| Eigentümer | Fiktive Einkünfte | Steuer |
|---|
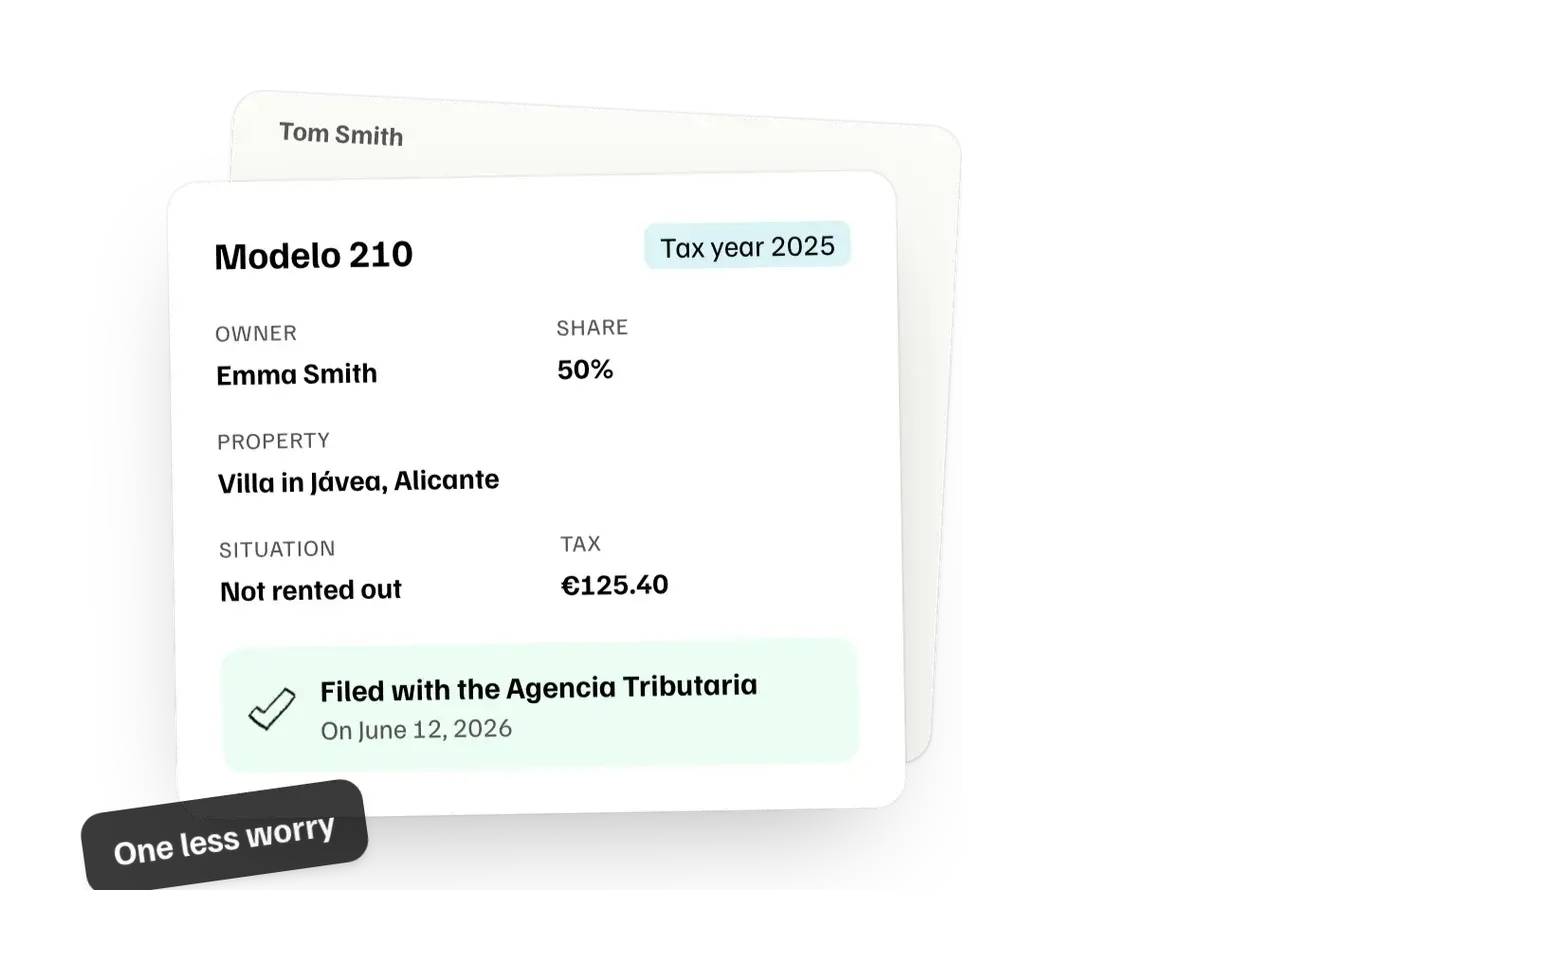
| Ein Paar in Deutschland, je zur Hälfte Eigentümer: eine Wohnung in Torrevieja, €120,000, Werte 2019 angepasst (1.1%) | €660 jeweils | €125.40 jeweils |
| Ein Rentner im Vereinigten Königreich, Alleineigentümer: eine Villa in der Nähe von Marbella, €150,000, Werte 2008 angepasst (2%) | €3,000 | 720 € |
| Das Paar, wenn es am 1. Juli 2025 gekauft hätte (184 Tage) | 332,71 € pro Person | 63,21 € pro Person |
Für Ihre eigenen Zahlen berechnet der Simulator von CasitaTax den Betrag für jeden Eigentümer kostenlos direkt in Ihrem Browser.
2026 und 2027: Was sich ändern könnte
Die Stichtagsregelung von 2012 wird jeweils um ein Jahr verlängert. Für 2026 beruht sie auf einem Gesetzesdekret vom Oktober 2026, über das das Parlament am 30. Oktober noch nicht abgestimmt hatte. Ohne dieses Dekret erhalten nur Werte, die in den vorangegangenen 10 Jahren angepasst wurden, 1,1 %. Dasselbe Gesetzesdekret würde ab 2027 beide Sätze durch eine Staffelung von 1,1 % bis 3 % des Katasterwerts ersetzen. Wir aktualisieren diesen Leitfaden, sobald das Parlament abgestimmt hat und die Steuerbehörde erläutert, wie die Staffelung für Nichtansässige gilt.
Modelo 210 bei der Vermietung Ihrer spanischen Immobilie
Mieteinnahmen aus einer spanischen Immobilie werden in Spanien besteuert, unabhängig davon, wo Sie leben. Ihr Wohnort bestimmt, wie die Besteuerung erfolgt:
- In der EU, Island, Norwegen oder Liechtenstein: 19 % auf die Mieteinnahmen abzüglich der Ausgaben für die vermieteten Tage: Darlehenszinsen für die Immobilie und Reparaturen (zusammen bis zur Höhe der Mieteinnahmen), die IBI sowie sonstige lokale Steuern und Gebühren, von Ihnen bezahlte Dienstleistungen (z. B. Vermittlung oder Reinigung) und die Abnutzung des Gebäudes, jährlich bis zu 3 % der Anschaffungskosten, ohne den Grundstückswert.
- Überall sonst, einschließlich Großbritannien, den USA und der Schweiz: 24 % auf die Bruttomieteinnahmen, ohne Abzüge für Ausgaben.
Die Steuerermäßigung, die in Spanien Ansässigen bei langfristigen Vermietungen erhalten, gilt niemals für Nichtansässige. Beispiel: Sie vermieten Ihre Wohnung im Sommer für 8 Wochen für 6.000 €, bei Ausgaben von 1.500 € für diese Wochen. Wenn Sie in den Niederlanden leben, zahlen Sie 855 €; wenn Sie im Vereinigten Königreich leben, 1.440 €. Auch für die übrigen 309 Tage wird ein fiktiver Ertrag besteuert: 212,32 € für einen Alleineigentümer der oben genannten Wohnung in Torrevieja.
Seit Juni 2026 werden die Mieteinnahmen einmal jährlich angegeben, und zwar vom 1. bis zum 20. April des Folgejahres: siehe die Fristen. Vermieten Sie die Unterkunft für höchstens 30 Nächte? Für Kurzzeitvermietungen gelten eigene Vorschriften (eine Registrierungsnummer und ab Dezember 2026 Mehrwertsteuer, sofern das Parlament ein Dekret vom Oktober bestätigt): Unser spanischer Steuerkalender informiert Sie darüber.
Ihre spanische Immobilie als Nichtresident verkaufen
Beim Verkauf behält der Käufer 3 % des Kaufpreises ein und führt den Betrag innerhalb eines Monats mit dem Modelo 211 als Vorauszahlung auf Ihre Steuer an die Steuerbehörde ab. Anschließend reichen Sie ein Modelo 210 für Ihren Veräußerungsgewinn ein. Dieser wird unabhängig von Ihrem Wohnort mit 19 % besteuert. Die einbehaltenen 3 % werden angerechnet: Übersteigen sie Ihre Steuer, erstattet die Steuerbehörde die Differenz auf ein Konto in Spanien oder im Ausland.
- Ihr Veräußerungsgewinn entspricht dem Verkaufspreis abzüglich Ihrer Verkaufskosten, des Kaufpreises sowie der Kosten und Steuern für Verbesserungen und Anschaffung (nicht der Hypothekenzinsen). Eine Inflationsanpassung gibt es nicht mehr.
- Die Frist: die drei Monate nach dem Monat des Verkaufs durch den Käufer. Verkauf am 15. März? Sie reichen die Erklärung zwischen dem 16. April und dem 15. Juli ein.
- Ein Verlust? Reichen Sie die Erklärung trotzdem ein: Nur so erhalten Sie die 3 % zurück.
- Zwischen dem 12. Mai und dem 31. Dezember 2012 gekauft? Die Hälfte des Veräußerungsgewinns ist steuerfrei.
- Das Rathaus erhebt eine eigene Steuer auf den Wertzuwachs des Grundstücks, die plusvalía municipal, zusätzlich zum Modelo 210.
Verkaufen Sie eine geerbte Immobilie? Der Veräußerungsgewinn wird anhand des für die Erbschaftsteuer in Spanien angegebenen Werts berechnet. Und falls Sie auf der anderen Seite stehen: Unser Ratgeber zum Hauskauf in Spanien erklärt die 3 % des Käufers.
Modelo 210 selbst einreichen: in 6 Schritten
Die Einreichung ist kostenlos auf der Website der Steuerbehörde. Von den Unterlagen bis zur Empfangsbestätigung:
1
Eine spanische Steuernummer haben
Für die Online-Einreichung benötigen Sie Ihre NIE, die Nummer für Ausländer, die Sie wahrscheinlich für den Immobilienkauf erhalten haben. Auf dem ausdruckbaren Formular kann ein Eigentümer ohne NIE stattdessen eine Nummer für Nichtansässige beantragen und diese in den Folgejahren weiterverwenden.
NIE bei uns: ab €199
Meine NIE beantragen2
Ermitteln Sie den Katasterwert
Er steht auf dem IBI-Bescheid für die gesamte Immobilie sowie im Online-Portal des Catastro, das auch das Jahr angibt, in dem die Werte Ihrer Gemeinde zuletzt aktualisiert wurden.
IBI-BescheidCatastro
3
Berechnen Sie Ihre Steuer
Katasterwert × 1.1% oder 2% × Ihr Anteil × die Anzahl der Tage, an denen Sie Eigentümer waren, zum Steuersatz des Landes, in dem Sie leben. Vermietet? Dann zählen die Mieteinnahmen und, in der EU oder im EWR, die Ausgaben für diese Tage.
Testen Sie den kostenlosen Simulator4
Formular ausfüllen
Auf der Modelo-210-Seite der Steuerbehörde. Mit einem Digitalen Zertifikat oder Cl@ve reichen Sie die Erklärung online ein und bezahlen die Steuer. Ohne diese Möglichkeiten füllen Sie dasselbe Formular online aus und drucken es aus: Es gibt kein leeres PDF-Formular zum handschriftlichen Ausfüllen.
Hilfeseiten auf Englisch
Mein Digitales Zertifikat erhalten5
Steuer bezahlen
Online: per Lastschrift von einem Konto im SEPA-Raum, einschließlich Großbritannien und der Schweiz (nicht bei einem Verkauf), oder per Karte. In Papierform: bei einer spanischen Bank oder per Überweisung in Euro von einer ausländischen Bank unter Angabe des Zahlungscodes, den das Formular ausstellt und der 30 Tage lang gültig ist.
Lastschrift: bis zum 23. DezemberÜberweisung: Die Erklärung gilt als eingereicht, sobald das Geld eingegangen ist
6
Bewahren Sie den Nachweis auf
Bewahren Sie die Steuererklärung und den Zahlungsbeleg für jeden Eigentümer und jedes Jahr auf: Die Steuerbehörde hat ab jeder Frist 4 Jahre Zeit, diese zu prüfen.
4 Jahre
Kästchen für Kästchen zeigt CasitaTax’ Anleitung zum Formular auf Englisch, was wohin gehört. Ganz gleich, wie Sie Ihre Steuererklärung einreichen: Es handelt sich um dieselbe Erklärung und dieselbe Steuer. Was Sie CasitaTax bezahlen, ist die Dienstleistung, die Erklärung für Sie vorzubereiten und einzureichen.
Fristen für Modelo 210: Was sich im Juni 2026 geändert hat
Eine Anordnung vom Juni 2026 (Orden HAC/623/2026) hat die Fristen verschoben. Mieteinnahmen, für die Steuern zu zahlen sind, mussten früher jedes Quartal erklärt werden, und die fiktiven Einkünfte ab dem 1. Januar. Auf den meisten Websites und sogar auf einigen Seiten der Steuerbehörde steht das noch immer.
| Was | Einkünfte aus 2025 | Einkünfte aus 2026 |
|---|
| Eine nicht vermietete Wohnung | Bis zum 31. Dezember 2026 | Vom 1. April bis zum 31. Dezember 2027 |
| Miete, steuerpflichtig | Jedes Quartal, wie bisher | Miete ab Oktober oder das gesamte Jahr zusammengefasst: 1. bis 20. April 2027 |
| Miete, steuerfrei | 1. bis 20. Januar 2026 | 1. bis 20. Januar 2027 |
| Eine Rückerstattung | Ab dem 1. Februar des Folgejahres, innerhalb von 4 Jahren |
| Ein Verkauf | Die drei Monate nach dem Monat des Käufers |
Zahlung per Lastschrift? Dann ist der Zeitraum kürzer: für eine selbst genutzte Immobilie bis zum 23. Dezember, für eine vermietete Immobilie bis zum 15. April. Separat erklärte Mieteinnahmen von April bis September 2026 können weiterhin in den Zeiträumen im Juli und Oktober eingereicht werden. Ab dem 1. Januar 2027 wird jede Erklärung mit einer neuen Formularversion eingereicht, in der Sie die Anzahl Ihrer Tage und Ihren Anteil angeben. Unser spanischer Steuerkalender führt alle Termine auf und trägt sie mit einer Erinnerung in Ihren Handykalender ein.
Ein Jahr versäumt? Modelo 210 verspätet einreichen
Viele Eigentümer erfahren erst Jahre nach dem Kauf von Modelo 210. Reichen Sie die Erklärung von sich aus verspätet ein, bevor sich die Steuerbehörde bei Ihnen meldet, und Sie zahlen einen Zuschlag statt einer Geldstrafe:
- 1 % der Steuer sowie 1 % für jeden vollen Monat Verspätung im ersten Jahr;
- 15 % nach 12 Monaten, danach zusätzlich Verzugszinsen;
- ein Viertel weniger, wenn Sie den gesamten Betrag bei der Einreichung bezahlen.
Bei den €125.40 aus dem ersten Beispiel kostet ein Jahr Verspätung €18.81 zusätzlich. Wartet man, bis die Steuerbehörde den Fall entdeckt, beträgt die Geldstrafe mindestens 50 % der Steuer. Eine verspätete Erklärung ohne zu zahlenden Betrag kostet pauschal €100 (€200 nach einem Schreiben). Die Steuerbehörde kann eine Erklärung bis zu 4 Jahre nach Ablauf der Frist einfordern: Reichen Sie die noch offenen Jahre nach, beginnend mit dem ältesten. Auch für vergangene Jahre übernimmt CasitaTax die Einreichung.
Modelo 210 aus dem Ausland einreichen: Fragen von Eigentümern
Gibt es Modelo 210 auf Englisch?
Die Seiten der Steuerbehörde zum Modelo 210 und die dazugehörigen Hilfestellungen sind auf Englisch. Das Gesetz und die ausführlichen Anweisungen zu den einzelnen Feldern sind auf Spanisch: CasitaTax-Leitfaden zum Formular auf Englisch erklärt jedes Feld.
Brauche ich ein digitales Zertifikat?
Nur für die Online-Einreichung und -Zahlung: ein spanisches digitales Zertifikat oder Cl@ve. Ohne ein solches Zertifikat drucken Sie das ausgefüllte Formular aus und zahlen bei einer spanischen Bank oder per Überweisung aus dem Ausland. Alternativ kann jemand die Einreichung für Sie übernehmen. Wir besorgen Ihr digitales Zertifikat, sobald Sie Ihre NIE haben.
Brauche ich in Spanien einen Steuervertreter?
In der Regel nicht. Wenn Sie in der EU leben, niemals; andernorts nur dann, wenn die Steuerbehörde Sie auffordert, einen zu benennen, etwa aufgrund Ihrer Einkünfte oder Ihrer Immobilie in Spanien oder wenn Sie in einem Land leben, das keine Steuerinformationen mit Spanien austauscht. Wenn Sie verpflichtet sind, einen Vertreter zu benennen, dies aber nicht tun, kostet Sie das 2.000 €. Jede andere Person kann die Einreichung mit Ihrer bei der Steuerbehörde registrierten Vollmacht für Sie übernehmen.
Werde ich doppelt besteuert?
Spanien besteuert Einkünfte aus einer Immobilie in Spanien. Ob auch Ihr Heimatland diese Einkünfte besteuert und die spanische Steuer anrechnet, hängt von den dort geltenden Vorschriften und dem Doppelbesteuerungsabkommen mit Spanien ab: Viele Länder besteuern überhaupt keine fiktiven Einkünfte. Bewahren Sie Ihre Modelo 210-Belege auf und fragen Sie bei Ihrem Finanzamt oder Ihrer Steuerberatung in Ihrem Heimatland nach.
Selbst einreichen oder mit CasitaTax?
| Selbst | CasitaTax |
|---|
| Preis | Kostenlos | €122 pro Jahr, €374 mit Mieteinnahmen, €299 bei einem Verkauf |
| Miteigentümer | Jeder reicht seine eigene Erklärung ein | 2 inklusive, €54 pro zusätzlichem Eigentümer |
| Sprache | Anleitungen auf Spanisch | 9 Sprachen |
| Erinnerung | Unser Steuerkalender | Jedes Jahr |
CasitaTax ist unser Schwesterangebot innerhalb derselben Unternehmensgruppe wie AnchorLess und richtet sich an Eigentümer, die im Ausland leben. Der Dienst berechnet die Steuer für jeden Eigentümer, sendet Ihnen die Beträge zur Freigabe, bevor etwas eingereicht wird, reicht die Steuererklärungen bei der Steuerbehörde ein und sendet Ihnen jede eingereichte Erklärung sowie den Zahlungsbeleg. Die Steuer selbst wird unabhängig vom Preis des Dienstes an die Steuerbehörde gezahlt; die Mehrwertsteuer ist im Preis enthalten. Es handelt sich um einen privaten Dienst, nicht um die Steuerbehörde. Ein lokaler gestor, ein spanischer Steuerberater, kann die Erklärung ebenfalls einreichen.










 UMZUG INNERHALB EUROPAS