Mi az a Modelo 210, és kinek kell benyújtania?
A Modelo 210 a spanyol nem rezidensek jövedelemadó-bevallása, az impuesto sobre la renta de no residentes (IRNR). Azoknak szól, akik nem spanyol adóügyi illetőségűek, de Spanyolországban jövedelmük van, vállalkozás nélkül: az olvasók többsége esetében ez egy ingatlan. A rezidensekkel ellentétben nincs egyetlen éves bevallás, amely mindenre kiterjed: ingatlanonként, tulajdonosonként és jövedelemtípusonként külön Modelo 210-et kell benyújtani, és az egyik ingatlanon keletkezett veszteség soha nem csökkenti a másik utáni adót.
| Az Ön spanyolországi ingatlana | Mi adóköteles | Bevallás benyújtva |
|---|
| Használja, kölcsönadja vagy üresen hagyja | Vélelmezett jövedelem: a kataszteri érték 1.1%-a vagy 2%-a | Évente egyszer |
| Bérbe adja | A bérleti díj, levonva a költségeket, ha Ön az EU-ban vagy az EGT-ben él | Évente egyszer |
| Eladja | A nyereség 19%-os adókulccsal | Az eladást követően |
- Házastársával vagy partnerével közösen tulajdonolják? Mindketten a saját tulajdoni hányaduk után nyújtanak be bevallást: két tulajdonos, két bevallás. A külföldön élő házaspár csak az eladás után nyújthat be közös bevallást.
- Két ingatlan? Mindegyikhez külön bevallás.
- Az év egy részében bérbe adta? A bérbeadás napjaira jutó bérleti díj, a többi napra pedig a vélelmezett jövedelem.
Spanyolországba költözött? Amint adóügyi illetőségűvé válik, a Modelo 210 helyébe a spanyol jövedelemadó-bevallás lép, a Renta. Nézze meg, mikor válik spanyol adóügyi illetőségűvé.
Mennyibe kerül a Modelo 210 egy olyan lakás után, amelyet nem ad ki?
Spanyolország akkor is megadóztatja az ingatlant, ha nem származik belőle bérleti díj, mintha mégis származna: a renta imputada alapján, vagyis egy vélelmezett jövedelem után. 2025-ben:
- az ingatlan-nyilvántartási érték 1,1%-a, ha a település ingatlan-nyilvántartási értékeit 2012-ben vagy később felülvizsgálták;
- 2%, ha utoljára ezt megelőzően vizsgálták felül;
- ha nincs ingatlan-nyilvántartási érték, az ingatlanért fizetett összeg 50%-ának 1,1%-a.
Ezt követően az összeget meg kell szorozni az ingatlanban fennálló tulajdoni hányaddal és az év azon napjainak számával, amelyekben az ingatlan az Ön tulajdonában volt. Az adó mértéke 19%, ha Ön az EU-ban vagy az EGT-ben él, máshol pedig 24%. Költségek nem vonhatók le. Az ingatlan-nyilvántartási érték megtalálható a városháza által kiállított IBI-bizonylaton, amely a helyi ingatlanadóról szól, és általában jóval alacsonyabb az ingatlan eladási áránál; a Catastro tájékoztatást ad arról, hogy melyik évben vizsgálták felül utoljára a település értékeit.
Három számítási példa 2025-re
Az euróban megadott összegek az ingatlan-nyilvántartási értékek.
| Tulajdonos | Vélelmezett jövedelem | Adó |
|---|
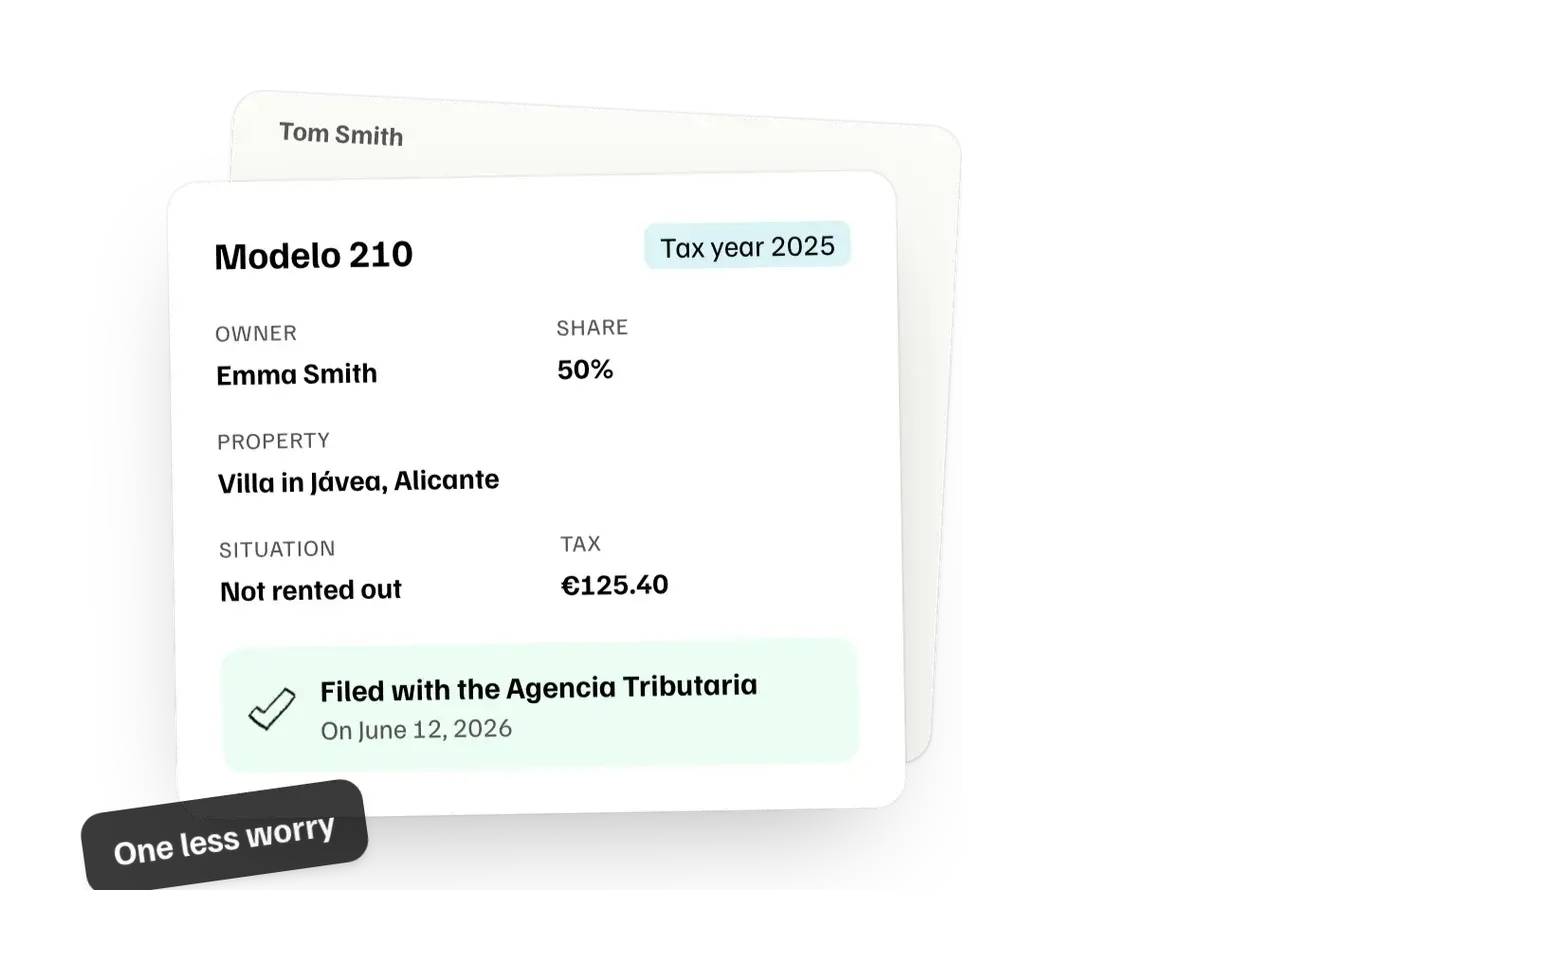
| Egy Németországban élő házaspár, fele-fele arányban: egy lakás Torreviejában, €120,000, az értékeket 2019-ben felülvizsgálták (1.1%) | €660 fejenként | €125.40 fejenként |
| Egy nyugdíjas az Egyesült Királyságban, kizárólagos tulajdonos: egy villa Marbella közelében, €150,000, az értékeket 2008-ban felülvizsgálták (2%) | €3,000 | 720 € |
| A pár, ha 2025. július 1-jén vásárolt volna (184 nap) | 332,71 € fejenként | 63,21 € fejenként |
A saját adatai kiszámításához a CasitaTax kalkulátora tulajdonosonként elvégzi a számítást, ingyenesen, a böngészőjében.
2026 és 2027: mi változhat
A 2012-es határidőt évről évre meghosszabbítják. 2026-ra ez egy 2026. októberi törvényerejű rendeletből következik, amelyről a Kongresszus október 30-án még nem szavazott; enélkül csak az előző 10 évben felülvizsgált értékekre vonatkozna az 1,1%. Ugyanez a törvényerejű rendelet 2027-től mindkét kulcsot egy, a kataszteri érték 1,1%-ától 3%-áig terjedő skálával váltaná fel. Frissítjük ezt az útmutatót, amikor a Kongresszus szavaz, és az adóhatóság ismerteti, hogyan alkalmazandó a skála a nem rezidensekre.
Modelo 210 spanyolországi ingatlan bérbeadásakor
A spanyolországi ingatlanból származó bérleti díj után Spanyolországban kell adózni, bárhol is éljen. Az adózás módját az határozza meg, hol él:
- Az EU-ban, Izlandon, Norvégiában vagy Liechtensteinben: a bérleti díj 19%-a, levonva belőle a bérbeadás napjaira eső költségeket: az ingatlanra felvett hitel kamatait és a javítási költségeket (együttesen legfeljebb a bérleti díj összegéig), az IBI-t és az egyéb helyi adókat, valamint díjakat, a másoknak fizetett szolgáltatások díját (például közvetítésért vagy takarításért), továbbá az épület értékcsökkenését, évente legfeljebb a bekerülési érték 3%-áig, a telek értékét nem számítva.
- Minden más országban, így az Egyesült Királyságban, az Egyesült Államokban és Svájcban is: a bruttó bérleti díj 24%-a, költségek levonása nélkül.
A spanyol adóügyi illetőségűeknek a hosszú távú bérbeadás után járó kedvezmény a nem rezidensekre soha nem vonatkozik. Példa: nyáron 8 hétre adja bérbe a lakását 6 000 €-ért, az erre az időszakra jutó költségei pedig 1 500 €-t tesznek ki. Ha Hollandiában él, 855 € adót fizet; ha az Egyesült Királyságban, 1 440 €-t. A fennmaradó 309 napra is fizetendő a vélelmezett jövedelem után az adó: a fenti, Torreviejában található lakás kizárólagos tulajdonosának ez 212,32 €.
2026 júniusa óta a bérbeadást évente egyszer, a következő év április 1. és 20. között kell bevallani: lásd a határidőket. Legfeljebb 30 éjszakára adja bérbe? A rövid távú bérbeadásra külön szabályok vonatkoznak (regisztrációs szám, valamint 2026 decemberétől áfa, ha a parlament megerősít egy októberi rendeletet): ezeket a spanyol adónaptárunk követi nyomon.
Spanyolországi ingatlan eladása nem rezidensként
Eladáskor a vevő visszatartja a vételár 3%-át, és egy hónapon belül befizeti az adóhatóságnak a Modelo 211 nyomtatványon, az Ön adójának előlegeként. Ezután a nyereségéről Modelo 210 nyomtatványt nyújt be; a nyereséget 19%-os adó terheli, bárhol is él, a befizetett 3%-ot pedig levonja belőle: ha ez meghaladja az adóját, az adóhatóság visszatéríti a különbözetet egy spanyolországi vagy külföldi számlára.
- A nyeresége az eladási ár, mínusz az eladási költségek, a vételár, az értéknövelő beruházások, valamint a vásárlás költségei és adói (a jelzáloghitel kamata nélkül). Inflációs kiigazításra már nincs lehetőség.
- A határidő: a vevő vásárlásának hónapját követő három hónap. Március 15-én adta el? Április 16. és július 15. között kell benyújtania a bevallást.
- Vesztesége keletkezett? Akkor is nyújtsa be a bevallást: csak így kaphatja vissza a 3%-ot.
- 2012. május 12. és december 31. között vásárolta? A nyereség fele adómentes.
- A városháza saját adót vet ki a telek értéknövekedése után, ezt plusvalía municipal-nak nevezik; ez a Modelo 210-től különálló adó.
Örökölt ingatlant ad el? A nyereséget a spanyolországi örökösödési adóhoz bevallott érték alapján számítják ki. Ha pedig Ön a másik oldalon áll, útmutatónk a spanyolországi lakásvásárlásról a vevő 3%-os befizetését is ismerteti.
A Modelo 210 benyújtása saját kezűleg, 6 lépésben
A bevallás ingyenes az adóhatóság weboldalán. A dokumentumoktól a nyugtáig:
1
Legyen spanyol adóazonosító száma
Az online benyújtáshoz NIE szükséges, ez az a külföldiek számára kiadott azonosító, amelyet valószínűleg az ingatlan megvásárlásához kapott. A nyomtatható űrlapon az azonosítóval nem rendelkező tulajdonos helyette nem rezidens kódot kérhet, amelyet a következő években is használhat.
NIE ügyintézés nálunk: 199 €-tól
Igénylem a NIE-t2
Keresse meg a kataszteri értéket
Ez az IBI-bizonylaton szerepel az egész ingatlanra vonatkozóan, valamint a Catastro online ügyintézési felületén, ahol az is kiderül, hogy az Ön településén mikor értékelték át legutóbb az ingatlanokat.
IBI-bizonylatCatastro
3
Számítsa ki az adóját
Kataszteri érték × 1,1% vagy 2% × az Ön tulajdoni hányada × a tulajdonában töltött napok száma, az Ön lakóhelye szerinti ország adókulcsa alapján. Bérbe adta? A bérleti díj, az EU-ban vagy az EGT-ben pedig az érintett napokra jutó költségek.
Próbálja ki az ingyenes kalkulátort4
Töltse ki az űrlapot
Az adóhatóság Modelo 210 oldalán. Digitális tanúsítvánnyal vagy Cl@ve használatával online nyújthatja be a bevallást és fizetheti be az adót. Ezek nélkül ugyanazt az űrlapot online töltheti ki, majd kinyomtathatja: nincs üres PDF, amelyet kézzel kellene kitölteni.
Angol nyelvű súgóoldalak
Digitális tanúsítvány igénylése5
Fizesse be az adót
Online: csoportos beszedéssel a SEPA-térségben vezetett számláról (az Egyesült Királyságot és Svájcot is beleértve; értékesítés esetén nem lehetséges), vagy bankkártyával. Papíralapon: egy spanyol bankban, vagy külföldi bankszámláról euróban indított átutalással, az űrlapon megadott, 30 napig érvényes fizetési kóddal.
Csoportos beszedés: december 23-igÁtutalás: a bevallás akkor számít benyújtottnak, amikor a pénz megérkezik
6
Őrizze meg az igazolásokat
Minden tulajdonos és minden év esetében őrizze meg a bevallást és a befizetési bizonylatot: az adóhatóságnak minden határidőtől számítva 4 éve van az ellenőrzésükre.
4 év
A CasitaTax angol nyelvű útmutatója az űrlaphoz mezőről mezőre megmutatja, mi hová kerül. Bármelyik módon nyújtja is be, ugyanarról a bevallásról és ugyanarról az adóról van szó: amit a CasitaTax-nak fizet, az a bevallás elkészítéséért és benyújtásáért járó szolgáltatási díj.
Modelo 210 határidők: mi változott 2026 júniusában
Egy 2026. júniusi rendelet (Orden HAC/623/2026) módosította az időszakokat. Az adófizetési kötelezettséggel járó bérbeadásból származó jövedelmet korábban negyedévente kellett bevallani, a vélelmezett jövedelmet pedig január 1-jétől. A legtöbb tájékoztató, köztük az adóhatóság néhány saját oldala is, továbbra is ezt írja.
| Mi | 2025. évi jövedelem | 2026. évi jövedelem |
|---|
| Egy nem bérbe adott ingatlan | 2026. december 31-ig | 2027. április 1-jétől december 31-ig |
| Bérbeadás, fizetendő adóval | Negyedévente, a korábbiak szerint | Októbertől származó bérleti díj, vagy az egész év egy összegben: 2027. április 1–20. |
| Bérbeadás, fizetendő adó nélkül | 2026. január 1–20. | 2027. január 1–20. |
| Visszatérítés | A következő év február 1-jétől, 4 éven belül |
| Egy értékesítés | A vevő hónapját követő három hónap |
Csoportos beszedési megbízással fizet? Így korábban zárul: december 23-án, ha nem adja bérbe az ingatlant, bérbeadás esetén pedig április 15-én. A 2026. áprilistól szeptemberig terjedő időszak bérleti díját külön bevallva továbbra is érvényesek a júliusi és októberi időablakok. 2027. január 1-jétől minden bevallást az űrlap új változatán kell benyújtani, amely az Ön napjaira és tulajdoni hányadára kérdez rá. Spanyol adónaptárunk minden dátumot felsorol, és emlékeztetővel együtt beírja őket a telefonja naptárába.
Kimaradt egy év? Késedelmes Modelo 210-bevallás
Sok tulajdonos csak évekkel a vásárlás után értesül a Modelo 210-ről. Nyújtsa be késedelmesen saját kezdeményezésére, még mielőtt az adóhatóság megkeresné, így pótdíjat, nem pedig bírságot fizet:
- az adó 1%-a, plusz minden teljes késedelmes hónap után további 1% az első évben;
- 12 hónap után 15%, ezt követően pedig késedelmi kamat;
- negyedével kevesebb, ha a bevallás benyújtásakor a teljes összeget befizeti.
Az első példa 125,40 eurós adója esetén az egyéves késedelem 18,81 euró többletköltséget jelent. Ha megvárja, hogy az adóhatóság fedezze fel a mulasztást, a bírság az adó 50%-ánál kezdődik. A befizetendő összeget nem tartalmazó késedelmes bevallás esetén a díj egységesen 100 euró (levél után 200 euró). Az adóhatóság a bevallási határidőt követő 4 évig követelheti az adót: pótolja a még nyitott éveket, a legrégebbivel kezdve. A CasitaTax a korábbi évekre vonatkozó bevallásokat is benyújtja.
A Modelo 210 bevallása külföldről: kérdések ingatlantulajdonosoknak
A Modelo 210 angol nyelvű?
Az adóhatóság Modelo 210 oldalai és a hozzájuk tartozó súgó angol nyelvű. A jogszabály és a részletes, mezőről mezőre haladó útmutató spanyol nyelven érhető el: a CasitaTax angol nyelvű útmutatója az űrlaphoz ismerteti az egyes mezőket.
Szükségem van digitális tanúsítványra?
Csak az online benyújtáshoz és fizetéshez: spanyol digitális tanúsítványra vagy Cl@ve-re. Ha egyikkel sem rendelkezik, nyomtassa ki a kitöltött űrlapot, és fizessen egy spanyol bankban vagy külföldről átutalással, illetve bízzon meg valakit a benyújtással. Beszerezzük a digitális tanúsítványát, miután megkapta a NIE-jét.
Szükségem van spanyolországi adóügyi képviselőre?
Általában nem. Ha az EU-ban él, soha; máshol csak akkor, ha az adóhatóság felszólítja a megnevezésére a jövedelme vagy spanyolországi ingatlana miatt, vagy ha olyan országban él, amely nem cserél adóügyi információkat Spanyolországgal. Ha pedig kötelező képviselőt megneveznie, de ezt elmulasztja, 2 000 € bírságot kell fizetnie. Bárki más is benyújthatja a bevallást az Ön nevében, ha erre felhatalmazza, és a felhatalmazást bejegyzik az adóhatóságnál.
Kétszer kell adóznom?
Spanyolország megadóztatja a spanyolországi ingatlanból származó jövedelmet. Hogy az Ön országa is megadóztatja-e, és jóváírja-e a Spanyolországban megfizetett adót, az ország szabályaitól és Spanyolországgal kötött adóegyezményétől függ: sok ország egyáltalán nem adóztatja a vélelmezett jövedelmet. Őrizze meg a Modelo 210 befizetési bizonylatait, és kérdezze meg a hazai adóhatóságot vagy adótanácsadóját.
Beadja önállóan, vagy a CasitaTax segítségével?
| Önállóan | CasitaTax |
|---|
| Ár | Ingyenes | 122 € évente, bérbeadás esetén 374 €, eladás esetén 299 € |
| Tulajdonostársak | Mindenki maga adja be | 2 tulajdonos benne van az árban, minden további tulajdonos után 54 € |
| Nyelv | Útmutató spanyolul | 9 nyelven |
| Emlékeztető | Adónaptárunk | Minden évben |
A CasitaTax testvérszolgáltatásunk, az AnchorLess-szel azonos vállalatcsoport tagja, és külföldön élő tulajdonosok számára készült. Kiszámítja az egyes tulajdonosok adóját, elküldi a jóváhagyásra váró adatokat a bevallás benyújtása előtt, benyújtja a bevallásokat az adóhatóságnak, majd elküldi Önnek a benyújtott bevallásokat és a befizetési bizonylatot. Magát az adót az adóhatóságnak kell megfizetni, a szolgáltatás díján felül; az ár tartalmazza az áfát. Ez magánszolgáltatás, nem az adóhatóság. Egy helyi gestor, vagyis spanyol adótanácsadó is benyújthatja a bevallást.










 KÖLTÖZÉS EURÓPÁN BELÜL