Qu’est-ce que le Modelo 210 et qui doit le déposer ?
Le Modelo 210 est la déclaration de l’impôt sur le revenu des non-résidents espagnol, l’impuesto sobre la renta de no residentes (IRNR). Il concerne les personnes qui ne sont pas résidentes fiscales en Espagne et qui y perçoivent des revenus sans exercer d’activité professionnelle : pour la plupart des lecteurs, il s’agit d’un logement. Contrairement aux résidents, elles ne déposent pas une seule déclaration annuelle pour l’ensemble de leurs revenus : un Modelo 210 par propriétaire, par logement et par type de revenu, et une perte sur l’un ne réduit jamais l’impôt dû sur un autre.
| Votre logement en Espagne | Ce qui est imposé | Déposé |
|---|
| Vous l’occupez, le prêtez ou le laissez vide | Un revenu théorique : 1,1 % ou 2 % de la valeur cadastrale | Une fois par an |
| Vous le mettez en location | Le loyer, déduction faite des dépenses si vous vivez dans l’UE ou l’EEE | Une fois par an |
| Vous le vendez | La plus-value, à 19 % | Après la vente |
- Vous êtes propriétaire avec votre conjoint ou partenaire ? Chacun déclare sa propre part : deux propriétaires, deux déclarations. Un couple marié vivant tous deux à l’étranger peut déposer une seule déclaration commune uniquement en cas de vente.
- Deux logements ? Une déclaration pour chacun.
- Loué une partie de l’année ? Les loyers perçus pour les jours de location et le revenu théorique pour les autres jours.
Vous avez déménagé en Espagne ? Une fois résident fiscal, vous n’avez plus à remplir le Modelo 210 : le logement doit figurer sur votre déclaration espagnole d’impôt sur le revenu, la Renta. Découvrez à partir de quand vous devenez résident fiscal espagnol.
Quel est le montant du Modelo 210 pour un logement que vous ne louez pas ?
L’Espagne impose un logement qui ne vous rapporte aucun loyer comme s’il en rapportait, au titre d’une renta imputada, un revenu fictif. Pour 2025 :
- 1,1 % de la valeur cadastrale si les valeurs cadastrales de votre commune ont été révisées en 2012 ou après ;
- 2 % si elles ont été révisées pour la dernière fois auparavant ;
- en l’absence de valeur cadastrale, 1,1 % de 50 % du prix d’achat du logement.
Le montant est ensuite calculé en fonction de votre quote-part du logement et du nombre de jours de l’année où vous en avez été propriétaire, puis imposé à 19 % si vous résidez dans l’UE ou l’EEE, et à 24 % ailleurs. Aucune dépense n’est déductible. La valeur cadastrale figure sur le reçu d’IBI de la mairie, l’impôt foncier local, et elle est généralement bien inférieure au prix auquel le logement pourrait être vendu ; le Catastro vous indique l’année de la dernière révision des valeurs de votre commune.
Trois exemples détaillés pour 2025
Les montants en euros correspondent aux valeurs cadastrales.
| Propriétaire | Revenu théorique | Impôt |
|---|
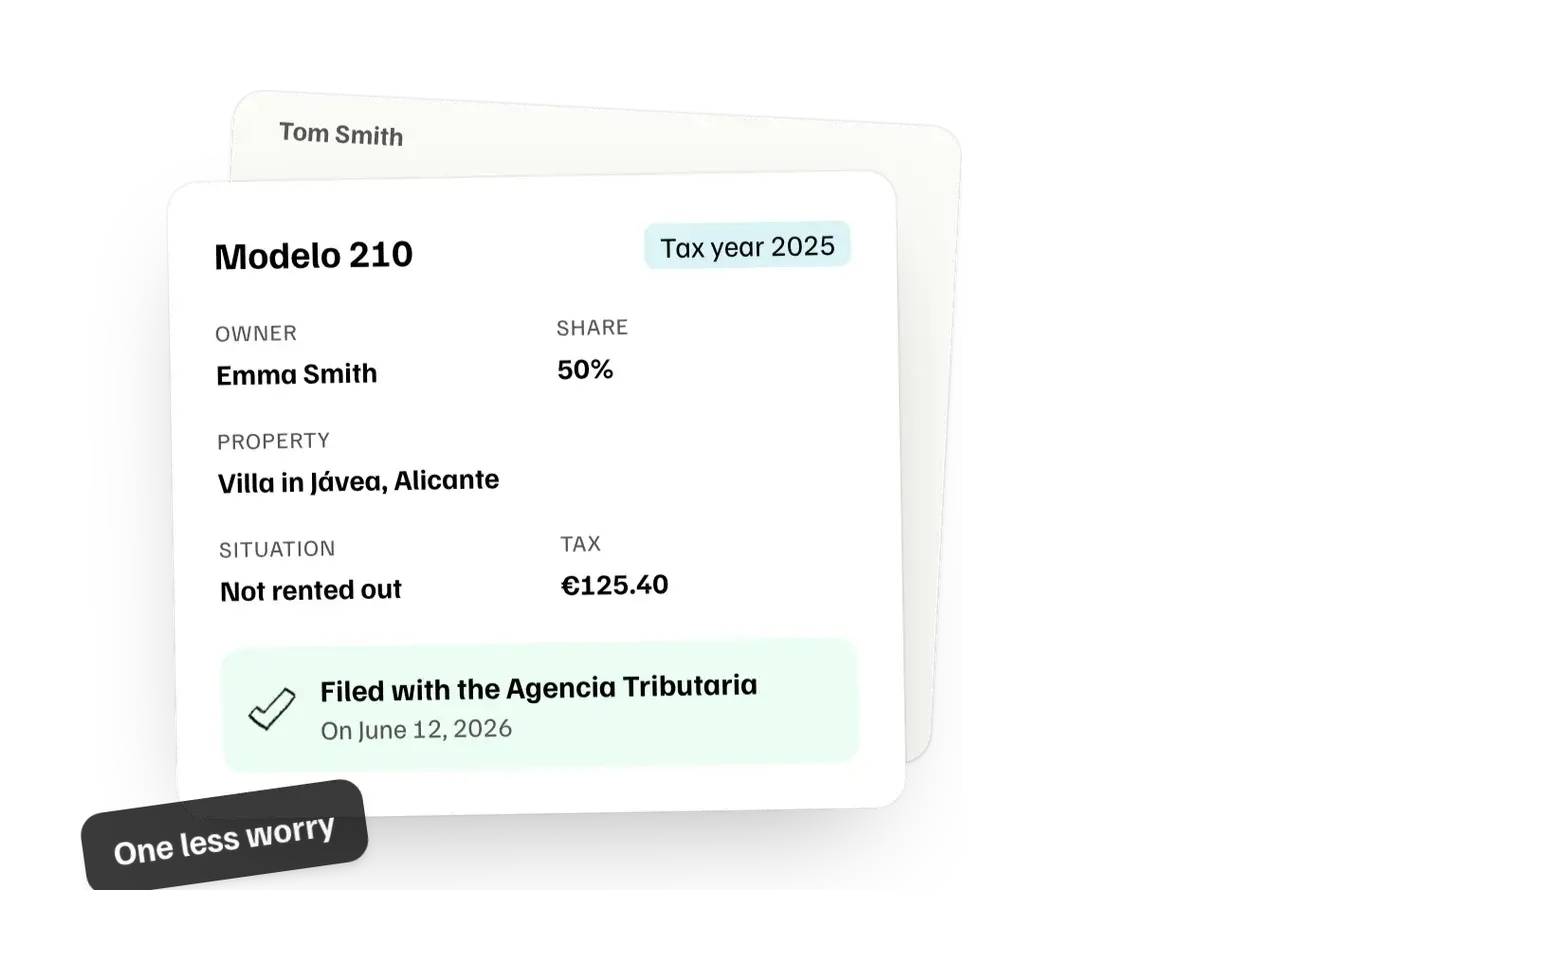
| Un couple en Allemagne, chacun à moitié propriétaire : un appartement à Torrevieja, 120 000 €, valeurs révisées en 2019 (1,1 %) | 660 € chacun | 125,40 € chacun |
| Un retraité au Royaume-Uni, seul propriétaire : une villa près de Marbella, 150 000 €, valeurs révisées en 2008 (2 %) | 3 000 € | 720 € |
| Le couple, s’il avait acheté le 1er juillet 2025 (184 jours) | 332,71 € chacun | 63,21 € chacun |
Pour calculer vos propres montants, le simulateur de CasitaTax fait le calcul pour chaque propriétaire, gratuitement, dans votre navigateur.
2026 et 2027 : ce qui pourrait changer
La date limite de 2012 est reconduite d’année en année. Pour 2026, elle dépend d’un décret-loi d’octobre 2026 que le Congrès n’avait pas encore voté au 30 octobre ; sans celui-ci, seuls les biens dont la valeur a été révisée au cours des 10 dernières années bénéficient du taux de 1,1 %. Ce même décret-loi remplacerait les deux taux à partir de 2027 par un barème allant de 1,1 % à 3 % de la valeur cadastrale. Nous mettrons ce guide à jour lorsque le Congrès aura voté et que l’administration fiscale aura précisé comment le barème s’applique aux non-résidents.
Modelo 210 pour la location de votre logement en Espagne
Les revenus locatifs d’un logement situé en Espagne sont imposés en Espagne, quel que soit votre lieu de résidence. C’est votre lieu de résidence qui détermine le mode d’imposition :
- Dans l’UE, en Islande, en Norvège ou au Liechtenstein : 19 % des loyers, déduction faite des dépenses correspondant aux jours de location : intérêts d’un prêt immobilier et réparations (dans la limite du montant des loyers), IBI et autres taxes et redevances locales, services payés à des tiers (agence, ménage), ainsi que la dépréciation du bâtiment, jusqu’à 3 % par an de son coût, hors terrain.
- Partout ailleurs, y compris au Royaume-Uni, aux États-Unis et en Suisse : 24 % des loyers bruts, sans aucune déduction de frais.
La réduction accordée aux résidents espagnols pour les locations de longue durée ne s’applique jamais aux non-résidents. Exemple : vous louez votre appartement pendant 8 semaines en été pour 6 000 €, avec 1 500 € de dépenses pour ces semaines. Si vous résidez aux Pays-Bas, vous payez 855 € ; si vous résidez au Royaume-Uni, 1 440 €. Pour les 309 autres jours, le revenu imputé est également dû : 212,32 € pour le propriétaire unique de l’appartement de Torrevieja mentionné ci-dessus.
Depuis juin 2026, les revenus locatifs sont déclarés une fois par an, du 1er au 20 avril de l’année suivante : consultez les échéances. Vous le louez pour 30 nuits ou moins ? Les locations de courte durée sont soumises à leurs propres règles (un numéro d’enregistrement et la TVA à partir de décembre 2026 si le Congrès confirme un décret d’octobre) : notre calendrier fiscal espagnol en assure le suivi.
Vendre votre logement en Espagne en tant que non-résident
Lors de la vente, l’acheteur retient 3 % du prix et les verse à l’administration fiscale dans un délai d’un mois, au moyen du Modelo 211, à titre d’acompte sur votre impôt. Vous déclarez ensuite votre plus-value au moyen du Modelo 210. Elle est imposée à 19 %, quel que soit votre lieu de résidence, et vous déduisez les 3 % : si cette somme dépasse votre impôt, l’administration fiscale vous rembourse la différence sur un compte en Espagne ou à l’étranger.
- Votre plus-value correspond au prix de vente, moins vos frais de vente, le prix d’achat, les travaux d’amélioration et les frais et taxes liés à l’achat (hors intérêts hypothécaires). Il n’y a plus d’ajustement pour l’inflation.
- Le délai : les trois mois qui suivent le mois de la vente. Vous avez vendu le 15 mars ? Vous devez déclarer la plus-value entre le 16 avril et le 15 juillet.
- Une moins-value ? Déclarez-la tout de même : c’est le seul moyen de récupérer les 3 %.
- Achat effectué entre le 12 mai et le 31 décembre 2012 ? La moitié de la plus-value est exonérée.
- La mairie prélève son propre impôt sur la plus-value foncière, la plusvalía municipal, en plus du Modelo 210.
Vous vendez un logement dont vous avez hérité ? La plus-value est calculée à partir de la valeur déclarée pour l’impôt sur les successions en Espagne. Et si vous êtes de l’autre côté de la transaction, notre guide sur l’achat d’un logement en Espagne explique la retenue de 3 % à la charge de l’acheteur.
Comment remplir vous-même le Modelo 210 en 6 étapes
La déclaration est gratuite sur le site de l’administration fiscale. Des documents au reçu :
1
Avoir un numéro fiscal espagnol
Pour déclarer en ligne, vous avez besoin de votre NIE, le numéro attribué aux étrangers que vous avez probablement obtenu pour acheter le logement. Sur le formulaire imprimable, un propriétaire qui n’en a pas peut demander à la place un code pour non-résident, qu’il conservera pour les années suivantes.
NIE avec nous : à partir de 199 €
Obtenir mon NIE2
Trouvez la valeur cadastrale
Elle figure sur le reçu de l’IBI, pour l’ensemble du logement, ainsi que dans le bureau en ligne du Catastro, qui indique également l’année de la dernière révision des valeurs de votre commune.
Reçu de l’IBICatastro
3
Calculez votre impôt
Valeur cadastrale × 1.1% ou 2% × votre part × le nombre de jours où vous en avez été propriétaire, au taux du pays où vous vivez. Vous l’avez loué ? Les loyers perçus et, dans l’UE ou l’EEE, les dépenses engagées pendant ces jours.
Essayez le simulateur gratuit4
Remplissez le formulaire
Sur la page Modelo 210 de l’administration fiscale. Avec un certificat numérique ou Cl@ve, vous déclarez et payez en ligne. Sans cela, vous remplissez le même formulaire en ligne et l’imprimez : il n’existe pas de PDF vierge à remplir à la main.
Pages d’aide en anglais
Obtenir mon certificat numérique5
Payez l’impôt
En ligne : par prélèvement automatique sur un compte situé dans la zone SEPA, au Royaume-Uni ou en Suisse (pas pour une vente), ou par carte. Sur papier : dans une banque espagnole, ou par virement en euros depuis une banque à l’étranger, avec le code de paiement indiqué sur le formulaire, valable 30 jours.
Prélèvement automatique : avant le 23 décembreVirement : la déclaration est prise en compte lorsque les fonds sont reçus
6
Conservez les justificatifs
Conservez la déclaration et le reçu de paiement pour chaque propriétaire et chaque année : l’administration fiscale dispose de 4 ans à compter de chaque échéance pour les contrôler.
4 ans
Case par case, le guide de CasitaTax en anglais pour remplir le formulaire vous indique quoi inscrire à chaque endroit. Quelle que soit la façon dont vous déclarez, il s’agit de la même déclaration et du même impôt : ce que vous payez à CasitaTax, c’est le service de préparation et de dépôt de votre déclaration.
Délais du Modelo 210 : ce qui a changé en juin 2026
Une ordonnance de juin 2026 (Orden HAC/623/2026) a modifié les périodes de déclaration. Les loyers soumis à l’impôt étaient auparavant déclarés chaque trimestre, et les revenus imputés à partir du 1er janvier. La plupart des pages, y compris certaines de l’administration fiscale, indiquent encore ces échéances.
| Quoi | Revenus de 2025 | Revenus de 2026 |
|---|
| Un logement que vous ne louez pas | Au plus tard le 31 décembre 2026 | Du 1er avril au 31 décembre 2027 |
| Loyer, avec impôt à payer | Chaque trimestre, comme auparavant | Loyer à partir d’octobre, ou pour toute l’année regroupé : du 1 au 20 avril 2027 |
| Loyer, sans impôt à payer | Du 1 au 20 janvier 2026 | Du 1 au 20 janvier 2027 |
| Un remboursement | À partir du 1er février de l’année suivante, dans un délai de 4 ans |
| Une vente | Les trois mois suivant le mois de l’acheteur |
Vous payez par prélèvement automatique ? La période se termine plus tôt : le 23 décembre pour un logement que vous ne louez pas, le 15 avril pour un logement loué. Les revenus locatifs d’avril à septembre 2026 déclarés séparément conservent les échéances de juillet et d’octobre. À partir du 1er janvier 2027, chaque déclaration est déposée sur une nouvelle version du formulaire, qui vous demande le nombre de jours et votre quote-part. Notre calendrier fiscal de l’Espagne répertorie toutes les dates et les ajoute au calendrier de votre téléphone, avec un rappel.
Une année oubliée ? Déclarez le Modelo 210 en retard
De nombreux propriétaires découvrent l’existence du Modelo 210 des années après l’achat de leur bien. Déposez votre déclaration en retard de votre propre initiative, avant que l’administration fiscale ne vous contacte, et vous paierez une majoration, pas une amende :
- 1 % de l’impôt, plus 1 % par mois entier de retard pendant la première année ;
- 15 % après 12 mois, auxquels s’ajoutent des intérêts de retard à partir de ce moment ;
- un quart de moins si vous réglez la totalité au moment du dépôt.
Sur les 125,40 € du premier exemple, un an de retard coûte 18,81 € de plus. Si vous attendez que l’administration fiscale le découvre, l’amende commence à 50 % de l’impôt. Une déclaration tardive sans somme à payer entraîne des frais fixes de 100 € (200 € après réception d’un courrier). L’administration fiscale peut réclamer l’impôt d’une année pendant 4 ans après la date limite : régularisez les années encore ouvertes, en commençant par la plus ancienne. CasitaTax dépose également les déclarations des années précédentes.
Déclarer le Modelo 210 depuis l’étranger : les questions des propriétaires
Le Modelo 210 est-il disponible en anglais ?
Les pages consacrées au Modelo 210 de l’administration fiscale et leur assistance sont en anglais. La loi et les instructions détaillées, case par case, sont en espagnol : le guide de CasitaTax sur le formulaire en anglais explique chaque case.
Ai-je besoin d’un certificat numérique ?
Uniquement pour déclarer et payer en ligne : un certificat numérique espagnol ou Cl@ve. Sans cela, vous imprimez le formulaire rempli et payez dans une banque espagnole ou par virement depuis l’étranger, ou vous demandez à quelqu’un de le déclarer pour vous. Nous obtenons votre certificat numérique une fois que vous avez votre NIE.
Ai-je besoin d’un représentant fiscal en Espagne ?
En général, non. Si vous résidez dans l’UE, jamais ; ailleurs, uniquement si l’administration fiscale vous demande d’en désigner un, en raison de vos revenus ou de votre bien immobilier en Espagne, ou si vous résidez dans un pays qui n’échange pas d’informations fiscales avec l’Espagne. Ne pas en désigner un alors que vous y êtes obligé vous coûte 2 000 €. Toute autre personne peut faire la déclaration pour vous avec votre autorisation, enregistrée auprès de l’administration fiscale.
Vais-je être imposé deux fois ?
L’Espagne impose les revenus d’un logement situé en Espagne. La question de savoir si votre pays d’origine les impose également et accorde un crédit d’impôt au titre de l’impôt espagnol dépend de sa législation et de sa convention fiscale avec l’Espagne : de nombreux pays n’imposent pas du tout les revenus fictifs. Conservez vos justificatifs de Modelo 210 et renseignez-vous auprès de votre administration fiscale ou de votre conseiller dans votre pays.
Le faire vous-même ou avec CasitaTax ?
| Vous-même | CasitaTax |
|---|
| Prix | Gratuit | 122 € par an, 374 € avec un loyer, 299 € pour une vente |
| Copropriétaires | Chacun dépose sa propre déclaration | 2 inclus, 54 € par copropriétaire supplémentaire |
| Langue | Instructions en espagnol | 9 langues |
| Rappel | Notre calendrier fiscal | Chaque année |
CasitaTax est notre service sœur, au sein du même groupe qu’AnchorLess, conçu pour les propriétaires qui vivent à l’étranger. Il calcule les impôts de chaque propriétaire, vous envoie les montants à approuver avant tout dépôt, dépose les déclarations auprès de l’administration fiscale et vous envoie chaque déclaration déposée ainsi que le justificatif de paiement. L’impôt lui-même est payé à l’administration fiscale, en plus du prix du service, TVA comprise. Il s’agit d’un service privé, et non de l’administration fiscale. Un gestor local, un conseiller fiscal espagnol, peut également déposer la déclaration.










 S’INSTALLER EN EUROPE