Czym jest Modelo 210 i kto musi go składać?
Modelo 210 to zeznanie podatkowe w ramach hiszpańskiego podatku dochodowego od nierezydentów, czyli impuesto sobre la renta de no residentes (IRNR). Dotyczy osób, które nie są rezydentami podatkowymi Hiszpanii i osiągają tam dochody, nie prowadząc działalności gospodarczej: w przypadku większości czytelników chodzi o nieruchomość mieszkalną. W przeciwieństwie do rezydentów nie składa się jednego rocznego zeznania obejmującego wszystkie dochody: składa się osobny formularz Modelo 210 dla każdego właściciela, każdej nieruchomości i każdego rodzaju dochodu, a straty z jednego formularza nigdy nie pomniejszają dochodu wykazanego w innym.
| Twoja nieruchomość w Hiszpanii | Co podlega opodatkowaniu | Składane |
|---|
| Korzystasz z niej, użyczasz ją lub pozostawiasz pustą | Dochód hipotetyczny: 1,1% lub 2% wartości katastralnej | Raz w roku |
| Wynajmujesz ją | Czynsz pomniejszony o wydatki, jeśli mieszkasz w UE lub EOG | Raz w roku |
| Sprzedajesz ją | Zysk w wysokości 19% | Po sprzedaży |
- Posiadasz nieruchomość wspólnie z małżonkiem lub partnerem? Każde z was składa zeznanie za swoją część: dwóch właścicieli, dwa zeznania. Małżeństwo mieszkające za granicą może złożyć wspólne zeznanie wyłącznie w przypadku sprzedaży.
- Dwa domy? Zeznanie dla każdego.
- Wynajmowane przez część roku? Czynsz za dni, w których było wynajmowane, oraz dochód szacunkowy za pozostałe dni.
Przeprowadzasz się do Hiszpanii? Gdy uzyskasz status rezydenta podatkowego, Modelo 210 przestaje obowiązywać: nieruchomość wykazuje się w hiszpańskim zeznaniu podatkowym, Renta. Zobacz kiedy uzyskasz status rezydenta podatkowego w Hiszpanii.
Ile wynosi Modelo 210 za dom, którego nie wynajmujesz?
Hiszpania opodatkowuje dom, z którego nie uzyskujesz czynszu, tak, jakby przynosił dochód — na podstawie renta imputada, czyli dochodu hipotetycznego. W 2025 r.:
- 1,1% wartości katastralnej, jeśli wartości katastralne w Twojej gminie zostały zaktualizowane w 2012 r. lub później;
- 2%, jeśli ostatnia aktualizacja miała miejsce wcześniej;
- jeśli nie ma wartości katastralnej — 1,1% z 50% zapłaconej za nieruchomość kwoty.
Następnie pomnóż tę kwotę przez swój udział w nieruchomości i liczbę dni w roku, przez które była Twoją własnością. Podatek wynosi 19%, jeśli mieszkasz w UE lub EOG, a 24% w pozostałych przypadkach. Nie odlicza się żadnych kosztów. Wartość katastralna widnieje na potwierdzeniu IBI z urzędu gminy, dotyczącym lokalnego podatku od nieruchomości, i zazwyczaj jest znacznie niższa od ceny, jaką można uzyskać ze sprzedaży domu; w Catastro można sprawdzić, w którym roku po raz ostatni zaktualizowano wartości w danej gminie.
Trzy przykłady obliczeń za 2025 r.
Kwoty w euro to wartości katastralne.
| Właściciel | Dochód szacunkowy | Podatek |
|---|
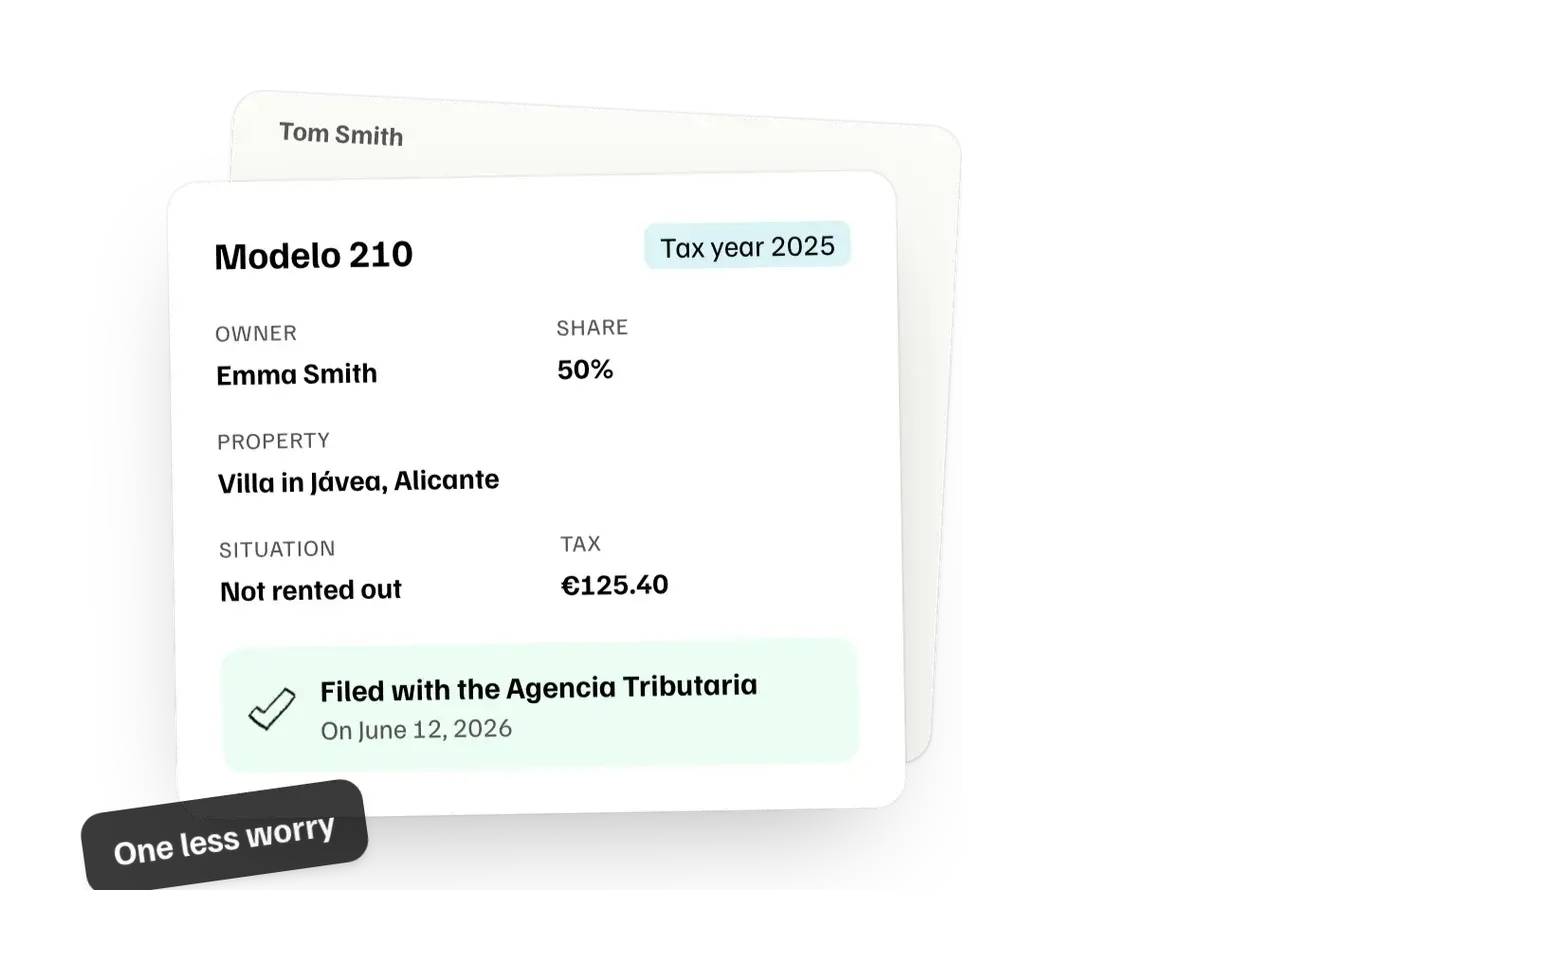
| Para mieszkająca w Niemczech, po połowie: mieszkanie w Torrevieja, €120,000, wartości zaktualizowane w 2019 (1.1%) | €660 na osobę | €125.40 na osobę |
| Emeryt mieszkający w Wielkiej Brytanii, jedyny właściciel: willa w pobliżu Marbelli, €150,000, wartości zaktualizowane w 2008 (2%) | €3,000 | 720 € |
| Para pary, gdyby kupiła nieruchomość 1 lipca 2025 r. (184 dni) | 332,71 € na osobę | 63,21 € na osobę |
Aby obliczyć własne wartości, skorzystaj bezpłatnie w przeglądarce z symulatora CasitaTax, który wykona obliczenia dla każdego właściciela.
2026 i 2027: co może się zmienić
Termin graniczny z 2012 r. jest przedłużany co roku. W przypadku 2026 r. wynika on z dekretu z mocą ustawy z października 2026 r., nad którym Kongres nie zdążył jeszcze głosować do 30 października; bez niego stawka 1,1% obejmowałaby tylko wartości zaktualizowane w ciągu poprzednich 10 lat. Ten sam dekret z mocą ustawy miałby od 2027 r. zastąpić obie stawki skalą od 1,1% do 3% wartości katastralnej. Zaktualizujemy ten poradnik, gdy Kongres zagłosuje, a urząd skarbowy wyjaśni, jak skala ma zastosowanie do nierezydentów.
Modelo 210 przy wynajmie domu w Hiszpanii
Dochód z wynajmu domu w Hiszpanii podlega opodatkowaniu w Hiszpanii, niezależnie od tego, gdzie mieszkasz. Od miejsca zamieszkania zależy sposób opodatkowania:
- W UE, Islandii, Norwegii lub Liechtensteinie: 19% od czynszu pomniejszonego o wydatki poniesione za dni, w których nieruchomość była wynajmowana: odsetki od kredytu na dom i koszty napraw (łącznie do wysokości czynszu), IBI oraz inne podatki i opłaty lokalne, usługi opłacane innym podmiotom (pośrednictwo, sprzątanie) oraz zużycie budynku — do 3% rocznie jego wartości, bez wartości gruntu.
- W każdym innym miejscu, w tym w Wielkiej Brytanii, USA i Szwajcarii: 24% od przychodu brutto z wynajmu, bez możliwości odliczenia jakichkolwiek wydatków.
Ulga, z której korzystają hiszpańscy rezydenci przy wynajmie długoterminowym, nigdy nie przysługuje nierezydentom. Przykład: wynajmujesz mieszkanie na 8 tygodni latem za €6,000, a wydatki za ten okres wynoszą €1,500. Mieszkając w Holandii, zapłacisz €855; mieszkając w Wielkiej Brytanii — €1,440. Za pozostałe 309 dni należny jest również podatek od dochodu szacunkowego: €212.32 w przypadku jedynego właściciela opisanego wyżej mieszkania w Torrevieja.
Od czerwca 2026 r. dochód z wynajmu zgłasza się raz w roku, od 1 do 20 kwietnia następnego roku: zobacz terminy. Wynajmujesz na 30 nocy lub krócej? Wynajem krótkoterminowy podlega odrębnym zasadom (numer rejestracyjny oraz VAT od grudnia 2026 r., jeśli Kongres potwierdzi październikowy dekret): śledzi je nasz kalendarz podatkowy w Hiszpanii.
Sprzedaż domu w Hiszpanii jako nierezydent
Podczas sprzedaży kupujący zatrzymuje 3% ceny i wpłaca tę kwotę do urzędu skarbowego w ciągu miesiąca, składając formularz Modelo 211, jako zaliczkę na podatek. Następnie składasz formularz Modelo 210, aby rozliczyć zysk, opodatkowany stawką 19% niezależnie od miejsca zamieszkania, i odliczasz 3%: jeśli kwota ta przewyższa należny podatek, urząd skarbowy zwróci różnicę na konto w Hiszpanii lub za granicą.
- Zysk to cena sprzedaży pomniejszona o koszty sprzedaży, cenę zakupu, wydatki na ulepszenia oraz koszty i podatki związane z zakupem (bez odsetek od kredytu hipotecznego). Nie uwzględnia się już korekty o inflację.
- Termin: trzy miesiące po miesiącu, w którym kupujący dokonał zakupu. Sprzedaż 15 marca? Formularz składasz między 16 kwietnia a 15 lipca.
- Strata? Mimo to złóż zeznanie — to jedyny sposób na odzyskanie 3%.
- Zakup między 12 maja a 31 grudnia 2012 r.? Połowa zysku jest zwolniona z podatku.
- Urząd gminy pobiera własny podatek od wzrostu wartości gruntu, plusvalía municipal, niezależnie od formularza Modelo 210.
Sprzedajesz odziedziczony dom? Zysk oblicza się na podstawie wartości zadeklarowanej do podatku od spadków w Hiszpanii. A jeśli jesteś po drugiej stronie transakcji, nasz przewodnik po zakupie domu w Hiszpanii wyjaśnia 3% wpłacane przez kupującego.
Jak samodzielnie złożyć Modelo 210 w 6 krokach
Złożenie deklaracji jest bezpłatne na stronie urzędu skarbowego. Od dokumentów po potwierdzenie:
1
Uzyskaj hiszpański numer podatkowy
Złożenie deklaracji online wymaga numeru NIE, czyli numeru dla cudzoziemców, który najprawdopodobniej uzyskano przy zakupie nieruchomości. W formularzu do wydruku właściciel, który go nie ma, może zamiast niego poprosić o kod dla nierezydenta i zachować go na kolejne lata.
NIE z naszą pomocą: od 199 €
Uzyskaj mój NIE2
Znajdź wartość katastralną
Znajduje się ona na rachunku IBI, dla całego mieszkania, oraz w internetowym serwisie Catastro, gdzie podano też rok ostatniej aktualizacji wartości w Twojej miejscowości.
rachunek IBICatastro
3
Oblicz podatek
Wartość katastralna × 1.1% lub 2% × Twój udział × liczba dni posiadania nieruchomości, według stawki obowiązującej w kraju, w którym mieszkasz. Wynajmujesz nieruchomość? Uwzględnij czynsz, a w UE lub EOG także wydatki poniesione w tych dniach.
Wypróbuj bezpłatny kalkulator4
Wypełnij formularz
Na stronie formularza Modelo 210 na stronie urzędu skarbowego. Za pomocą certyfikatu cyfrowego lub Cl@ve możesz złożyć deklarację i zapłacić online. Bez nich wypełniasz ten sam formularz online i drukujesz go — nie ma pustego pliku PDF do ręcznego wypełnienia.
Strony pomocy w języku angielskim
Uzyskaj mój cyfrowy certyfikat5
Zapłać podatek
Online: poleceniem zapłaty z rachunku w obszarze SEPA, obejmującym także Wielką Brytanię i Szwajcarię (nie dotyczy sprzedaży), lub kartą. W wersji papierowej: w hiszpańskim banku albo przelewem w euro z banku za granicą, podając kod płatności z formularza, ważny przez 30 dni.
Polecenie zapłaty: do 23 grudniaPrzelew: deklaracja jest uznawana za złożoną po zaksięgowaniu środków
6
Zachowaj potwierdzenia
Zachowaj zeznanie i potwierdzenie płatności dla każdego właściciela i za każdy rok: urząd skarbowy ma 4 lata od każdego terminu na ich sprawdzenie.
4 lata
Pole po polu angielski przewodnik CasitaTax po formularzu wyjaśnia, co należy wpisać w każdym miejscu. Niezależnie od sposobu złożenia zeznania, jest to to samo zeznanie i ten sam podatek: opłata na rzecz CasitaTax dotyczy usługi przygotowania i złożenia go w Twoim imieniu.
Terminy Modelo 210: co zmieniło się w czerwcu 2026 r.
Rozporządzenie z czerwca 2026 r. (Orden HAC/623/2026) zmieniło terminy. Dochód z najmu, od którego trzeba zapłacić podatek, należało wcześniej deklarować co kwartał, a dochód szacunkowy — od 1 stycznia. Większość stron, a także niektóre strony samego urzędu skarbowego, nadal podają te informacje.
| Co | Dochód za 2025 r. | Dochód za 2026 r. |
|---|
| Niewynajmowane mieszkanie | Do 31 grudnia 2026 r. | Od 1 kwietnia do 31 grudnia 2027 r. |
| Czynsz, od którego należy zapłacić podatek | Co kwartał, jak dotychczas | Czynsz od października lub za cały rok łącznie: od 1 do 20 kwietnia 2027 r. |
| Czynsz, od którego nie trzeba płacić podatku | Od 1 do 20 stycznia 2026 r. | Od 1 do 20 stycznia 2027 r. |
| Zwrot podatku | Od 1 lutego następnego roku, w ciągu 4 lat |
| Sprzedaż | Trzy miesiące po miesiącu, w którym kupujący dokonał zakupu |
Płacisz poleceniem zapłaty? Termin upływa wcześniej: 23 grudnia w przypadku nieruchomości, której nie wynajmujesz, i 15 kwietnia w przypadku wynajmu. Czynsz za okres od kwietnia do września 2026 r., zadeklarowany osobno, nadal podlega terminom lipcowym i październikowym. Od 1 stycznia 2027 r. każde zeznanie będzie składane na nowej wersji formularza, który wymaga podania liczby dni i Twojego udziału. Nasz kalendarz podatkowy w Hiszpanii zawiera wszystkie terminy i dodaje je do kalendarza w telefonie wraz z przypomnieniem.
Pominięty rok? Spóźnione złożenie Modelo 210
Wielu właścicieli dowiaduje się o Modelo 210 dopiero po kilku latach od zakupu. Złóż deklarację z opóźnieniem z własnej inicjatywy, zanim skontaktuje się z Tobą urząd skarbowy, a zapłacisz dopłatę, nie karę:
- 1% podatku plus 1% za każdy pełny miesiąc opóźnienia w pierwszym roku;
- 15% po 12 miesiącach, a od tego momentu także odsetki za zwłokę;
- o jedną czwartą mniej, jeśli przy składaniu deklaracji zapłacisz całą kwotę.
W przypadku kwoty 125,40 € z pierwszego przykładu roczne opóźnienie oznacza dodatkowy koszt 18,81 €. Jeśli poczekasz, aż urząd skarbowy wykryje zaległość, kara wyniesie co najmniej 50% podatku. Spóźnione złożenie deklaracji, z której nie wynika kwota do zapłaty, kosztuje stałą kwotę 100 € (200 € po otrzymaniu pisma). Urząd skarbowy może dochodzić rozliczenia za dany rok przez 4 lata od upływu terminu: złóż zaległe deklaracje za lata, których termin jeszcze nie minął, zaczynając od najstarszego. CasitaTax składa również deklaracje za poprzednie lata.
Składanie Modelo 210 z zagranicy: o co pytają właściciele
Czy Modelo 210 jest dostępny po angielsku?
Strony urzędu skarbowego poświęcone Modelo 210 i zawarte na nich wskazówki są dostępne po angielsku. Przepisy i szczegółowe instrukcje dotyczące poszczególnych pól są po hiszpańsku: przewodnik CasitaTax po formularzu w języku angielskim objaśnia każde pole.
Czy potrzebuję certyfikatu cyfrowego?
Tylko do składania deklaracji i płatności online: potrzebny jest hiszpański certyfikat cyfrowy lub Cl@ve. Bez niego należy wydrukować wypełniony formularz i zapłacić w hiszpańskim banku lub przelewem z zagranicy albo zlecić złożenie deklaracji innej osobie. Uzyskamy dla Ciebie certyfikat cyfrowy, gdy będziesz mieć NIE.
Czy potrzebuję przedstawiciela podatkowego w Hiszpanii?
Zazwyczaj nie. Jeśli mieszkasz w UE, nigdy; poza UE tylko wtedy, gdy urząd skarbowy zażąda wyznaczenia przedstawiciela ze względu na Twoje dochody lub nieruchomość w Hiszpanii albo jeśli mieszkasz w kraju, który nie wymienia z Hiszpanią informacji podatkowych. Niewyznaczenie przedstawiciela, gdy jest to wymagane, wiąże się z karą w wysokości €2,000. Każda inna osoba może złożyć deklarację w Twoim imieniu, jeśli ją do tego upoważnisz, a upoważnienie zostanie zarejestrowane w urzędzie skarbowym.
Czy będę opodatkowany dwukrotnie?
Hiszpania opodatkowuje dochody z nieruchomości położonej w Hiszpanii. To, czy Twój kraj również je opodatkuje i zaliczy podatek zapłacony w Hiszpanii, zależy od jego przepisów i umowy podatkowej z Hiszpanią: wiele krajów w ogóle nie opodatkowuje dochodu fikcyjnego. Zachowaj potwierdzenia złożenia Modelo 210 i skonsultuj się z urzędem skarbowym lub doradcą podatkowym w swoim kraju.
Złożyć zeznanie samodzielnie czy z CasitaTax?
| Samodzielnie | CasitaTax |
|---|
| Cena | Bezpłatnie | €122 rocznie, €374 z wynajmem, €299 przy sprzedaży |
| Współwłaściciele | Każdy składa własne zeznanie | W cenie 2 osoby, €54 za każdego kolejnego właściciela |
| Język | Instrukcje w języku hiszpańskim | 9 języków |
| Przypomnienie | Nasz kalendarz podatkowy | Co roku |
CasitaTax to nasza siostrzana usługa, należąca do tej samej grupy co AnchorLess i przeznaczona dla właścicieli mieszkających za granicą. Oblicza podatek dla każdego właściciela, przesyła Ci kwoty do zatwierdzenia przed złożeniem zeznania, składa zeznania w urzędzie skarbowym, a następnie przesyła Ci każde złożone zeznanie i potwierdzenie płatności. Sam podatek jest płacony urzędowi skarbowemu osobno, poza ceną usługi, która obejmuje VAT. Jest to usługa prywatna, a nie urząd skarbowy. Zeznanie może również złożyć lokalny gestor, hiszpański agent podatkowy.










 PRZEPROWADZKA W EUROPIE