AnchorLess › Koupě nemovitosti ve Španělsku › Hypoteční kalkulačka
Španělská hypoteční kalkulačka pro nerezidenty


„Kvalitní služba za velmi konkurenceschopnou cenu“
„Další předností je, že AnchorLess je k dispozici ve více jazycích.“
„Podle mého názoru bych doporučil využít služeb společnosti, jako je anchorless.io.“
„Nechte administrativu na AnchorLess, abyste si mohli užívat svůj nový život v Portugalsku.“
„Kvalitní služba za velmi konkurenceschopnou cenu“
„Další výhodou je, že AnchorLess je k dispozici ve více jazycích.“
„Podle mého názoru bych doporučil využít služeb společnosti, jako je anchorless.io.“
„Nechte administrativu na AnchorLess, ať si můžete užívat svůj nový život v Portugalsku.“
STRUČNĚ
- Banky obvykle půjčují nerezidentům až 70% z kupní ceny nebo odhadní hodnoty, podle toho, která je nižší (praxe).
- Průměrná sazba ve Španělsku u nových hypoték činila v srpnu 2026 3.16% fixně (INE); Euribor dosáhl v září 3.247%.
- Banky ze zákona hradí notářské poplatky, zápis do registru a kolkovné související s hypotékou; vy hradíte ocenění nemovitosti a daň z jejího nabytí.
- Závaznou nabídku obdržíte 10 dní před podpisem a také bezplatnou konzultaci u notáře dle vlastního výběru.
Kolik si může nerezident půjčit ve Španělsku?
Neexistuje žádný zákonný limit pro částku, kterou vám banka může půjčit. V praxi banky obvykle půjčují nerezidentům 60 % až 70 % z kupní ceny nebo odhadní hodnoty, podle toho, která je nižší, a rezidentům až 80 %: počítejte s akontací alespoň 30 % a dalšími náklady navíc. Banka vás musí posuzovat podle vašich příjmů, úspor a dluhů, nikoli především podle hodnoty nemovitosti, a případné zamítnutí vám musí vysvětlit (Ley 5/2019, čl. 11).
- Co banky obvykle požadují od nerezidentů praxe: cestovní pas a NIE, poslední výplatní pásky nebo účetní závěrky, poslední daňové přiznání, bankovní výpisy, úvěrovou zprávu z vaší země, rezervační smlouvu nebo smlouvu arras.
- Odhad hodnoty: odhadce schválený příslušným orgánem a nezávislý na bance; můžete využít vlastního odhadce, pokud je odhad mladší než šest měsíců, a banka vám za jeho kontrolu nemůže účtovat poplatek (Orden ECO/805/2003, RDL 24/2021 art. 20).
- Věk: banky obvykle chtějí, aby byl úvěr splacen přibližně do 75 let praxe.
Úrokové sazby hypoték ve Španělsku v roce 2026
3,08 %
všechny nové úvěry na bydlení
3.16%
pevný
2.95%
proměnná na začátku
26 let
průměrná doba
Průměrná úroková sazba u nových hypoték na bydlení ve Španělsku činila v srpnu 2026 3.08%: 3.16% u hypoték s pevnou sazbou a 2.95% na začátku úvěru s variabilní sazbou; průměrná doba splatnosti byla 26 years; 64.1% z nich mělo pevnou sazbu (INE, předběžné údaje). RPSN Banco de España u nových úvěrů na bydlení činila 3.10%. Banky obvykle účtují nerezidentům vyšší sazby praxe.
Euribor dnes
12měsíční Euribor, index většiny úvěrů s proměnlivou úrokovou sazbou, činil v září 2026 3.247%, oproti 2.22% v únoru (Banco de España, BOE).
| Měsíc | Euribor | Měsíc | Euribor |
|---|---|---|---|
| říjen 2025 | 2,187 % | duben 2026 | 2,747 % |
| listopad 2025 | 2,217 % | květen 2026 | 2,804 % |
| prosinec 2025 | 2,267 % | červen 2026 | 2,798 % |
| leden 2026 | 2,245 % | červenec 2026 | 2,855 % |
| únor 2026 | 2,221 % | srpen 2026 | 2,954 % |
| březen 2026 | 2,565 % | září 2026 | 3,247 % |
Říjnová částka je zveřejněna v prvních dnech listopadu.
Pevná, variabilní, nebo kombinovaná?
Pevné
Stejná platba po celou dobu.
Proměnná
Euribor plus marže banky, s pravidelnou revizí (obvykle každý rok); minimální hranice sazby není povolena a sazba nemůže klesnout pod nulu (Ley 5/2019 art. 21).
Smíšené
Několik let pevná, poté proměnlivá.
Přechod z variabilních na fixní náklady stojí v prvních třech letech nejvýše 0.05 %, poté nic (Ley 5/2019 art. 23).
Zdroje: INE, Estadística de Hipotecas, srpen 2026 (předběžné údaje, zveřejněné 26. října 2026); Banco de España, Boletín Estadístico, tabulka 19.6; Euribor: Banco de España, v BOE ze dne 2. října 2026. Ověřeno 27. října 2026.
Náklady na hypotéku ve Španělsku: kdo co platí
| Náklad | Kdo hradí | Zdroj |
|---|---|---|
| Notářské poplatky za hypoteční smlouvu | banka | Ley 5/2019 art. 14.1.e |
| Zápis hypotéky do registru | banka | totéž |
| Poplatky agentuře (gestoría) | banka | totéž |
| Daň z právních úkonů (AJD) z hypotéky | banka | TRLITPAJD art. 29 (RDL 17/2018) |
| Ocenění nemovitosti | vy (obvykle €250–600, praxe) | art. 14.1.e |
| Poplatek za sjednání, pokud je dohodnut | vy, jednorázově (u nerezidentů často přibližně 0.5%, praxe) | art. 14.4 |
| Daň z koupě, notářské poplatky za kupní smlouvu a zápis do registru | vy | průvodce koupí |
Daň z koupě podle regionů
| Region | Dům z druhé ruky | Nový dům |
|---|---|---|
| Andalusie | 7% | DPH 10% + kolkovné 1.2% |
| Valencijské společenství | 9% 11% při ceně nad €1 milion | DPH 10% + kolkovné 1.4% |
| Katalánsko | 10–13% podle cenového pásma | DPH 10% + kolkovné 1.5% |
| Madrid | 6% | DPH 10% + kolkovné 0.4–0.75% |
| Balearské ostrovy | 8–13% podle cenového pásma | DPH 10% + kolkovné 1.5% 2% od €1 milionu |
| Kanárské ostrovy | 6.5% | IGIC 7% + kolkovné 1% |
| Murcie | 7.75% | DPH 10% + kolkovné 1.5% |
Všechny náklady na koupi krok za krokem: náš průvodce koupí domu ve Španělsku.
Zdroje: Ley 5/2019 art. 14 (BOE-A-2019-3814); TRLITPAJD art. 29, ve znění RDL 17/2018; daňové předpisy jednotlivých regionů uvedené v průvodci nákupem (ověřeno 27. října 2026).
Jak získat hypotéku ve Španělsku ze zahraničí krok za krokem
1
Získejte své NIE. Uvádí se v obou listinách.

Od 199 €, ze zahraničí
2
Otevřete si bankovní účet ve Španělsku. Žádný zákon neukládá povinnost si půjčit, ale věřitel může pro poskytnutí úvěru požadovat účet (Ley 5/2019 art. 17) a účet budete potřebovat také pro složení zálohy, návštěvu notáře a placení účtů.
€659
3
Získejte předběžné schválení od dvou nebo tří bank nebo od hypotečního poradce a předložte doklady o příjmech.
4
Ocenění nemovitosti od schváleného odhadce (nebo vaše vlastní, pokud není starší než šest měsíců).
5
Závazná nabídka (FEIN), informační list s upozorněními (FiAE) a návrh smlouvy, nejméně 10 dní před podpisem (čl. 14).
6
Bezplatná notářská schůzka, osobně nebo prostřednictvím zástupce, nejpozději den předem (čl. 15).
7
Podepište kupní smlouvu i hypoteční smlouvu před notářem, osobně nebo prostřednictvím plné moci.
8
Banka zapíše hypotéku a uhradí náklady s ní spojené.
Předčasné splacení, pojištění a další produkty
- Poplatky za předčasné splacení (čl. 23, znovu platí od 1. ledna 2025): u proměnlivé sazby nejvýše 0.25% v prvních 3 letech nebo 0.15% v prvních 5 letech (jednu možnost stanoví smlouva), poté žádné; u pevné sazby nejvýše 2% po dobu 10 let, poté 1.5%; a nikdy nesmí přesáhnout skutečnou ztrátu banky.
- Vázané produkty jsou zakázány, se dvěma výjimkami (čl. 17): pojištění, u kterého banka musí bez poplatku přijmout rovnocennou pojistku od jakékoli pojišťovny; a účet k úvěru.
- Opožděné splátky: úroková sazba úvěru plus 3 body; celý úvěr lze zesplatnit až poté, co zůstane neuhrazeno 3% jeho výše (nebo 12 splátek) v první polovině doby splatnosti, případně 7% (nebo 15 splátek) v druhé polovině (čl. 24–25).
Zdroj: Ley 5/2019 reguladora de los contratos de crédito inmobiliario, čl. 17, 23, 24 a 25, účinný k 27. říjnu 2026.
Vyděláváte v librách nebo dolarech?
U eurové půjčky splácené v librách, dolarech nebo korunách nesete kurzové riziko vy: kalkulačka ukazuje, jaký podíl vašeho příjmu splátka představuje, pokud vaše měna oslabí o 20 %. Půjčku v cizí měně lze převést na měnu, ve které vyděláváte, a banka vás musí upozornit, pokud se splátky změní o více než 20 % (Ley 5/2019 art. 20).
Dostáváte výplatu v jiné měně? Zadejte do kalkulačky svůj čistý příjem a vedle něj vyberte měnu. Přidat příjem ↑
Tři příklady
| Nemovitost | Úvěr | Úroková sazba | Měsíční splátka | Hotovost při podpisu |
|---|---|---|---|---|
| Byt z druhé ruky za 250 000 €, oblast Valencie Vyzkoušet ↑ | 175 000 € (70 %), 25 let | pevná sazba 3,16 % | 845 € | 98 572 € |
| Dům z druhé ruky za 400 000 €, Andalusie Zkusit ↑ | 280 000 € (70 %), 25 let | Euribor 3,247 % + 1,00 | 1 516 € (1 836 €, pokud Euribor +2) | 149 210 € |
| Nový dom za 600 000 €, Baleárské ostrovy Vyzkoušejte ↑ | 360 000 € (60 %), 20 let | 3,0 % po dobu 10 let, poté Euribor + 1,00 | 1 997 €, poté 2 118 € | 310 394 € |
Daň z nemovitosti zatížené hypotékou, když žijete v zahraničí
Španělsko od roku 2013 neposkytuje daňové úlevy na pořízení hlavního bydliště. Jako nerezident si můžete úroky z hypotéky odečíst pouze od příjmů z pronájmu ve Španělsku, a to jen pokud žijete v EU nebo EHP; z nemovitosti, kterou nepronajímáte, se platí daň nerezidentů z imputovaného příjmu, bez možnosti odpočtu.
Daň z nemovitosti ve Španělsku, když žijete v zahraničí, v našem průvodci nákupem.
Zdroje: LIRPF, přechodné ustanovení 18 (Ley 16/2012); TRLIRNR art. 24.
Více o koupi nemovitosti ve Španělsku

Koupě domu ve Španělsku jako cizinec
NIE, které potřebujete k podpisu kupní smlouvy, daň z koupě podle regionů, skutečné náklady a 7 kroků.
Průvodce

Daň z dědictví ve Španělsku pro nerezidenty
Kolik každý dědic zaplatí v jednotlivých regionech, šestiměsíční lhůta, NIE a postup při vyřizování ze zahraničí.
Průvodce

Jak získat NIE ve Španělsku
Číslo, které se uvádí v kupní smlouvě a hypoteční smlouvě, a jak ho získat ze zahraničí.
Průvodce
Často kladené otázky
Hypotéky ve Španělsku: často kladené otázky. Potřebujete ještě poradit? Napište nám a tým AnchorLess vám odpoví.
Mohou nerezidenti získat hypotéku ve Španělsku?
Ano: španělské banky poskytují úvěry nerezidentům, obvykle až do výše 60–70 % ceny nebo odhadní hodnoty, podle toho, která je nižší (běžná praxe), při stejných právních zárukách jako rezidentům.
Kolik potřebuji vlastních prostředků na hypotéku ve Španělsku?
Obvykle alespoň 30 % jako nerezident, k tomu daň z nabytí (6 % až 13 % při koupi nemovitosti z druhé ruky, podle regionu) a notářské a registrační poplatky za kupní smlouvu: často přibližně 40 % ceny v hotovosti.
Jaké jsou úrokové sazby hypoték ve Španělsku v roce 2026?
Průměrná počáteční sazba v srpnu 2026 činila 3.16% u fixní a 2.95% u variabilní sazby (INE); Euribor v září činil 3.247%. Nerezidenti obvykle platí více.
Kdo hradí náklady na hypotéku ve Španělsku?
Banka hradí notářské poplatky za hypoteční smlouvu, zápis do katastru, poplatky agentuře a kolkovné; vy platíte odhad nemovitosti a případně sjednaný poplatek za zřízení úvěru.
Potřebuji k získání hypotéky ve Španělsku NIE?
Ano: notář to uvede v kupní smlouvě a hypoteční smlouvě a banky to požadují jako součást dokumentace.
Potřebuji španělský bankovní účet?
Zákon jeho zřízení nevyžaduje, ale věřitel může požadovat účet pro poskytnutí úvěru a potřebujete ho také k úhradě zálohy a účtů.
Jak dlouho může trvat hypotéka ve Španělsku?
Ve Španělsku byl průměr v roce 2026 26 let (INE); nerezidenti obvykle získají úvěr až na 20 let, některé banky na 25 až 30 let, se splatností přibližně do 75 let (praxe).
Mohu předčasně splatit španělskou hypotéku?
Ano, kdykoli, s poplatkem omezeným zákonem: nejvýše 0,25 % (variabilní, první 3 roky) nebo 2 % (fixní, prvních 10 let).
Mohu ve Španělsku získat hypotéku, když mám příjem v librách nebo dolarech?
Ano; riziko spojené s vývojem směnného kurzu u úvěru v eurech nesete vy a banka vás musí upozornit, pokud se splátky změní o více než 20 %.
Je výsledek kalkulačky nabídkou?
Ne: jde o odhad založený na dnešních průměrných sazbách. Banka stanoví vaši sazbu a limit po posouzení vašich příjmů.
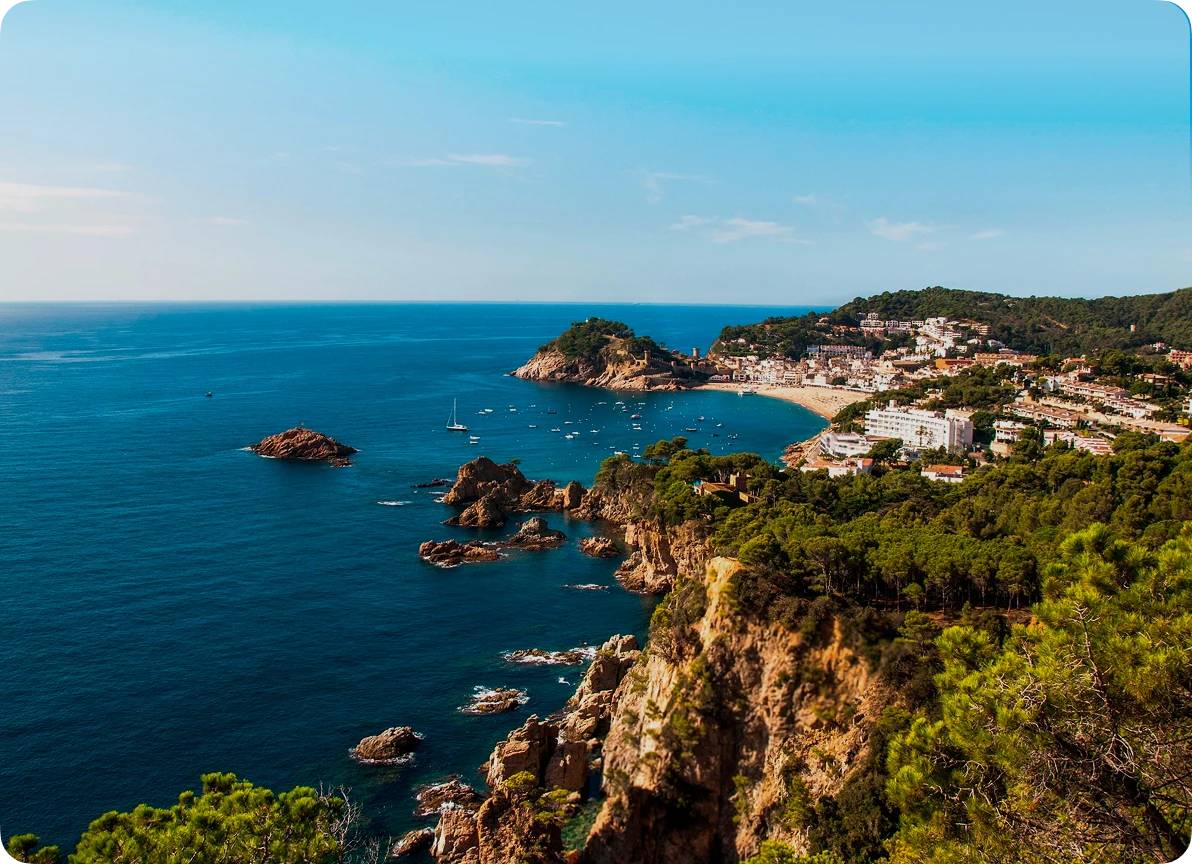
Kupujete ve Španělsku? Začněte s NIE.
Uvádí se v listinách a banka jej požaduje spolu s vaší dokumentací.
