Como passar recibo verde: guia passo a passo da fatura
Em resumo
Emita os seus recibos verdes no Portal das Finanças ou na aplicação ATGO: uma fatura-recibo quando recebe o pagamento, ou uma fatura e, posteriormente, um recibo quando recebe o pagamento mais tarde. Em 2026, pode beneficiar de isenção de IVA até €15,000 de volume de negócios, e as empresas retêm 23% de IRS para as profissões listadas ou 11.5% para outros serviços, a menos que opte por não o fazer abaixo de €15,000. Para um único trabalho sem atividade aberta, utilize um ato isolado, que inclui sempre IVA.
Resuma o artigo com a IA à sua escolha:
Enquanto trabalhador independente (trabalhador independente) em Portugal, fatura aos seus clientes com recibos verdes, as faturas e os recibos gratuitos do Portal das Finanças. Cada pagamento que recebe pelo seu trabalho exige a emissão de um recibo, e as regras relativas ao IVA e à retenção na fonte de IRS determinam quanto lhe fica efetivamente.
Este guia acompanha-o em cada ecrã do portal, com os valores aplicáveis em 2026: a isenção de IVA até €15,000, as taxas de retenção na fonte de 23% e 11.5% e as novas regras para trabalhos pontuais (ato isolado).
Índice10
- De que documento precisa?
- Antes de começar
- Como emitir uma fatura ou fatura-recibo, passo a passo
- Como emitir um recibo para uma fatura que já enviou
- Corrigir um erro ou reutilizar uma fatura
- Poupe tempo com perfis de clientes e serviços
- Ato isolado: um trabalho pontual
- As suas outras obrigações enquanto trabalhador independente
- Onde obter ajuda
- Perguntas frequentes sobre faturas de recibos verdes
Mudar-se para PortugalGratuito
Fale connosco sobre a sua mudança
- Diga-nos primeiro quais são os seus planos
- Aconselhamento adaptado à sua mudança
- Marque uma hora que lhe seja conveniente
4,8/51500+ avaliações
De que documento precisa?
| Documento | Quando o emitir |
|---|---|
| Fatura-recibo (fatura-recibo) | Recebe o pagamento quando emite a fatura ou emite uma fatura relativa a um pagamento que acabou de receber. É a opção mais simples. |
| Fatura | Emite a fatura agora e recebe o pagamento mais tarde. Emita-a até ao 5.º dia útil após a conclusão do trabalho. |
| Recibo | O cliente paga uma fatura que já emitiu. |
| Nota de crédito | Precisa de corrigir o valor ou o IVA de uma fatura, ou de reembolsar parte do montante. |
| Ato isolado | Um trabalho pontual, quando não tem atividade aberta. Apenas um por ano. |
Os valores de 2026 que deve conhecer
| Regra | 2026 |
|---|---|
| Isenção de IVA (artigo 53.º) | Volume de negócios igual ou inferior a €15,000 no ano passado |
| Perda imediata da isenção | Na fatura que faz ultrapassar €18,750 durante o ano |
| Taxa normal de IVA (continente) | 23% |
| Retenção na fonte de IRS, profissões previstas na lista | 23% |
| Retenção na fonte de IRS, outros serviços | 11.5% |
| Dispensa de retenção na fonte | Rendimentos inferiores a €15,000 por ano |
| Coima por falta de emissão ou emissão tardia de fatura | €150 a €3,750 |
O que mudou desde 2024
A retenção na fonte para as profissões abrangidas baixou de 25% para 23% em 1 de janeiro de 2025. O limite de isenção de IVA aumentou de €14,500 para €15,000. Desde julho de 2025, um trabalho pontual já não exige qualquer registo de atividade, e não há retenção de IRS quando o montante a reter for inferior a €25.
Antes de começar
- Uma atividade aberta: declare o início da sua atividade (início de atividade) com o código da sua profissão, online ou numa repartição das Finanças. O nosso guia para freelancers explica como.
- Um NIF e acesso ao Portal das Finanças: inicie sessão com a sua Chave Móvel Digital, o seu Cartão de Cidadão (com um leitor de cartões) ou o seu NIF e palavra-passe. Se ainda não tiver palavra-passe, peça-a em Registar-se: chega por correio à sua morada fiscal em cerca de 5 dias úteis. Ainda não tem NIF? Obtenha o seu NIF online com a AnchorLess.
- Os dados do seu cliente: o número de contribuinte (NIF ou número de identificação fiscal estrangeiro) e o nome, se for uma empresa.
Também pode emitir recibos verdes no telemóvel com a aplicação ATGO gratuita da Autoridade Tributária.
Como emitir uma fatura ou fatura-recibo, passo a passo
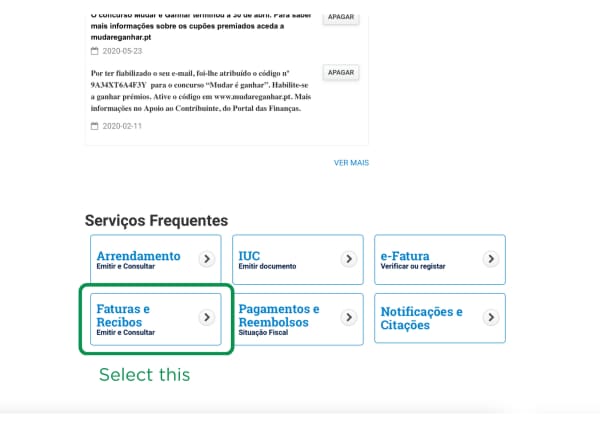
1. Abrir Faturas e Recibos
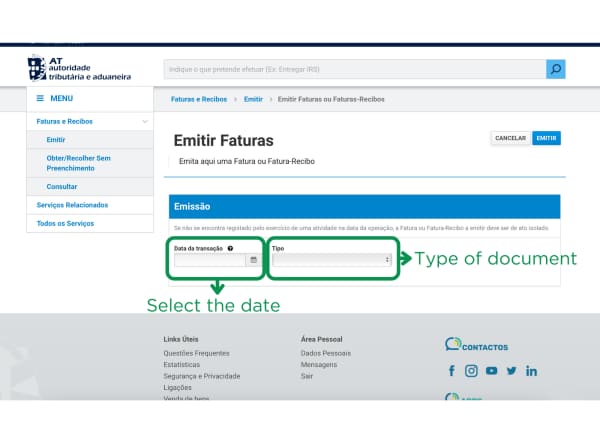
Inicie sessão no Portal das Finanças e escreva «Faturas e Recibos» na barra de pesquisa, ou selecione esta opção em Serviços Frequentes. Também pode aceder diretamente a Faturas e Recibos > Emitir.
2. Escolha a data e o tipo de documento
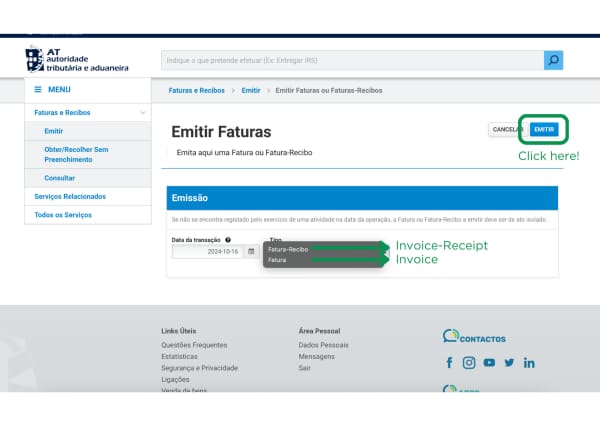
Em Emitir, escolha Fatura ou Fatura-Recibo. Depois, preencha:
- Data da transação: o dia em que realizou o trabalho (ou recebeu um adiantamento). Não pode ser uma data futura.
- Tipo: Fatura-Recibo se já tiver recebido o pagamento, Fatura se ainda não tiver. Uma fatura também pede uma data de vencimento (data de vencimento).
- Atividade exercida: o código de atividade que registou. Se o seu não aparecer, adicione-o em Entregar > Declarações > Atividade.
3. Introduza o seu cliente (adquirente)
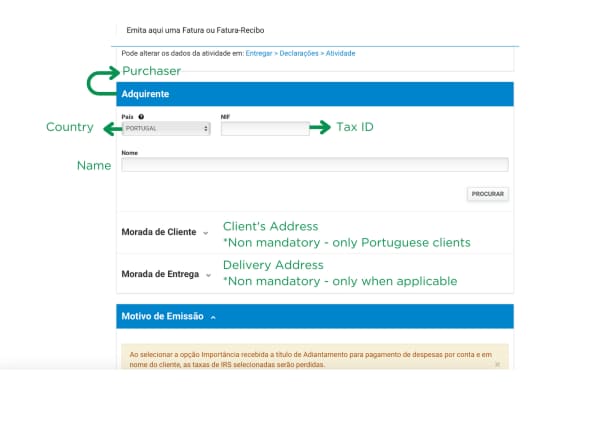
- Uma empresa portuguesa: introduza o respetivo NIF e o nome e a morada são preenchidos automaticamente.
- Uma pessoa singular: pode deixar o campo do cliente em branco. Adicione o NIF se lhe for solicitado: é necessário para deduzir a sua fatura no IRS dessa pessoa.
- Um cliente estrangeiro: selecione o país e, em seguida, introduza o número de identificação fiscal no campo NIF e o nome.
4. Escolha o motivo do documento (Motivo de Emissão)
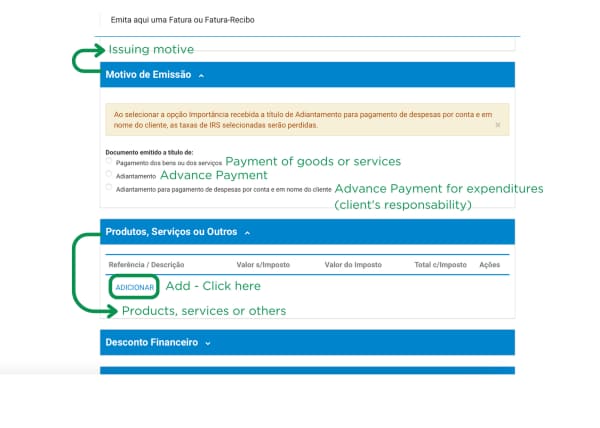
Este campo é obrigatório. Na maioria dos casos, escolha Pagamento dos bens ou dos serviços (pagamento pelo seu trabalho). Escolha Adiantamento para um adiantamento ou a última opção para o dinheiro que um cliente lhe dá para pagar despesas em nome dele. Com essa última opção, não é retido IRS.
5. Descreva o seu serviço e defina o IVA
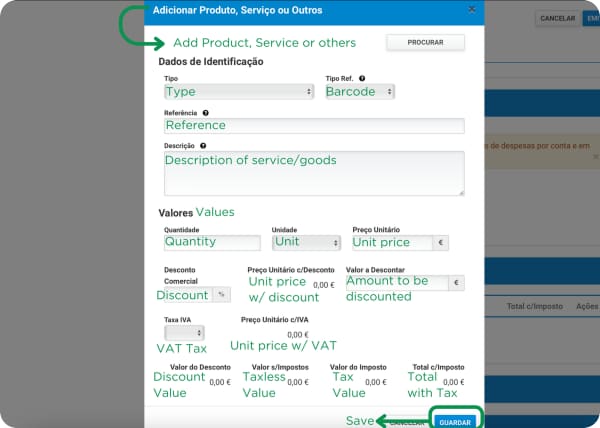
Em Produtos, Serviços ou Outros, clique em Adicionar. Escolha o tipo (normalmente Serviço), escreva uma descrição clara e, em seguida, indique a quantidade, a unidade e o preço unitário antes do IVA.
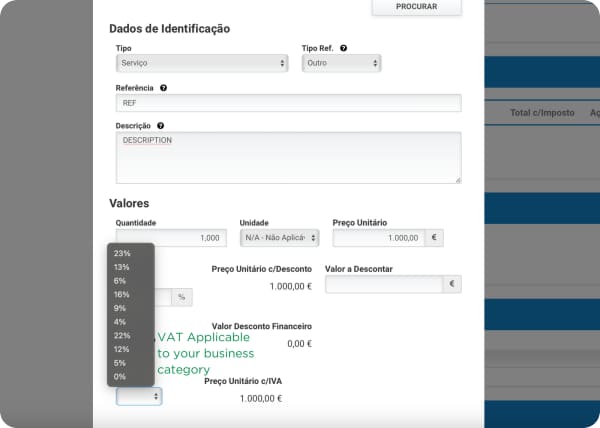
Depois, escolha a taxa de IVA:
- 23% para a maioria dos serviços no continente (a Madeira e os Açores têm taxas mais baixas).
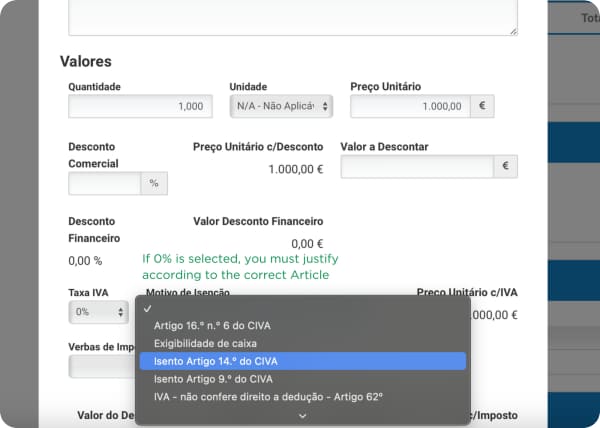
- 0% com o motivo de isenção «Artigo 53.º» se estiver isento de IVA enquanto pequena empresa. A fatura indica então «IVA - regime de isenção».
- 0% com «Artigo 9.º» para profissões isentas independentemente dos rendimentos, como médicos, enfermeiros, psicólogos ou explicadores.
6. Retenção de IRS na fonte (retenção na fonte)
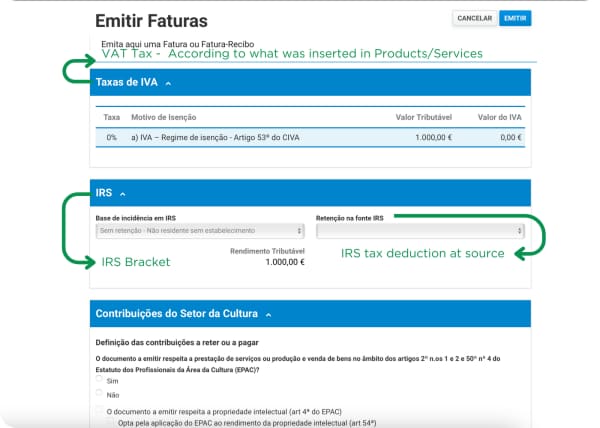
Quando o seu cliente é uma empresa, ou qualquer cliente que tenha contabilidade organizada, retém uma parte do seu pagamento e entrega-a à autoridade tributária em seu nome. O campo do IRS aparece assim que introduzir o NIF desse cliente numa fatura-recibo (ou mais tarde, no recibo):
- 23% para as profissões indicadas no artigo 151.º do Código do IRS: consultores, programadores informáticos, designers, tradutores, arquitetos, advogados, professores e outras.
- 11.5% para outros serviços, incluindo o código geral 1519.
- Sem retenção para clientes particulares e estrangeiros, ou quando o montante a reter for inferior a €25.
Se prevê ganhar menos de €15,000 este ano (e ganhou menos do que isso no ano passado), pode optar por não ter retenção de IRS: selecione a isenção do artigo 101-B no documento. Esta deixa de se aplicar no mês seguinte àquele em que ultrapassar os €15,000. Não fazer retenção agora não significa que não tenha de pagar impostos: acerta o imposto na declaração anual de IRS.
7. Verifique os totais e emita
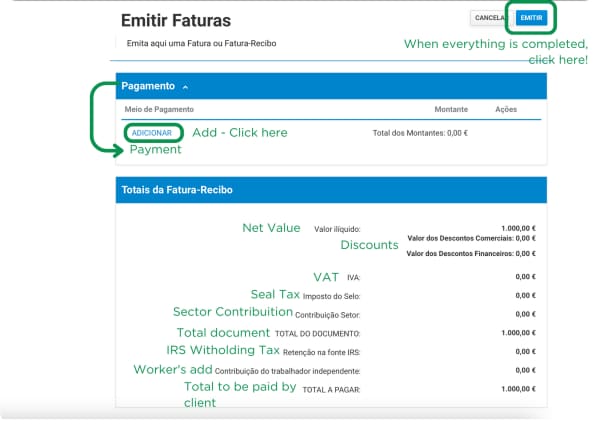
Na fatura-recibo, pode indicar como recebeu o pagamento (transferência bancária, MB WAY, dinheiro…). Esta informação é opcional. Verifique os totais no final (valor líquido, IVA, IRS retido, total a pagar) e, em seguida, clique em Emitir.
O documento é definitivo. Se introduziu o NIF do seu cliente, também aparece na área pessoal do portal, pelo que só precisa de lhe enviar o PDF.
Dicas para evitar problemas
Emita todas as faturas atempadamente: uma fatura em falta ou emitida fora de prazo custa entre €150 e €3,750. Se se atrasar, corrija a situação antes de a autoridade tributária abrir um processo: a coima é então reduzida para 12.5% do valor mínimo, muitas vezes apenas €25. Acompanhe o volume de negócios acumulado se estiver isento de IVA: a partir da fatura que o fizer ultrapassar €18,750, tem de cobrar IVA.

Como emitir um recibo para uma fatura que já enviou
Quando o cliente paga uma fatura, emita o recibo correspondente no dia do pagamento:
- Aceda a Faturas e Recibos > Emitir > Recibo.
- Procure a fatura pelo cliente ou pelo número e clique em Emitir recibo.
- Introduza a data e o montante recebido, a retenção na fonte de IRS, se aplicável, e clique em Emitir.
Atalho: logo após emitir uma fatura, o portal dá-lhe a opção de emitir de imediato o respetivo recibo.
Corrigir um erro ou reutilizar uma fatura
- Cliente ou NIF errado: anule o documento (Anular) em Consultar e, em seguida, emita um novo.
- Montante ou taxa de IVA errados, ou reembolso parcial: emita uma Nota de Crédito através do menu Emitir.
- A mesma fatura todos os meses: em Consultar, abra uma fatura antiga e clique em Emitir Novo. Tudo é copiado, exceto a data.
- Totais de fim de ano: Consultar > Exportar tabela permite-lhe obter um ficheiro Excel com as suas faturas e o IVA que cobrou.

Vai começar a trabalhar como freelancer em Portugal?
Fale gratuitamente com um dos nossos especialistas sobre a sua atividade, o seu NIF e as suas primeiras faturas.
Poupe tempo com perfis de clientes e serviços
Se emite faturas frequentemente aos mesmos clientes ou pelos mesmos serviços, guarde esses dados uma vez e selecione-os numa lista da próxima vez.
Perfis de clientes
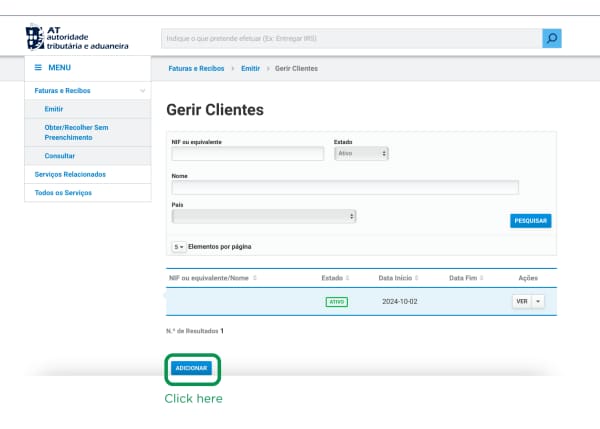
- Em Emitir, abra Clientes e clique em Adicionar.
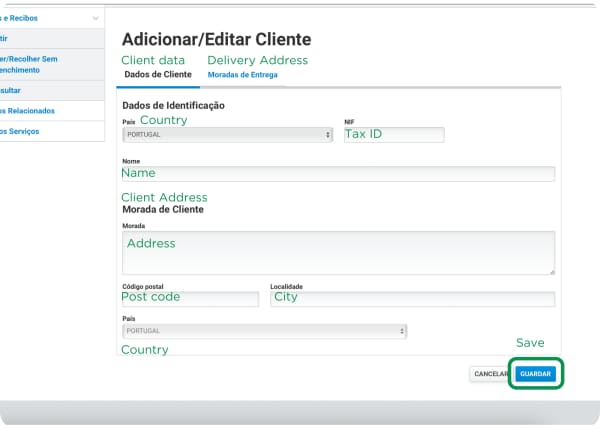
- Introduza o país, o NIF (ou o número de identificação fiscal estrangeiro), o nome e a morada; em seguida, clique em Guardar.
Perfis de serviço
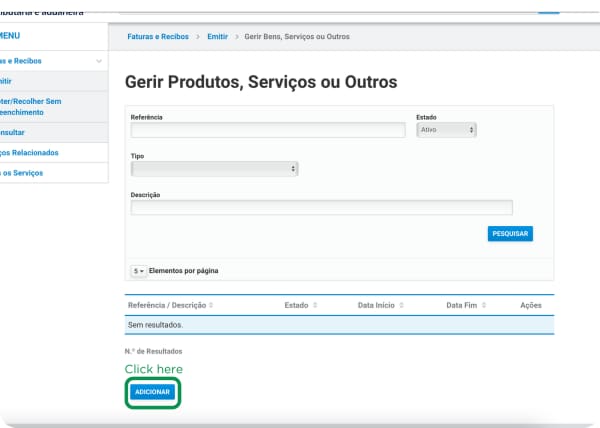
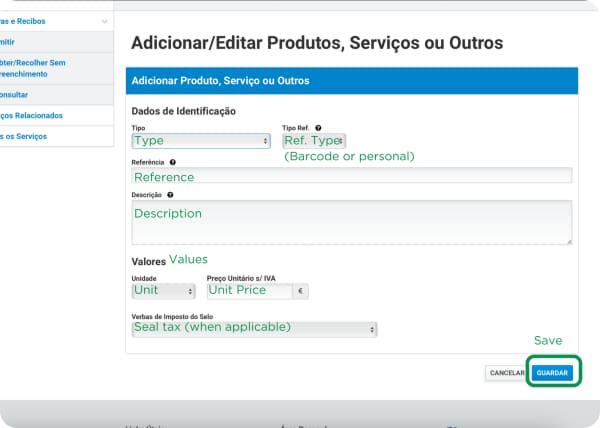
- Em Emitir, abra Produtos, Serviços ou Outros e clique em Adicionar.
- Escolha o tipo, uma referência, uma descrição, a unidade e o preço unitário e, em seguida, clique em Guardar.
Ato isolado: um trabalho pontual
Um ato isolado permite-lhe faturar um único trabalho sem se registar como trabalhador independente. Desde julho de 2025, não é necessário qualquer registo, independentemente do montante. As regras:
- Só se não tiver atividade aberta e não no ano em que cessou uma atividade nem no ano seguinte.
- Um por ano: a autoridade tributária só o aceita se for o seu único trabalho sujeito a tributação nesse ano civil. Para um segundo trabalho no mesmo ano, abra primeiro a atividade.
- Sempre com IVA (23% para a maioria dos serviços), exceto se o serviço estiver isento ao abrigo do artigo 9.º. A isenção dos €15,000 nunca se aplica. Depois de o emitir, imprima a guia de pagamento (Modelo P2) e pague o IVA até ao final do mês seguinte.
- IRS: declare o rendimento no Anexo B da sua declaração de IRS. Não precisa de entregar uma declaração se o trabalho tiver rendido menos de €2,148.52 e o seu agregado familiar não tiver tido outros rendimentos.
Como o emitir
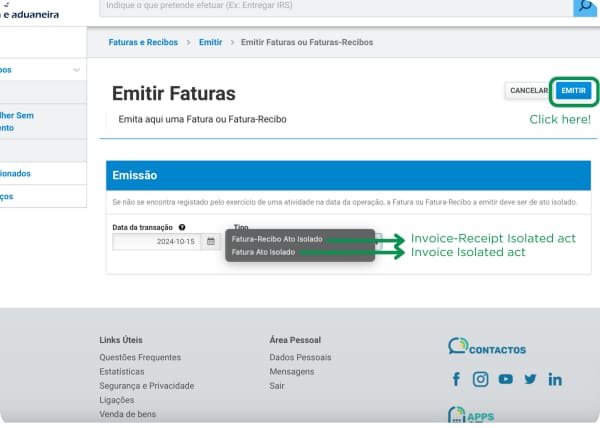
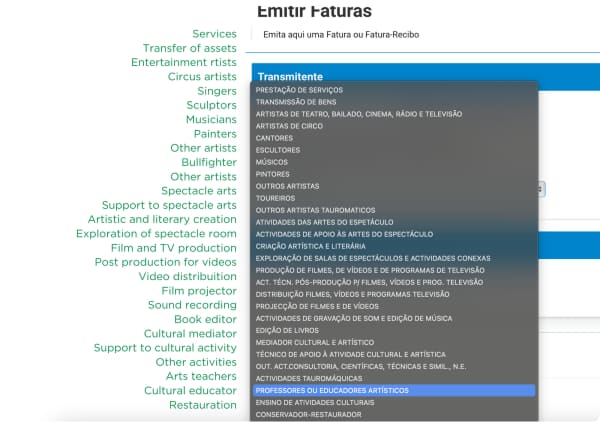
Aceda a Faturas e Recibos > Emitir > Fatura ou Fatura-Recibo, como acima. Como não tem atividade aberta, o campo Tipo apresenta as opções Fatura-Recibo Ato Isolado e Fatura Ato Isolado. Escolha a atividade na lista, preencha os dados do cliente e do serviço e, em seguida, emita o documento.
As suas outras obrigações enquanto trabalhador independente
- Declarações de IVA: se cobrar IVA, tem de entregar uma declaração trimestral. Próximos prazos: 20 de novembro de 2026 (pague até dia 25), depois em fevereiro e maio de 2027. Se todas as suas faturas forem emitidas através do portal, a declaração é pré-preenchida.
- Segurança Social: declara os seus rendimentos trimestralmente e paga 21,4% sobre 70% desse valor, após os primeiros 12 meses. Consulte o nosso guia sobre a Segurança Social para trabalhadores a recibos verdes.
- IRS anual: todos os recibos verdes são incluídos na sua declaração de IRS, entregue entre 1 de abril e 30 de junho do ano seguinte. Consulte o nosso guia sobre como entregar a declaração de IRS em Portugal.
Obtenha o seu NISS português em apenas 5 minutos
Uma forma fácil e segura de obter o seu NISS português, processado oficialmente junto da Segurança Social e que inclui a sua senha da Segurança Social Direta.
Obtenha já o seu NIF português


Processo 100% online
Candidatar-se do estrangeiro
Palavra-passe para a sua conta Segurança Social Direta
Onde obter ajuda
- Por telefone: a linha de apoio da Autoridade Tributária, +351 217 206 707, nos dias úteis, das 9h às 19h. O menu tem opções para recibos verdes e ato isolado.
- Por escrito: e-balcão, o serviço de apoio online do portal, também disponível para não residentes.
- Presencialmente: marque um atendimento numa repartição de finanças através do Atendimento por Marcação. Não precisa de marcação para emitir recibos verdes: o processo é totalmente online.
- O guia oficial: o guia do utilizador Faturas e Recibos da Autoridade Tributária (PDF em português, janeiro de 2026) mostra todos os ecrãs.
Perguntas frequentes sobre faturas de recibos verdes
Tenho de cobrar IVA nos meus recibos verdes?
Não, se o seu volume de negócios foi igual ou inferior a €15,000 no ano passado: pode beneficiar de isenção ao abrigo do artigo 53.º e indicar «IVA - regime de isenção» nas suas faturas. Acima desse valor, ou quando ultrapassar €18,750 durante o ano, cobra IVA, geralmente à taxa de 23%.
Um cliente estrangeiro retém IRS?
Não. Só os clientes com contabilidade organizada em Portugal retêm IRS. No caso de um cliente estrangeiro, indique o país, o número de identificação fiscal e o nome, e deixe a retenção a zero.
Posso emitir um recibo verde sem abrir atividade?
Apenas para um trabalho pontual único por ano, através de um ato isolado. Para trabalho regular, declare primeiro o início de atividade.
Quando tenho de emitir a fatura?
Uma fatura até ao 5.º dia útil após a realização do trabalho, e uma fatura-recibo ou recibo no dia em que recebe o pagamento.
Principais conclusões
Emita os seus recibos verdes no Portal das Finanças ou na aplicação ATGO: uma fatura-recibo quando recebe o pagamento, ou uma fatura e, posteriormente, um recibo quando recebe o pagamento mais tarde. Em 2026, pode beneficiar de isenção de IVA até €15,000 de volume de negócios, e as empresas retêm 23% de IRS para as profissões listadas ou 11.5% para outros serviços, a menos que opte por não o fazer abaixo de €15,000. Para um único trabalho sem atividade aberta, utilize um ato isolado, que inclui sempre IVA.
Compartilhe este artigo